

年収600万円を超えた人が次に考えるべきなのは、収入を増やすことではなく、稼いだお金をどう残すかです。この記事では、私が本にまとめた「お金の残し方」の考え方を、最初から最後まで1本で読めるように書き直しました。
お金の地図の見方から、減価償却と損益通算のしくみ、法人を持つ意味、銀行がどこを見てお金を貸すのか、10年かけて資産が育っていく順番まで、順に進みます。
数字はすべて2026年分の税制で計算し直しています。途中で出てくる「500万円の資産」や「利回り20%」は、説明のために置いた例です。特定の商品をすすめる記事ではありません。
先に結論 ― 時間を差し出す副業より、お金からお金を生む方が本当は簡単
先に結論を書くと、所得と信用がある人にとって、時間を差し出して稼ぐ副業より、お金に働いてもらう方が難易度は低い、というのがこの記事の芯です。
普段は副業で稼ぐ方法を教えている私が、こう書くのには理由があります。何かの結果を得るには、リスクか対価を差し出す必要があります。差し出せるものは、大きく分けて「時間」と「お金」の2つです。多くの人は時間を差し出す方を選びます。
それしか差し出せない時期は、それが正解です。
ただ、年収600万円を超えて、所得と信用がある人は話が変わります。お金を差し出す側に回れるからです。自分の時間を増やさずに、お金に働いてもらう。そのための道具として、国は経費、減価償却、法人という仕組みを用意しています。
この記事は、その道具の使い方を順番に並べたものです。長いので、目次から気になるところに飛んでもかまいません。
お金の地図 ― 4つの稼ぎ方のどこに自分がいるか
先に結論を書くと、収入の得方は「従業員」「自営業者」「ビジネスオーナー」「投資家」の4つに分けられ、自分の時間を売る左の2つにいる限り、働くのをやめた瞬間に収入も止まります。
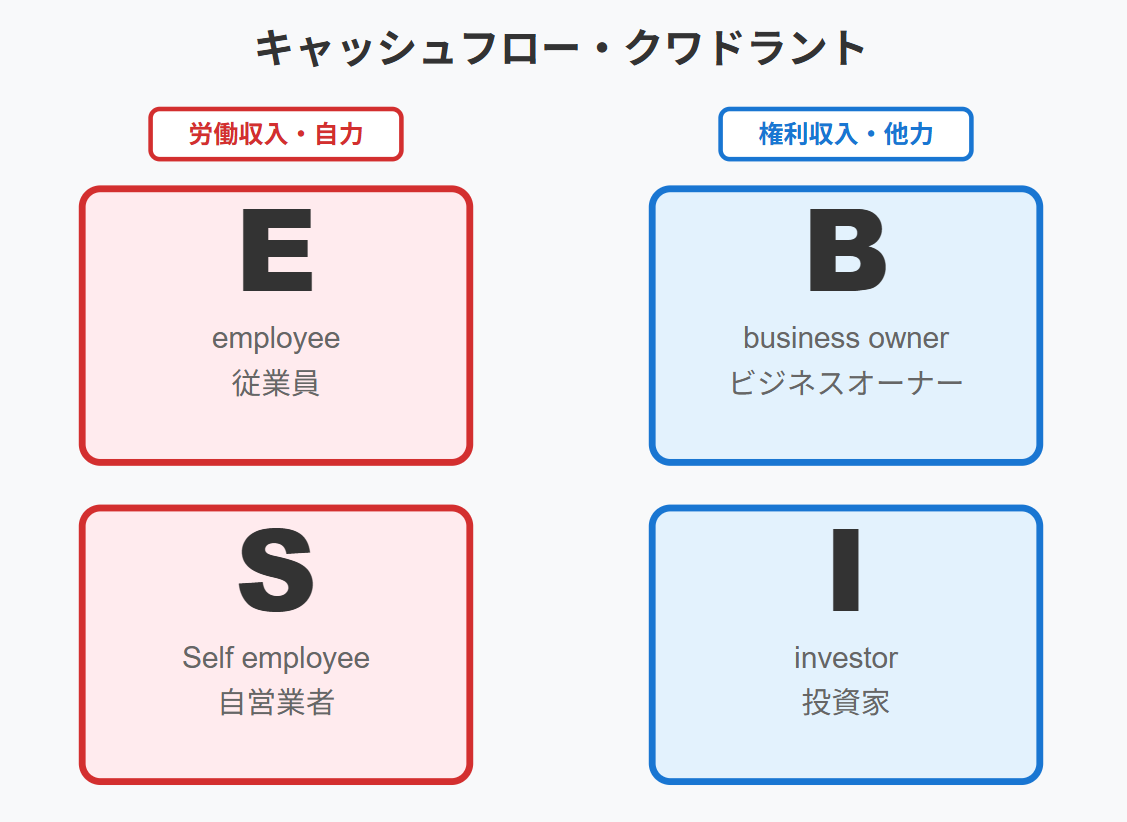
これはロバート・キヨサキさんが「キャッシュフロー・クワドラント」と呼んだ分け方です。
- E(従業員):会社に時間と労働力を渡し、給料を受け取る。安定しているが、収入の上限は会社の給与テーブルが決める
- S(自営業者・専門家):独立して、自分の腕で稼ぐ。自由度は上がるが、自分が休めば売上も止まる
- B(ビジネスオーナー):人や仕組みが代わりに働き、自分がいなくても事業が回る
- I(投資家):お金や資産が、お金を生む
会社員の多くはEにいます。独立を考える人が目指すのは、たいていSです。ただ、EとSはどちらも「自分の時間を売る」側で、時給1,500円のアルバイトも年収2,000万円の外科医も、手が止まれば収入が止まる点では同じです。
右側のBとIは、自分の時間とは切り離された収入です。将来のお金の不安から抜け出したいなら、最終的には右側に足場を持つ必要があります。
とはいえ、いきなり会社を辞めて右側に飛び移る必要はありません。私がすすめているのは、会社員の給料を受け取りながら、右側に小さな足場を1つ作っておくことです。大きな船に乗っている間に、自分の小さなボートを用意しておく。そういうイメージです。
国の方針も、事業を持つ側を後押しする方向を向いています。毎年12月に財務省が出す税制改正大綱には、中小企業の設備投資を減税で後押しする税制、賃上げをした会社の税金を軽くする税制、少額の設備をその年のうちに経費にできる特例が、毎年のように並びます。
会社員の給与には無い道具を、国は事業を持つ側に毎年用意しているのです。使えるのは、事業を持つ側に回った人だけです。
年収600万円の手前にいる人は「攻め」から ― 失敗しにくい稼ぎ方の4段
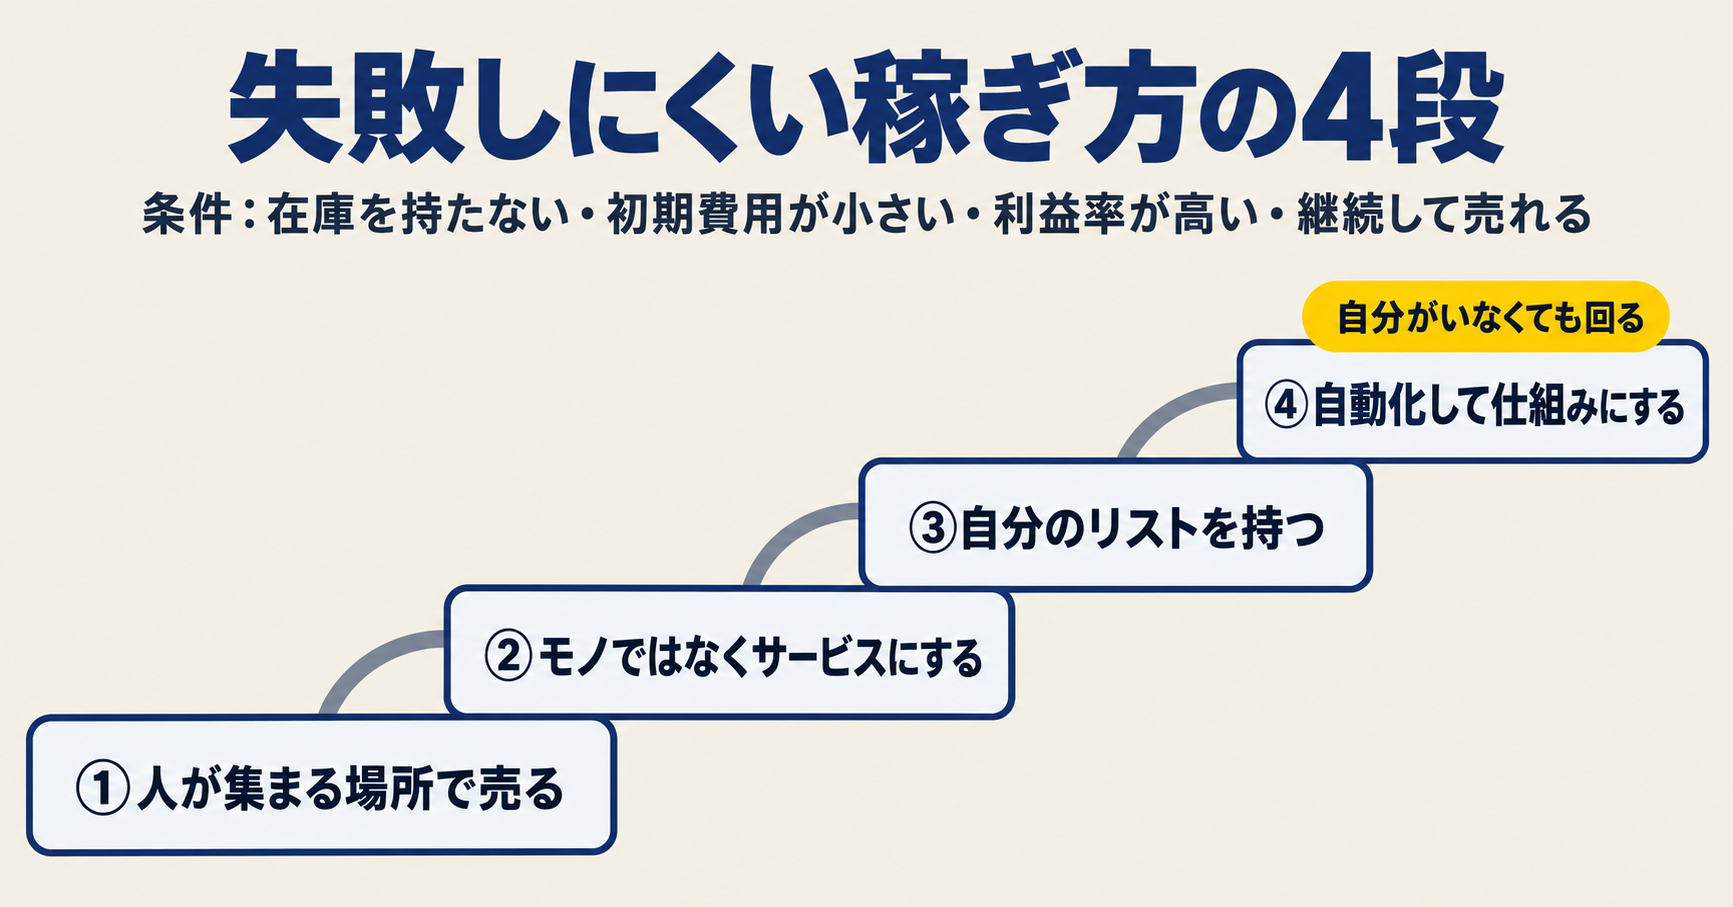
先に結論を書くと、年収600万円に届いていない人は、残し方より先に稼ぎ方を覚えるべきで、その稼ぎ方は「在庫を持たない・初期費用が小さい・利益率が高い・継続する」の4つを満たすものを選ぶと失敗しにくくなります。
守るお金がないうちに守り方を覚えても、使う場面がありません。だから600万円の手前にいる人には、私は今も「まず稼ぎ方から」と言います。
私自身、物販で失敗しています。在庫を抱え、利益率が低く、売れなければ赤字が残る。そこから学んだのが、次の4つを満たす稼ぎ方を選ぶことです。
- 在庫を持たない
- 初期費用が小さい
- 利益率が高い
- 一度きりで終わらず、継続して売れる
この4つを満たしやすいのが、デジタルのコンテンツです。いまはAIの力を借りて、文章や画像、本をつくれる時代です。自分でスキルを身につけてから稼ぐ時代から、AIにスキルを借りて稼ぐ時代に変わりました。
そのうえで、私が教えている順番は4段です。
1段目:人が集まっている場所で売る。自分でホームページを作って一から集客するのは、魚のいない池で釣り糸を垂らすようなものです。Amazonやスキルシェアのサイトのように、すでに買い手が集まっている場所に商品を置くところから始めます。
2段目:モノではなくサービスにする。本や記事は、どれほど中身が良くても相場の値段から大きく外れません。同じ知識でも「作り方を教える」「代わりに作る」というサービスにすると、値段の桁が変わります。
回転寿司の一皿と、カウンターで職人が握る一貫の差と同じです。
3段目:自分のリストを持つ。サイトの規約が変われば、そこに頼った売上は一晩で消えます。値下げ競争と手数料もついて回ります。そこで、公式LINEやメールのように、自分から直接連絡できる読者の名簿を持ちます。
この名簿は、誰にも取り上げられない資産になります。
4段目:自動化して、自分がいなくても回るようにする。毎日メッセージを送り、毎回セミナーで話しているうちは、まだSの働き方です。配信の自動化と外注を組み合わせて、自分がいなくても売上が立つ形にしたとき、はじめてBに入ります。
ここまで来ると、もう1つの選択肢が見えてきます。事業を一から作らなくても、誰かが回している事業をお金で持つ、という道です。これが右下のI、お金に働いてもらう側の入口です。この記事の残りは、その話です。
副業の所得は給与の上に積まれる ― 年収600万円なら上乗せ分の3割近くが税金に
先に結論を書くと、副業で増えた所得は給与と合算してから税金が計算されるので、年収600万円の会社員が副業で月に5万円稼ぐと、年に60万円増えた所得のうち約17万円が所得税と住民税で消えます。
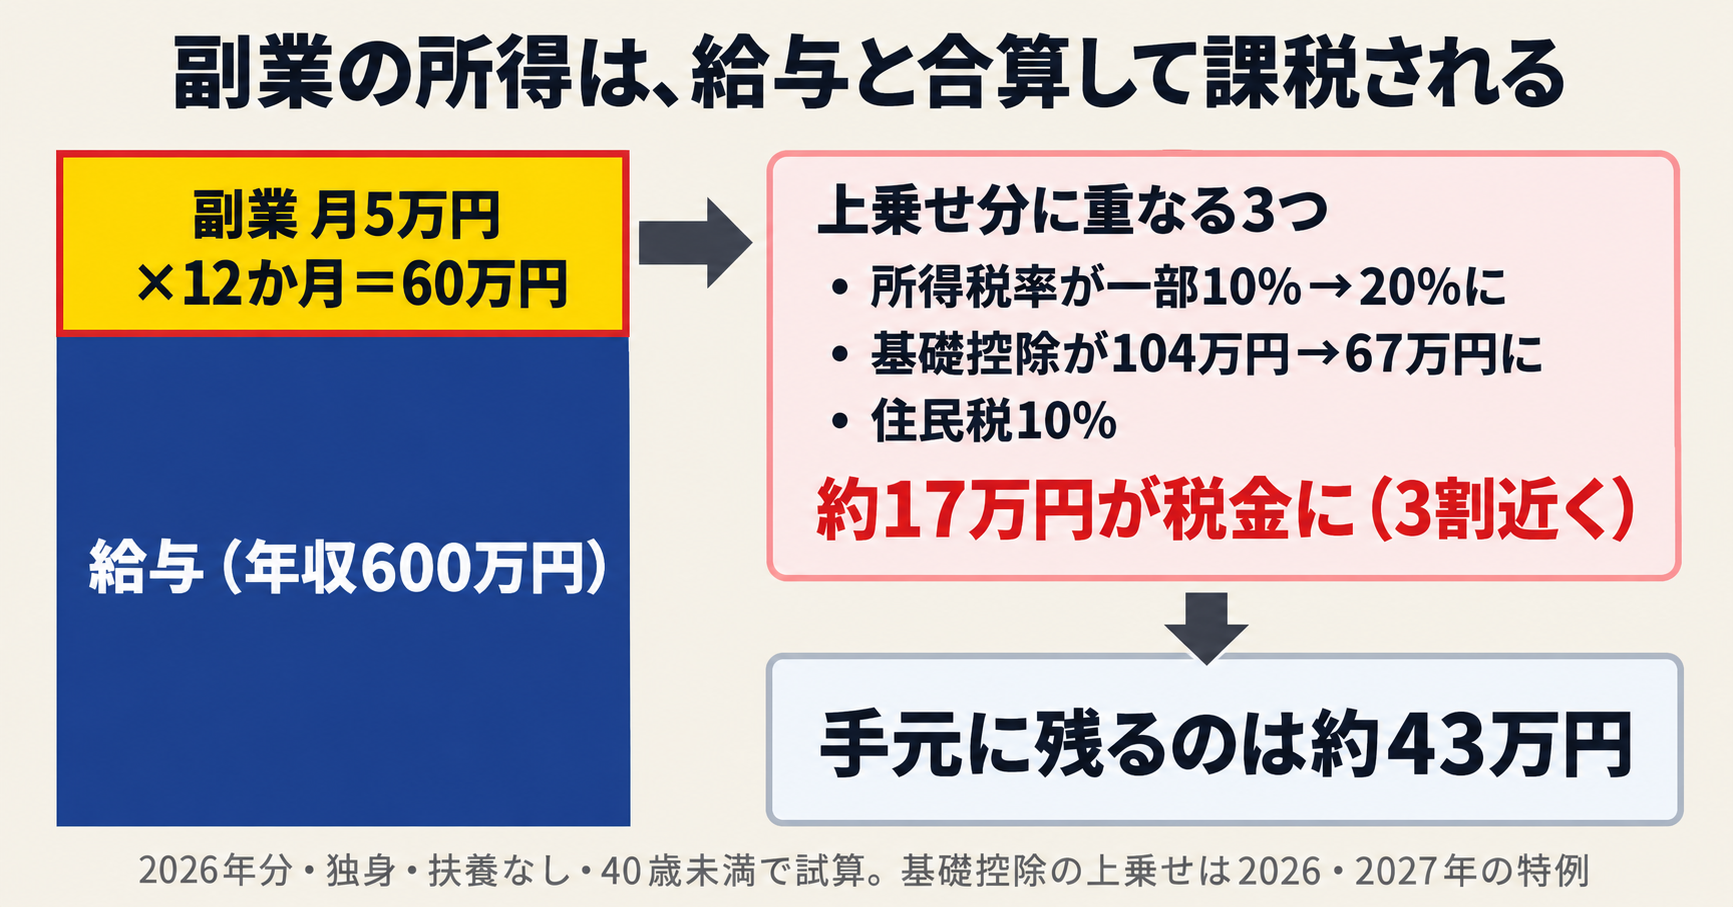
所得税は、所得が増えるほど税率が上がる仕組みです。しかも副業の所得は給与と別に計算されず、給与の上に積み上がります。年収600万円(独身・扶養なし)で副業の60万円を足すと、2026年分の税制では次の3つが重なります。
- 所得税の税率が、足した分の一部で10%から20%に上がる
- 所得が一定額を超え、基礎控除が104万円から67万円に減る(2026年と2027年の特例による段差)
- 住民税が10%かかる
合わせて約17万円。手元に残るのは約43万円です。年収700万円なら約30%、800万円なら約32%が税金に消えます。頑張って足すほど、足した分が残りにくくなる。この計算の詳しい中身は、前の記事に書きました。
年収600万円を超えた人が副業を足すというのは、税金の重い場所にもう1つ労働を積むことです。ここから先は、同じ年収の人が、労働を積む代わりに何をするかの話になります。
最初の事業を「資産」にするという考え方 ― 減価償却と損益通算
先に結論を書くと、会社員が事業として資産を持つと、その資産の購入費を何年かに分けて経費にでき(減価償却)、事業の赤字は給与の所得と差し引きできる(損益通算)ので、給与にかかっていた税金が下がります。
ここで出てくる言葉は4つ。先にまとめておきましょう。
- 給与所得:年収(給与の額面)から「給与所得控除」を引いた金額。給与所得控除は、会社員に認められた経費の代わりの控除で、年収に応じて国が決めている。税金の計算や、副業の所得・事業の赤字との足し引きは、年収ではなくこの給与所得で行う
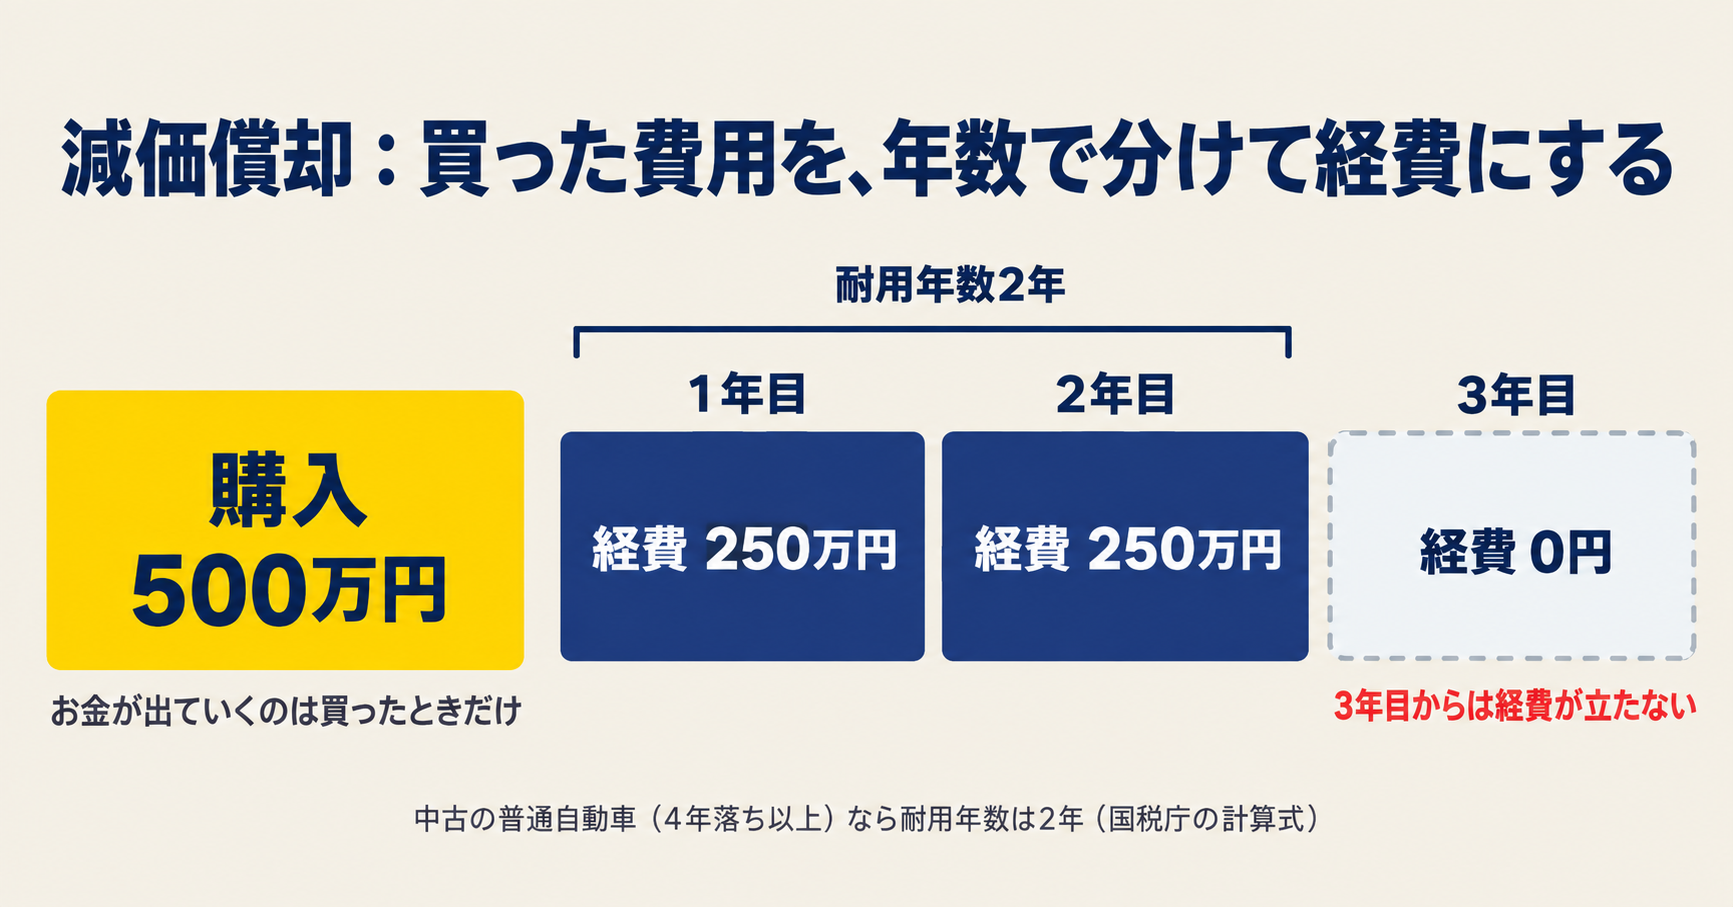
- 減価償却:長く使う資産の購入費を、一度に経費にせず、決められた年数に分けて経費にするルール。お金が出ていくのは買ったときだけで、その後の年は帳簿の上だけで経費が立つ
- 損益通算:ある所得の赤字を、ほかの所得の黒字と差し引きすること。事業所得の赤字は、給与所得と差し引きできる
- 経費:事業のために使ったお金。売上から差し引いて、税金のかかる所得を小さくする
同じ100万円でも、副業と資産ではこれだけ違う
本の中で使った例をもとに、2026年分の税制で計算してみます。数字は説明のための例です。
比べる条件はそろえます。副業で年100万円を稼ぐ人と、年100万円の収益を生む500万円の資産(利回り20%)を持つ人。資産の耐用年数は2年で、減価償却費は年250万円です。
耐用年数2年という数字は、たとえば中古の普通自動車で起こります。国税庁の「中古資産の耐用年数」の計算では、法定耐用年数6年の普通自動車が4年以上たっていると、6年の2割を切り上げて2年になります。
資産は、500万円をフルローン(金利2.3%・7年)で買う形にします。返済は年に約77.4万円で、ローンの利息(1年目 約10.8万円)も経費になります。比べるのは、ローンの返済まで差し引いた1年目の手元です。
副業の100万円は、給与の上に積まれて課税されます。給与所得に100万円が足され、税金のかかる所得が大きくなる分だけ、税金も増える仕組みです。
資産の100万円は、減価償却と差し引きされます。収益100万円から減価償却費250万円とローンの利息を引くと、事業は約160.8万円の赤字です。この赤字を給与所得と損益通算すると、税金のかかる所得が小さくなり、給与にかかっていた税金が下がります。
下がった分は、所得税は確定申告で還付され、住民税は翌年度の税額が下がる形で戻ってきます。
年収1,000万円の会社員で計算します。年収850万円を超えると給与所得控除は上限の195万円なので、給与所得は1,000万円−195万円=805万円です。副業の100万円も資産の赤字も、この805万円と足し引きします。計算した結果が、次の図です。
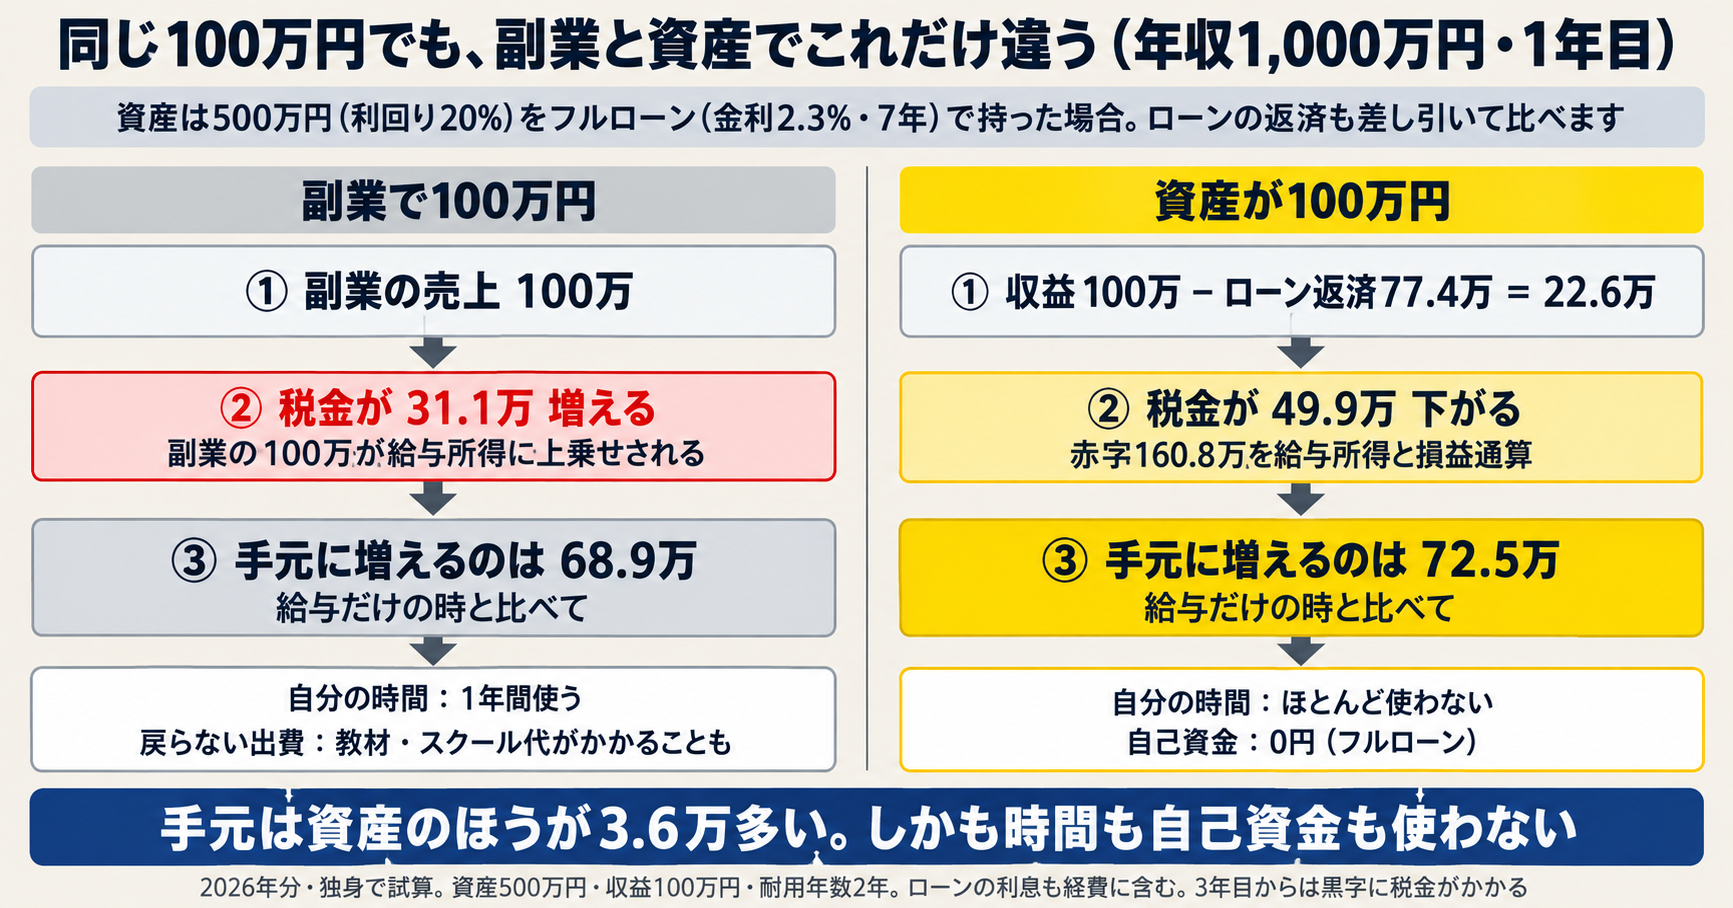
- 副業:売上100万円。給与所得に上乗せされて税金が31.1万円増え、手元に増えるのは68.9万円(給与だけの時と比べて)
- 資産:収益100万円からローンの返済77.4万円を引くと、残りは22.6万円。そこに、赤字を給与所得と損益通算して下がる税金49.9万円(所得税の還付 約34万円+住民税の減額 約16万円)が加わり、手元に増えるのは72.5万円(給与だけの時と比べて)
返済まで差し引いても、1年目の手元は資産のほうが少し多くなります。違いはそれだけではありません。副業は自分の時間を1年間使い、教材やスクールの費用のように戻ってこない出費がかかることもあります。
資産はフルローンで自己資金を出さず、自分の時間もほとんど使いません。同じくらいの手元なら、何を差し出して得るかで選ぶ、という話です。
年収600万円だと、形が少し変わります。給与所得控除は164万円なので、給与所得は600万円−164万円=436万円です。給与の税率がまだ低いので、資産で下がる税金は約27万円にとどまります。
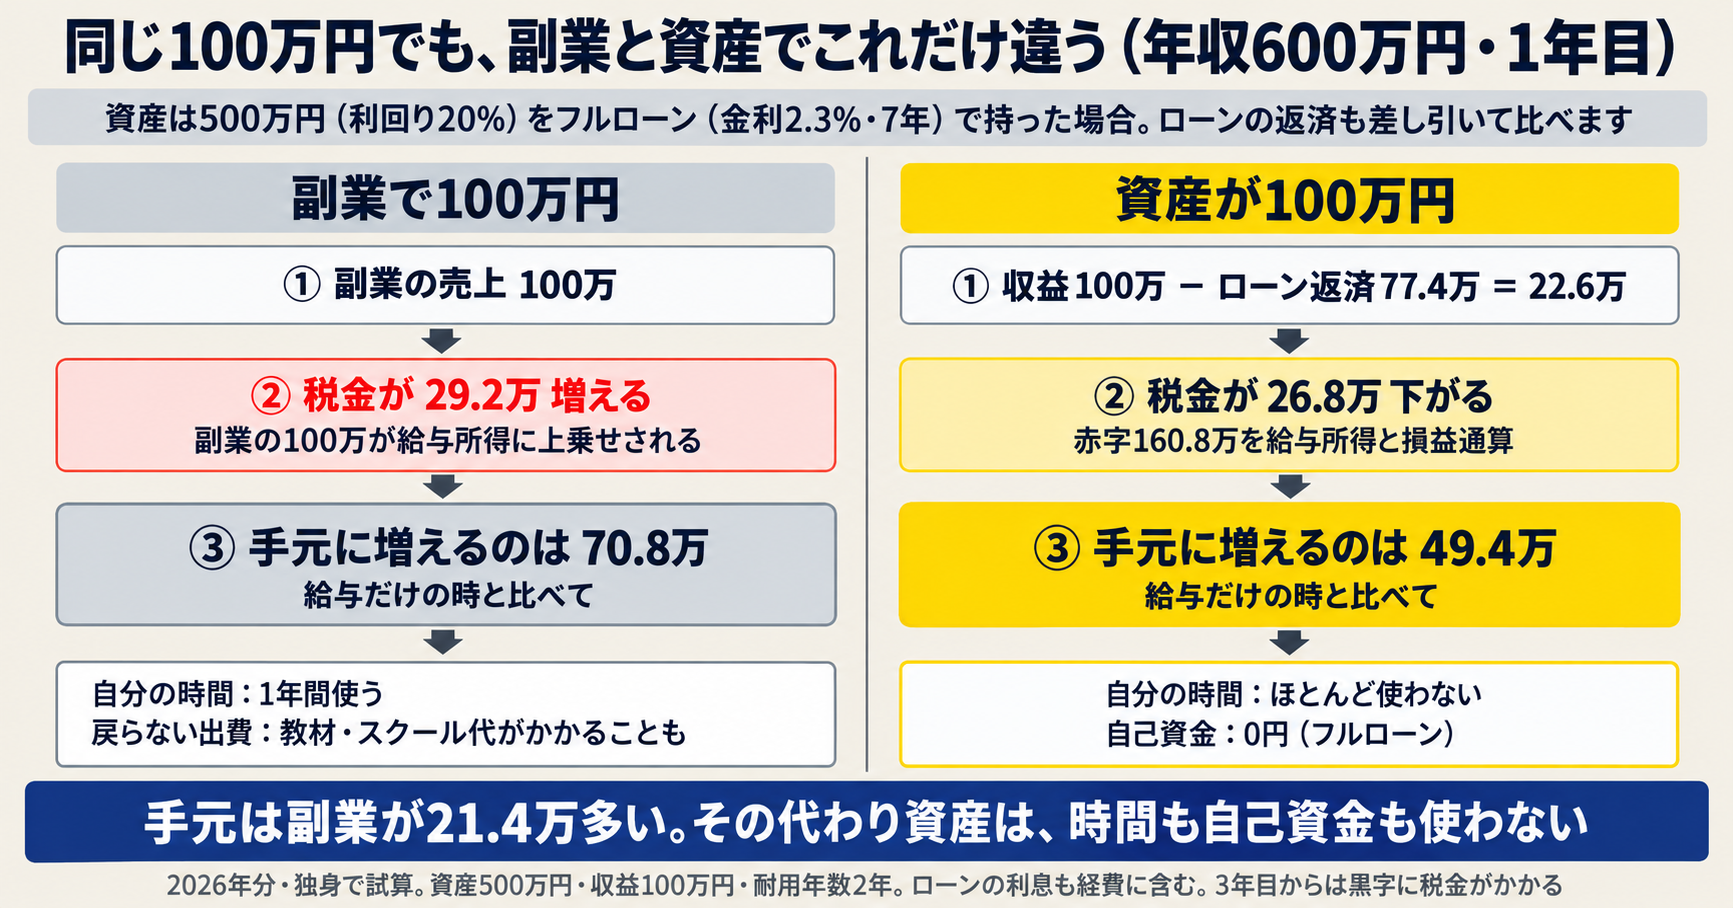
- 副業:売上100万円。税金が29.2万円増え、手元に増えるのは70.8万円
- 資産:収益100万円からローンの返済77.4万円を引いて22.6万円。下がる税金26.8万円(所得税の還付 約11万円+住民税の減額 約16万円)が加わり、手元に増えるのは49.4万円
一見すると、資産のほうが約21万円少なく見えます。それでも資産の側は、時間も自己資金も使っていません。副業で約71万円を手元に残すには、1年間、自分の時間を使い続ける必要があります。
差の約21万円で、1年分の時間と、戻ってこない出費を手放している、と見ることもできます。
そしてもう1つ。資産は自分の時間をほとんど使わないので、副業や本業の横に並べて持てます。副業をやめるかどうかではなく、時間を使わない収入を横に持てるかどうか、という話です。
年収が上がるほど、下がる税金は大きくなる
同じ資産1つで比べると、年収が上がるほど、給与の税金が下がる額も大きくなる。数字で並べると、こうです。
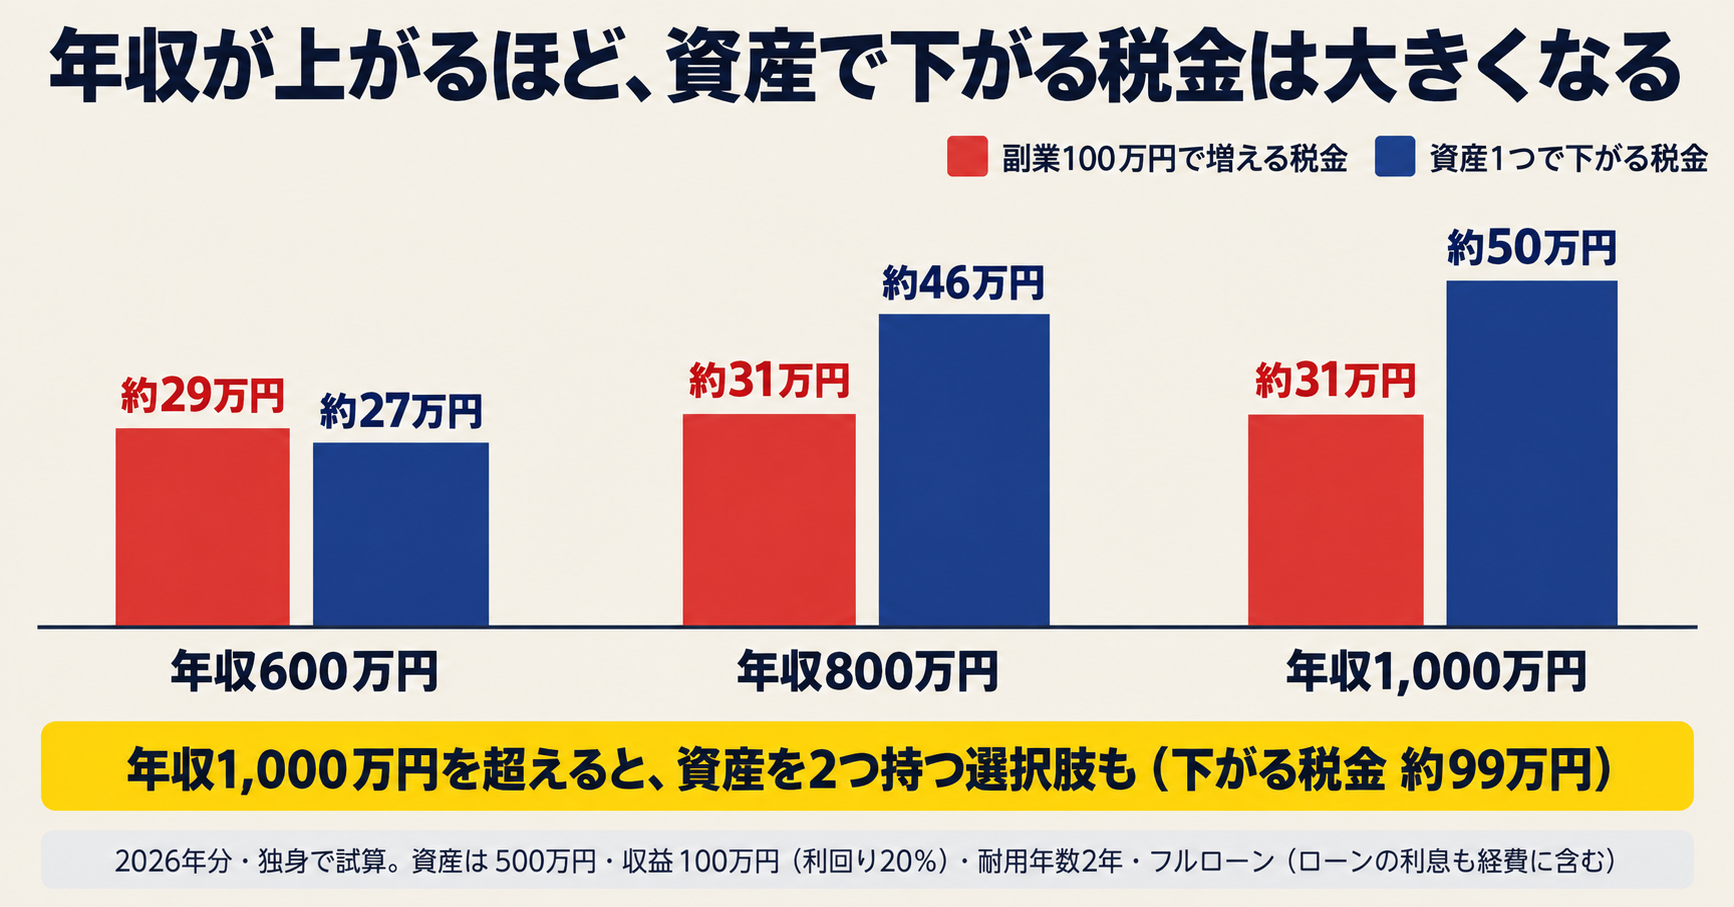
- 年収600万円:副業100万円で増える税金 約29万円、資産1つで下がる税金 約27万円
- 年収800万円:増える税金 約31万円、下がる税金 約46万円
- 年収1,000万円:増える税金 約31万円、下がる税金 約50万円
副業で増える税金は、どの年収でも30万円前後です。一方で資産で下がる税金は、年収とともに大きくなります。年収600万円でも資産の側で税金は下がりますが、給与の税率がまだ低いので、下がり方は小さめです。
効き目がはっきり大きくなるのは、年収800万円あたりからです。資産1つの効き目がいちばん大きくなるのは年収900万円あたりからで、そこから1,300万円くらいまでは、ほぼ同じ効き方が続きます。
年収1,000万円を超えると、資産を2つ持つという選択肢も出てきます。同じ資産を2つ持てば、赤字は約322万円になり、年収1,000万円なら給与の税金は約99万円下がります。2つ持つ形の効き目がいちばん大きくなるのは、年収1,000万円あたりからです。
借りられる額は審査しだいですが、所得が高い人ほど、この形の効き目も、取れる選択肢も大きくなるのです。
減価償却は税金を消すのではなく、払う時期を後ろにずらす
ここはあまり語られない大事なところです。減価償却で経費が立つのは、耐用年数の2年間だけです。3年目からは減価償却費がなくなり、事業は黒字になって、その分の税金がかかります。
この例の年収1,000万円なら、3年目からの黒字は年に約92〜99万円で、税金は年に約29〜31万円。収益100万円からローンの返済を引いた22.6万円より税金のほうが大きいので、資産1つのままだと、3年目からの手元は年に約6〜8万円のマイナスになります。
資産を売ったときに、帳簿上の残りの価値との差が所得になるのも、同じ理屈で説明できます。
つまり減価償却は、税金をなくす魔法ではなく、税金を払う時期を後ろにずらす仕組みです。それでも意味があるのは、ずらしている間に、手元に残ったお金と積み上げた信用で次の手を打てるからです。
3年目からの黒字を受け止める方法は、大きく2つあります。
1つは経費です。普段使っているもののうち、事業にも使っているものは、事業に使った割合の分だけ経費にできます。仕事場として使っている自宅の一部の家賃、事業の連絡に使う携帯代、事業の打ち合わせの食事代などです(次の節で書きます)。
もう1つは次の資産です。資産1つを持って終わりにせず、回し続けるのが大事なところです。3年目に次の資産を持てば、その減価償却費が新しく立ち、黒字を受け止められます。持つ資産を大きくしていけば、立つ減価償却費も大きくなります。
本でも、個人では減価償却の立つ資産を持ち続けて給与の税金を抑えながら、投資そのものは法人で増やしていく形を描きました。この回し方が、後で出てくる「10年の道筋」につながります。
経費にできるもの、できないもの
事業を持つと、事業に使ったお金は経費になります。自宅の一部を仕事場にしているなら家賃のその割合、事業の連絡に使った分の通信費、事業の打ち合わせの食事代などです。
ただし、経費は実際に使ったお金です。税金を下げるために使う必要のないお金を使えば、手元のお金はかえって減ります。事業に使った分を、使った割合どおりに記録する。それ以上の使い方はしないでください。
事業として認められるかどうか
損益通算ができるのは、事業所得の赤字です。雑所得の赤字は、給与と差し引きできません。国税庁は、社会通念上「事業」と呼べる程度に行っているかで判定するとしていて、帳簿をつけて保存していることがその前提になります。
国税庁の考え方では、売上が300万円以下で帳簿を保存していない場合は、原則として事業ではなく雑所得として扱われます。売上が小さいうちほど、事業と認められにくい傾向があるということです。
逆に言えば、帳簿をきちんとつけて保存し、事業として続けている実態があれば、事業所得として扱われる道があります。最終的には規模と実態で判断されるので、始める前に税理士に確かめてください。
法人を早く作る理由 ― 信用は時間でしか作れない
先に結論を書くと、資産を増やしていく段階では個人より法人の方が有利な点が多く、しかもその有利さの中心である「信用」は、設立してから年数を重ねないと生まれないので、早く作るほど得をします。
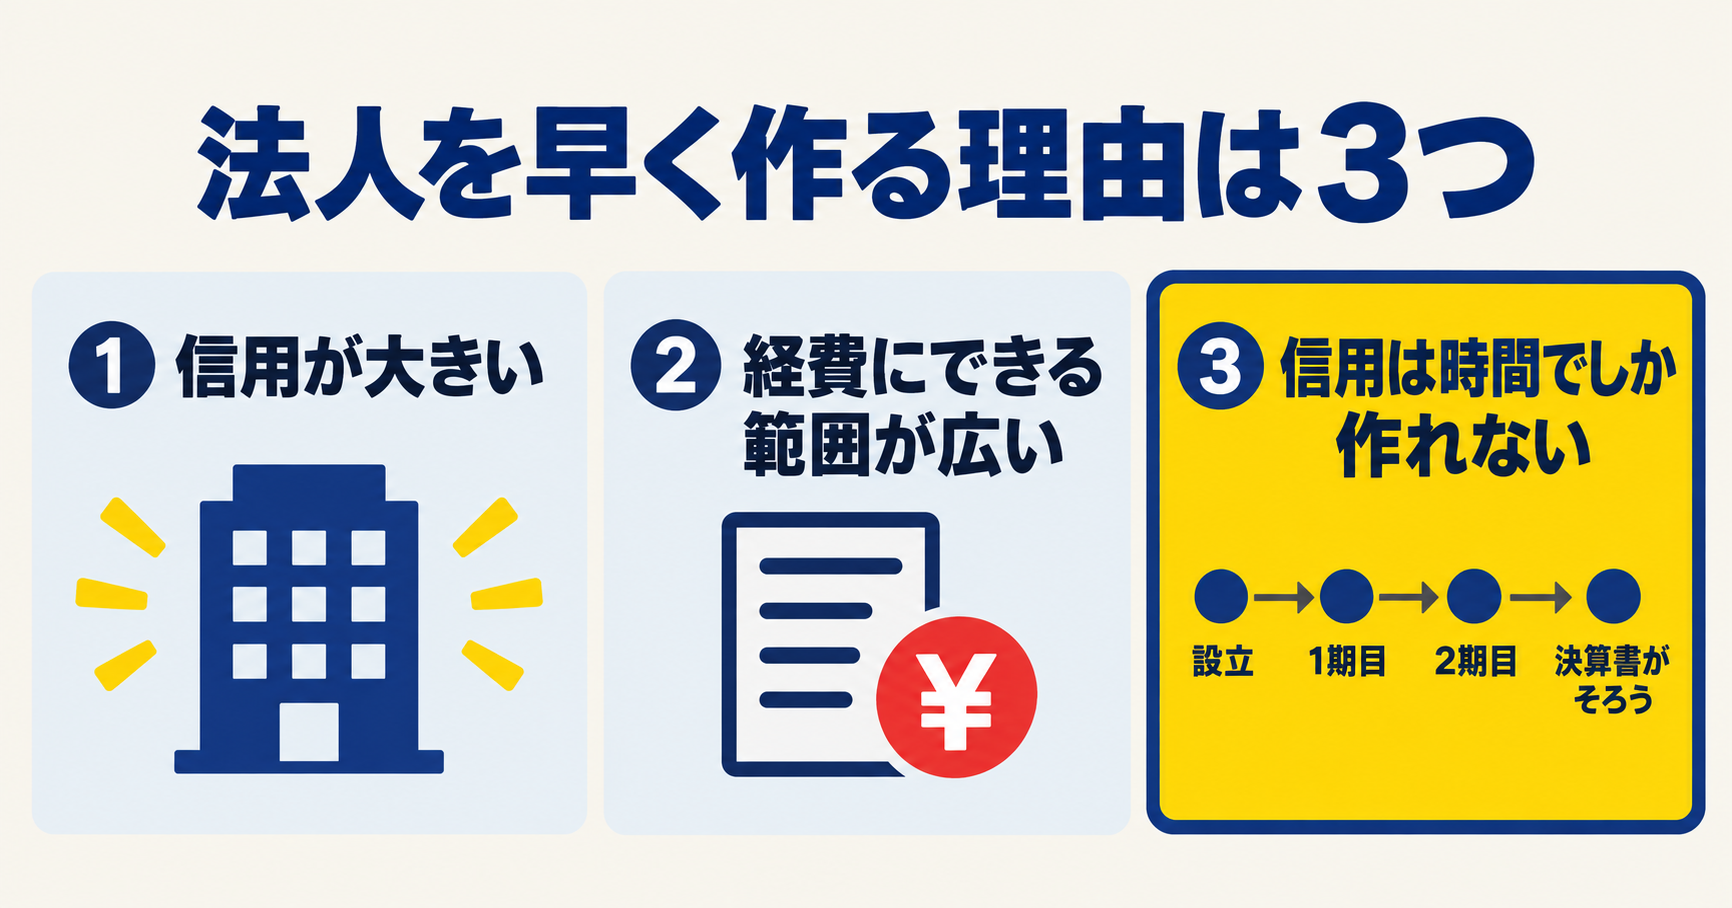
「法人を作るのは、事業が軌道に乗ってからでいい」と考える人は多いと思います。売上を伸ばすことだけが目的なら、それでもかまいません。ただ、資産を増やしていくことが目的なら、話が違います。理由は3つです。
1つ目は、信用の大きさ。銀行から見て、法人と個人事業主の信用は大きく違います。個人で借りられる額には限りがあり、大きな資産を持とうとすれば、どこかで法人という器が必要になります。
2つ目は、経費にできる範囲。法人にすると、自分への役員報酬を経費にでき、自宅を社宅として会社が借りる形にして家賃の一部を会社の経費にする、といった方法も使えます。
出張の手当も、社内の規程を整えておけば、会社の経費にしながら受け取る側では税金がかからない形にできます。
3つ目が、いちばん大きな理由です。信用は時間でしか作れません。銀行がお金を貸すときに見るのは、過去の決算書です。設立したばかりで実績のない会社に、いきなり大きなお金を貸す銀行はありません。
3年後に大きな融資を受けたいと思ったとき、その審査で見られる決算書は、今日設立しなければ生まれていません。
もう1つ、法人と個人の切り分けについて。「法人で借りれば、返せなくなっても個人は関係ない」と言われることがありますが、そう単純ではありません。中小企業の融資では、今も半分近くで代表者の個人保証が付いています(中小企業庁の集計)。
保証を付けずに借りられる制度は広がってきていますが、決算書を2期以上出していることなどの条件があります。法人を持つ意味は、逃げ道ではなく、信用を積み上げる器を持つことだと考えてください。
銀行はどこを見て貸すか ― 返済の元手は「利益+減価償却費」
先に結論を書くと、銀行はその会社が毎年どれだけ返済に回せるお金を生んでいるかを見ていて、その目安として使われるのが「利益と減価償却費を足した額」です。
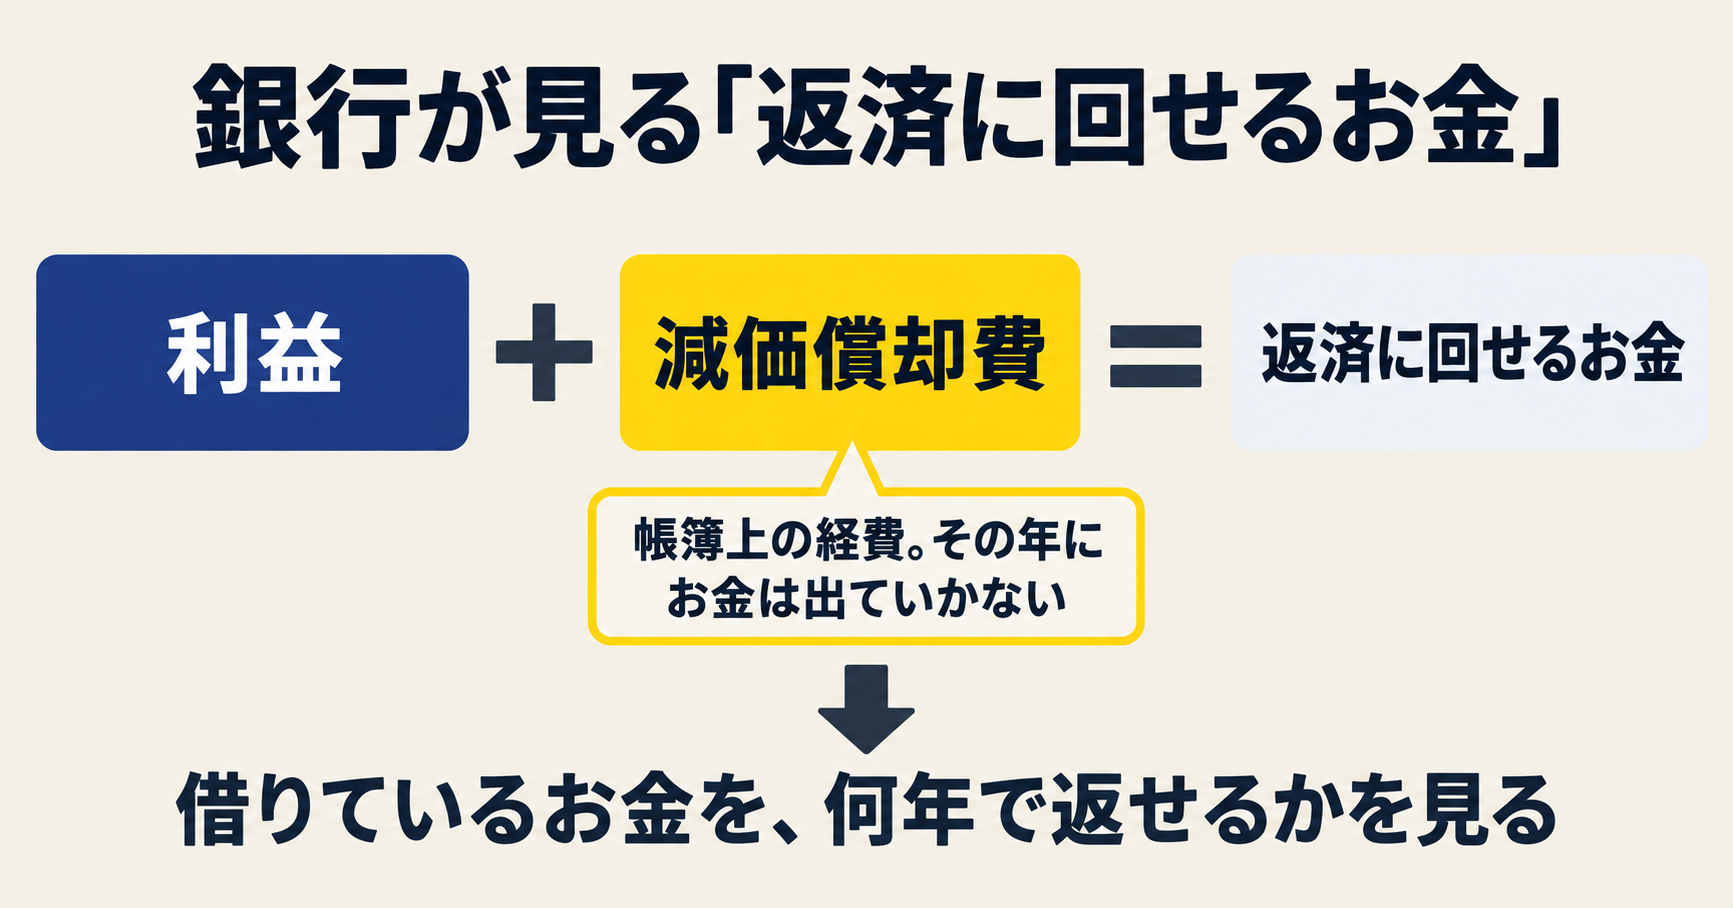
減価償却費は、帳簿の上では経費ですが、その年に実際にお金は出ていきません。だから銀行は、減価償却費の分だけ、利益以上のお金が会社に残っていると見ます。
利益に減価償却費を足した額を「返済に回せるお金」として、借りているお金を何年で返せるか(債務償還年数)を計算する。実務ではこの見方が広く使われています。
これを知っていると、決算の考え方が変わります。税金をできるだけ減らすことだけを考えて利益をゼロに近づけると、銀行から見た返済力も小さくなります。来年お金を借りたいなら、利益もある程度出し、減価償却費の立つ資産も持っておく。
未来の融資から逆算して、決算書を作れるようになります。
もう1つ、法人ならではのものが補助金と助成金です。融資と違って、返さなくてよいお金です。コロナの時期の持続化給付金では、個人事業者の上限が100万円だったのに対し、中小法人は200万円。同じ制度でも、法人というだけで上限が倍になっていました。
個人のままか法人にするかで、国から受けられる支えの大きさまで変わるのです。
気をつけたい「おいしい話」 ― 表面利回りと実質利回り
先に結論を書くと、資産を持とうとしたときに最初に寄ってくるのは「表面利回り」と「節税」だけを語る営業で、その代表が年収の高い会社員を狙うワンルームマンション投資です。
営業の言い方は、だいたいこうです。「減価償却で税金が戻ります」「毎月家賃が入ります」「生命保険の代わりになります」。ここまで読んだ方には、この記事と同じことを言っているように聞こえるかもしれません。
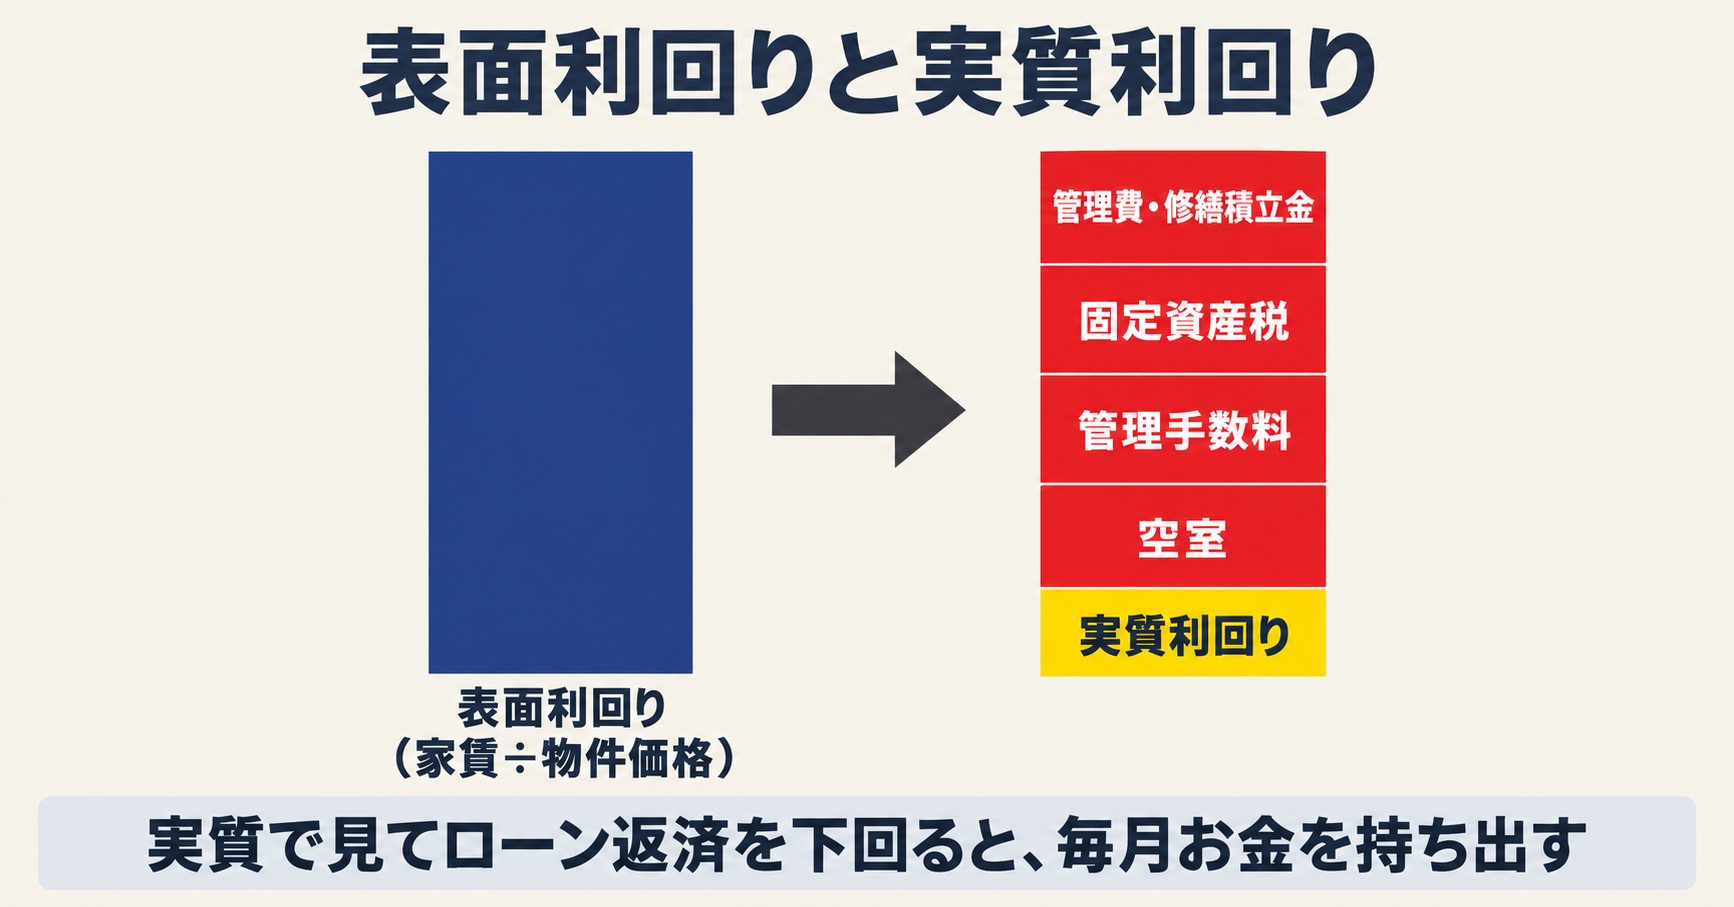
違うのは、数字の見せ方です。表面利回りは、年間の家賃を物件価格で割っただけの数字です。実際には、次のお金が毎年出ていきます。
- 管理費と修繕積立金
- 固定資産税
- 賃貸管理会社への手数料
- そして空室の期間
これらを引いた実質利回りで見ると、ローンの返済を下回り、毎月お金を持ち出す形になる物件は少なくありません。そうなると、節税で戻るお金より出ていくお金の方が大きくなります。
これは私の意見だけではありません。国民生活センターは2019年に「20歳代に増える投資用マンションの強引な勧誘に注意!」という注意喚起を出しています。20歳代からの相談は、2013年度の160件から2018年度には405件と、5年で2.5倍に増えていました。
国土交通省も、宅地建物取引業法にもとづいて、「必ず儲かる」といった断定的な説明や、威圧的な勧誘、断った相手への再勧誘を禁じていると注意を呼びかけています。国がわざわざ注意を呼びかけるほど、こうした勧誘は多いということです。
私の周りの不動産会社で働く友人も、自分では買わないと言っています。良い物件は、付き合いの長いお客さんに先に回るからです。持つべきは、節税の言葉で飾られた負債ではなく、実質で見てお金を生む資産です。
10年でどう育つか ― 個人で1つ持ち、法人で増やしていく順番
先に結論を書くと、1年目は個人で資産を1つ持ちながら法人を作り、2年目からは法人に実績を積ませ、3年目以降は法人の信用で次の資産を買い増していく、という順番で進めると、税金の軽減と信用の積み上げが同時に進みます。
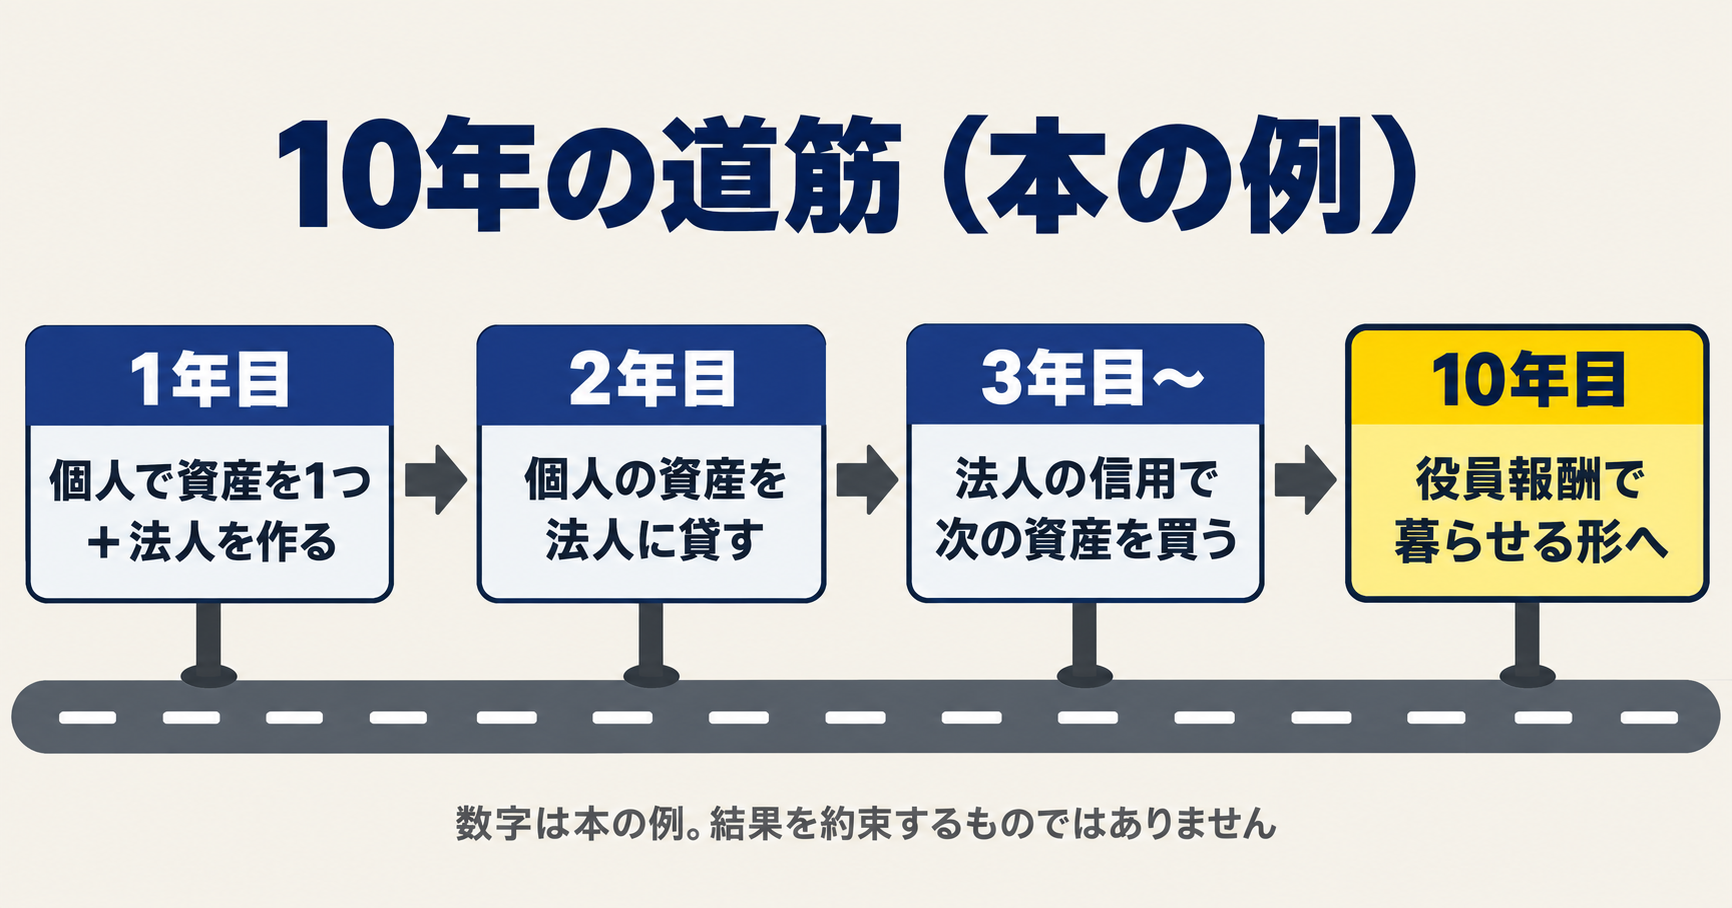
本の中で描いた例を、順番に沿って紹介します。数字は例で、結果を約束するものではありません。
1年目:個人で資産を1つ持ち、同時に法人を作る。資産は個人のローンで買います。設立したばかりの法人より、会社員としての信用がある個人の方が、ローンを組みやすいからです。同時に法人を作るのは、信用の時計を早く動かし始めるためです。
1年目の終わりには、個人の税金の軽減と、法人の1期目という時間が手に入ります。
2年目:個人の資産を、自分の法人に貸す。個人が持っている資産を法人に貸し、法人がそれを運用する形にすると、資産の収益は法人の売上になります。法人は2期目で売上のある会社になり、個人には貸した分の収入と、減価償却による税の軽減が残ります。
自分の会社との取引なので、賃料は世間相場に合わせて決めることが大事です。相場から外れた賃料は税務署に否認されることがあるので、気をつけてください。
3年目から:法人の信用で、次の資産を買う。2期分の決算書がそろったところで、法人として融資を申し込みます。ここで次の資産を買えば、減価償却費が立ち、先ほど書いた3年目からの黒字を受け止められます。
5年目、10年目:同じ回し方を続ける。利益と減価償却費が積み上がるほど、借りられる額も大きくなります。本の例では、10年目に個人と法人を合わせて10個以上の資産を持ち、会社からの役員報酬で暮らせるところまで描きました。
会社員の給料に頼らなくてもよくなる、つまり「いつでも辞められる」状態です。
大事なのは数字ではなく順番です。個人の信用で1つ目を持つ。その間に法人の信用を育てる。育った信用で次を持つ。この順番を知っているかどうかで、同じ10年の使い方が変わります。
その先にあるもの ― 資産と信用がそろった人に開く選択肢
先に結論を書くと、資産と銀行からの信用がそろうと、個人では手の届かなかった規模の事業に、参加できる側に回れるということです。
たとえば、銀行や他の投資家と組んで建物を建て、テナントの賃料を受け取る事業。あるいは、国が補助金で後押ししている農業のような分野で、設備を持つ側に回る事業です。
どちらも、1人の給料では届かない規模ですが、実績のある法人と信用があれば、話を持ちかけられる側になります。
私がAIで稼ぐ方法を教えているのは、それが良い入口だからです。ただ、資本主義のゲームを広く見ると、稼ぐスキルは参加するための入場券で、本当のゲームはその先にあります。自分の時間ではなく、自分の持つ資産と信用で、次の選択肢を選べるようになることです。
あなたはどちらの道か ― 年収600万円を境に、やることが変わる
先に結論を書くと、年収600万円未満の人はまず収入の絶対額を上げること、600万円以上の人は稼いだお金を残す仕組みに手をつけること、が次の一歩です。
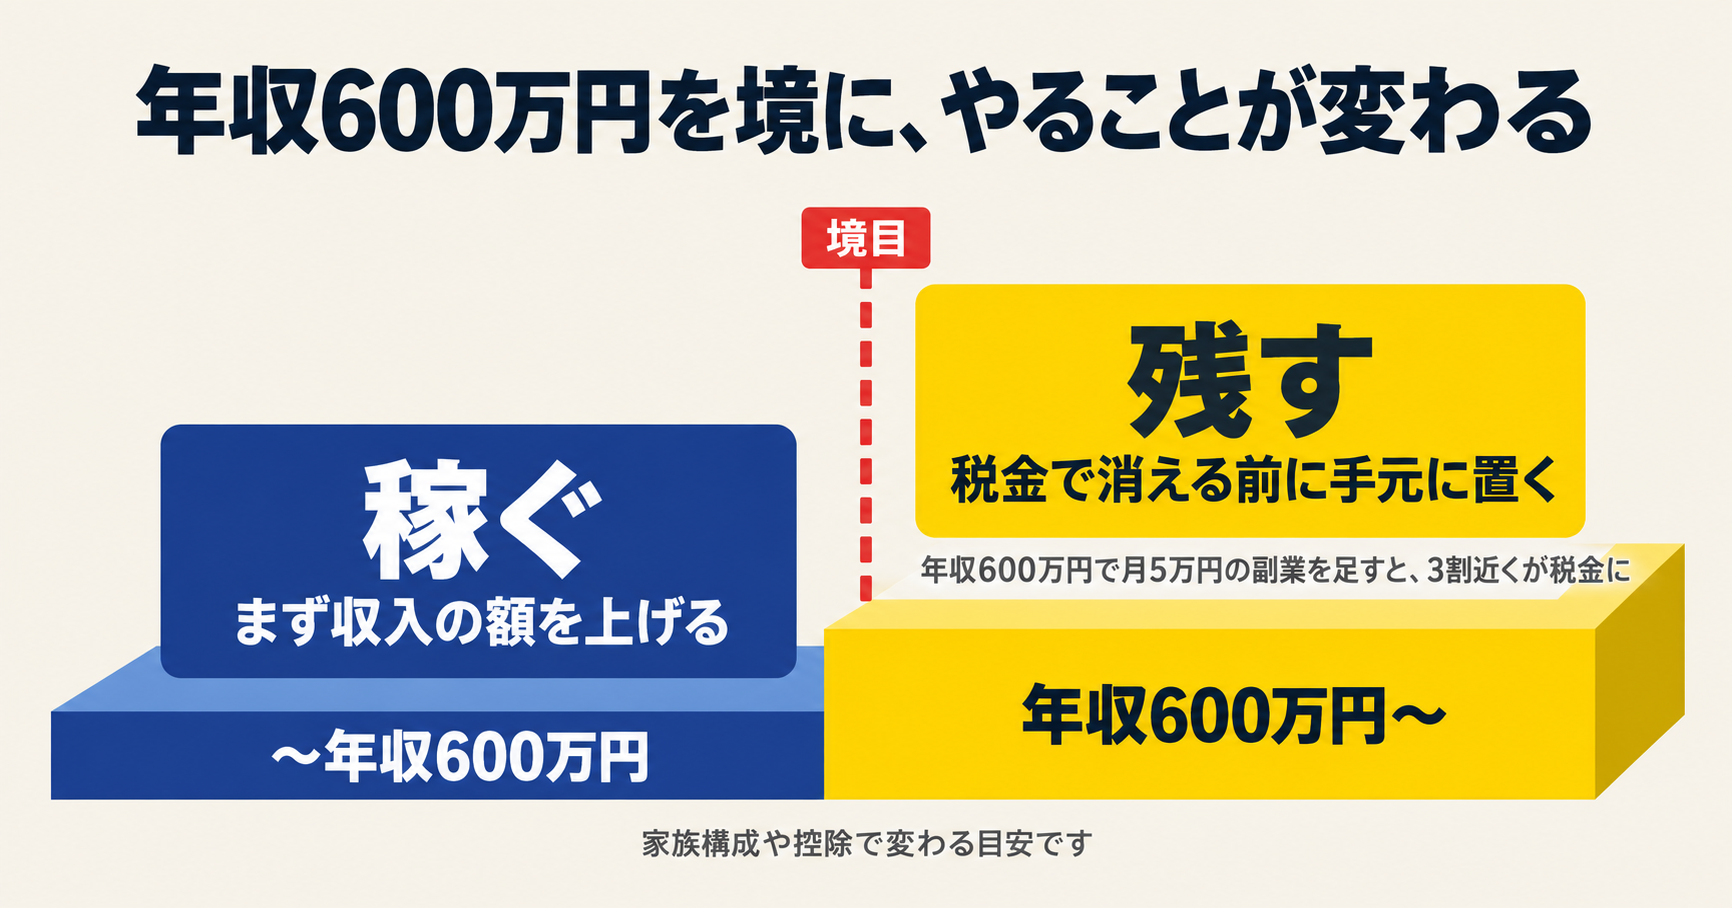
年収600万円に届いていない人へ。正直に書くと、夢のある話より先に、まず600万円のラインに届くところで苦労する人が大半です。副業を選ぶなら、学ぶお金と作業する時間を無駄にしない選び方をしてください。
先ほどの4つの条件と4段の順番が、その物差しになります。本業で交渉して年収を上げる道も、もちろんあります。
年収600万円を超えている人へ。この先の道は2つです。1つは、これまでどおり会社で働き、給料が上がるのを待ち、税金に削られながら将来の不安を抱え続ける道。副業を足して、少しの収入増で満足する道もここに入ります。
もう1つは、自分が事業を持ち、国のルールを使って、資産が資産を生む形を自分の手で回し始める道です。
マイホームのローンについて
私の周りでも、35年のローンで家を買う人は多いです。家はお金を生まないので、そのローンは毎月お金を持ち出すだけの借金です。家を買うこと自体を否定するつもりはありません。理想の家に住むことは、お金に代えられない価値があります。
ただ、キャッシュフローが悪くなるという覚悟は持ってください。
もう1つの順番もあります。先にお金を生む資産を持ち、そこから生まれるお金でローンを返し、最後に残ったお金で家を買う。借金をするなら、お金を生むものに対してする。この考え方を知っておくだけで、同じ借金の意味が変わります。
最初の一歩は小さくてかまいません。付き合いのある税理士に「会社員のまま事業を持つと、自分の場合どうなるか」を聞いてみる。法務局のサイトで、法人設立の手順を眺めてみる。その小さな行動が、10年後の手元を変えていきます。
よくある質問
年収600万円という基準に根拠はありますか
2つあります。1つは税金で、年収600万円を超えると、副業で足した所得の3割近くが税金に消えるようになり、年収が上がるほどその割合は大きくなります。もう1つは信用で、所得が高いほど、お金を借りて資産を持つ選択肢が現実的になります。
家族構成や控除で変わるので、絶対の線ではありません。
会社員が個人事業主になっても大丈夫ですか
税務署に開業の届けを出すこと自体は、会社員でもできます。気をつけるのは会社の就業規則です。資産を持って運用してもらう形は、自分が働く副業とは性質が違いますが、規定の書き方は会社ごとに違うので、ご自身で確認してください。
減価償却で税金はずっと安くなりますか
なりません。減価償却の経費が立つのは耐用年数の間だけで、その後は経費が減って税金が増えます。税金を払う時期を後ろにずらす仕組みなので、ずらしている間に次の資産を用意していく回し方が前提になります。
ローンを組むのが怖いのですが
怖いと感じるのは自然です。見るべきは、借りたお金が何を生むかです。お金を生まないものに対するローンは持ち出しになり、お金を生む資産に対するローンは、その資産の収益で返していけます。自己資金に余裕があれば、ローンを使わずに始める方がより安全です。
税金の数字は正確ですか
2026年分の所得税と住民税の仕組みで計算しています(独身・扶養なし・40歳未満、社会保険料は東京都の協会けんぽの料率で年収に比例させた概算)。基礎控除の上乗せは2026年と2027年だけの特例で、その後は数字が変わります。
事業として認められるかどうかや、個別の事情でも結論は変わります。実行の前には、税理士などの専門家に確認してください。
「残す」の続きを、PDFマニュアルと動画セミナーで受け取る
先に結論を書くと、この記事で書いた考え方を、実際にどう始めるかまで含めて、完全版PDFマニュアル「年収600万円からの資産防衛術」と動画セミナーにまとめてあり、公式LINEで受け取れます。
- 完全版PDFマニュアル「年収600万円からの資産防衛術」
- 公開動画セミナー「お金の守り方セミナー」
- 専門家による無料相談の優先案内
登録は無料で、受け取りは下の画像から。
おわりに ― 稼ぐの次の段階を知っているか
年収600万円を超えたら、次にやることは副業ではありません。稼いだお金を、どう残すか。私はそれを、稼ぎ方を教える立場になってから、自分の税金で知りました。もっと早く知っていれば、と何度も思いました。
だから、身の回りの人とこの記事を読んでくれた方には、先に知っておいてほしいのです。
この記事は、特定の商品への投資を勧めるものではなく、元本や収益を保証するものでもありません。最終的な判断はご自身で行ってください。
この考え方は、Kindle本「副業はやめておけ。」にも書いています。