自賠責保険(車やバイクを持つ人が、法律で必ず入る保険)の保険料が、2026年11月1日から上がります。全部の車種の平均で6.2%の引き上げです。上がるのは約13年ぶりで、普通の乗用車なら2年分が17,650円から18,560円になります。
交通事故は、ここ数年で減ってきました。それなのに、なぜ自賠責保険の保険料は上がるのか。答えは、事故の数ではなく、保険料の「貯金」のほうにありました。今日は、値上げの理由と、車検のときに払う額がいくら変わるかを、順番に見ていきます。
こういうことがありました ― 11月1日から、自賠責保険が平均6.2%上がる
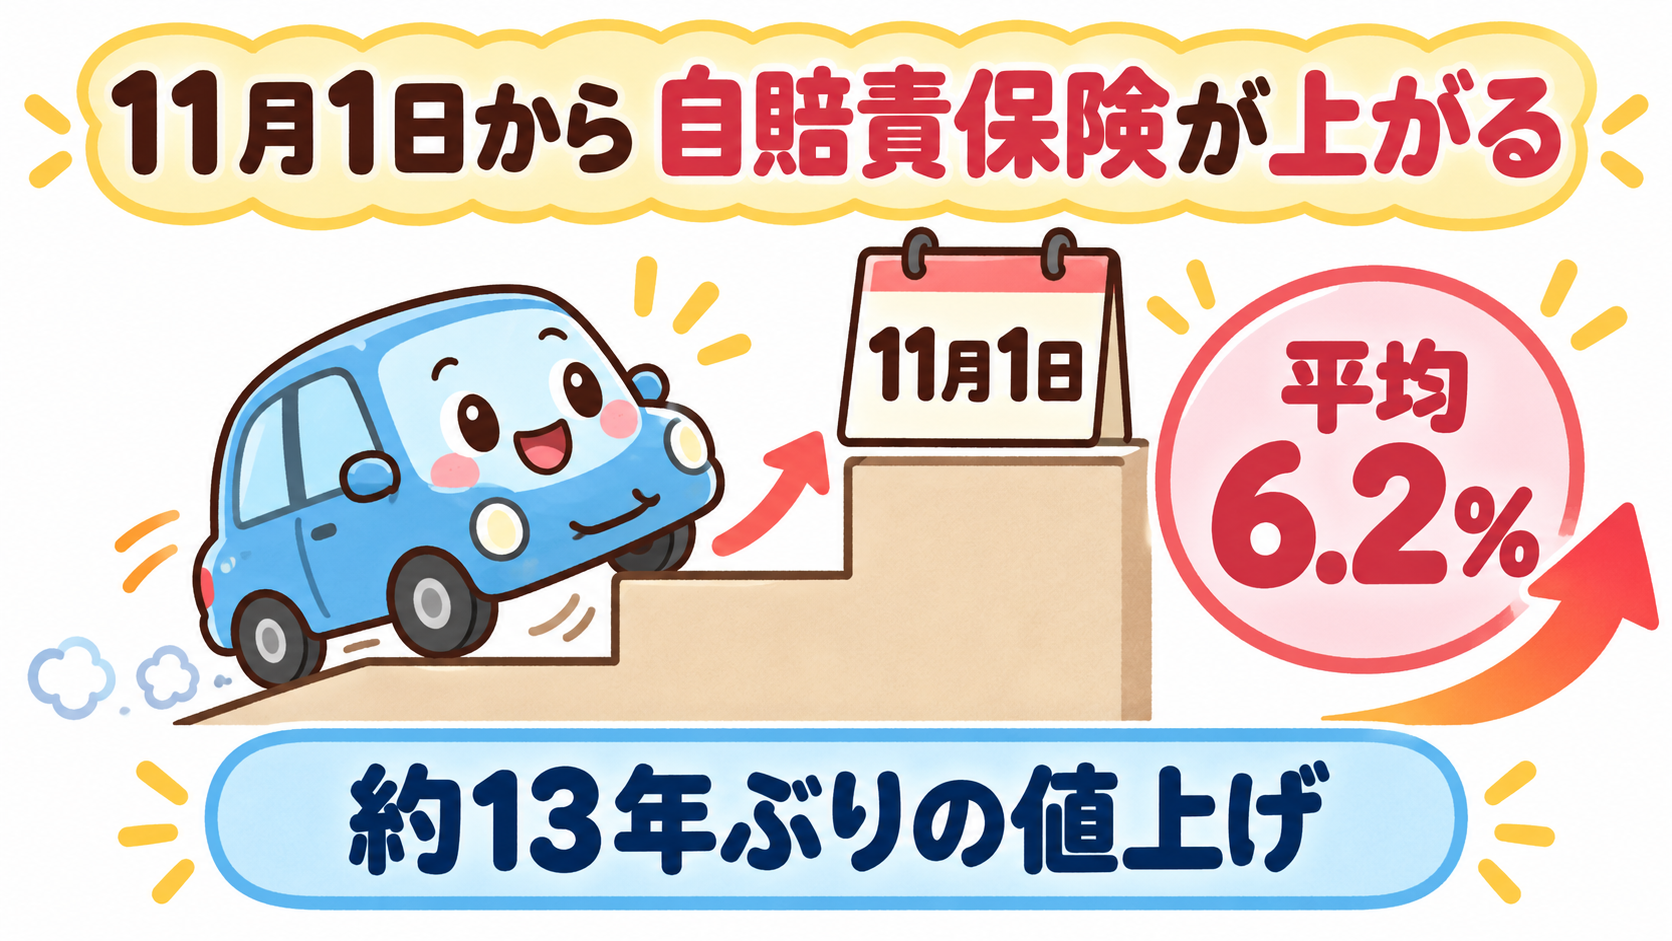
自賠責保険の保険料が、11月1日から全車種の平均で6.2%上がります。料金を決める損害保険料率算出機構が新しい料金を届け出て、4月30日の金融庁の審議会で了承されました。
損害保険料率算出機構は、保険の料金のもとになる数字を計算する団体です。自賠責保険の料金はこの団体が計算して届け出て、金融庁(お金の仕事をする会社を見守る国の役所)の審議会で話し合って決まります。
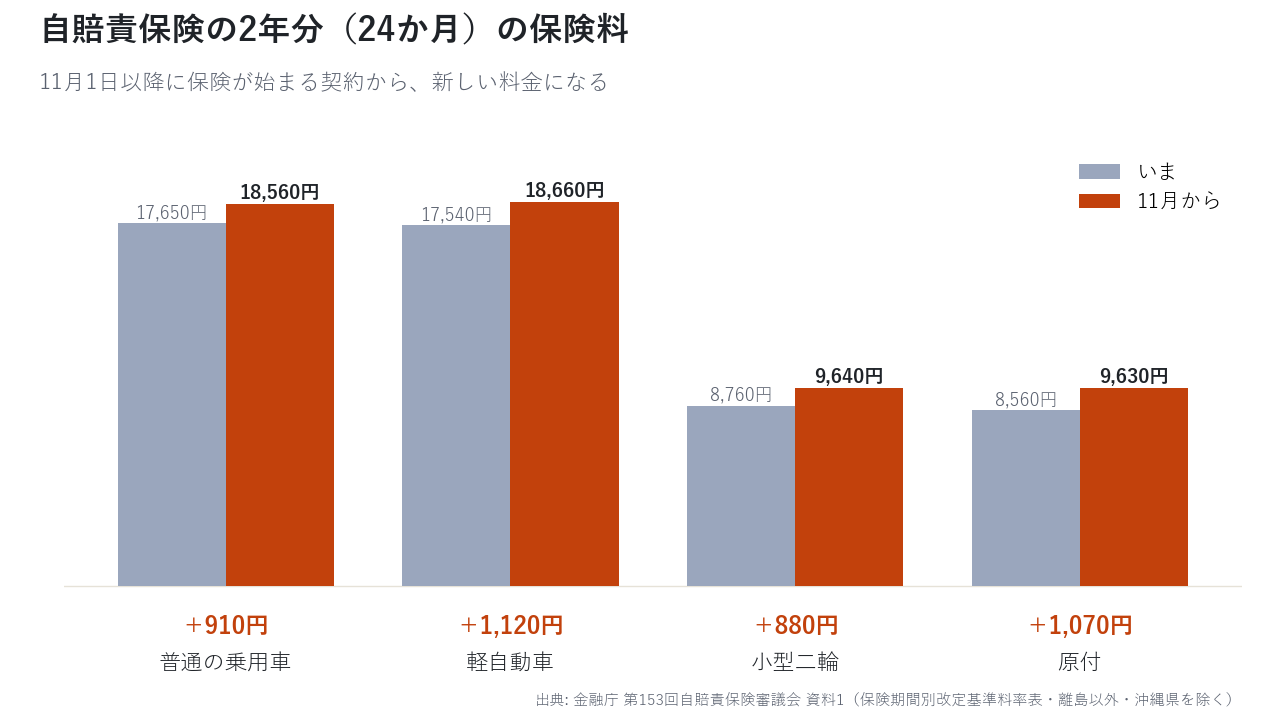
2年分(24か月)の保険料の、いまと11月からの比べはこちら。
- 普通の乗用車(自家用乗用車):17,650円 → 18,560円(910円上がる)
- 軽自動車(車検のある車):17,540円 → 18,660円(1,120円上がる)
- 小型二輪(大きめのバイク):8,760円 → 9,640円(880円上がる)
- 原付:8,560円 → 9,630円(1,070円上がる)
新しい料金になるのは、11月1日以降に保険が始まる契約からです。保険料は、どの保険会社で入っても同じです。
そもそも、自賠責保険とは何か
自賠責保険は、車やバイクを持つ人が、法律で必ず入らなければならない保険です。交通事故で相手の人をけがさせたり、死なせてしまったりしたときに、被害を受けた人を助けるためのお金が出ます。
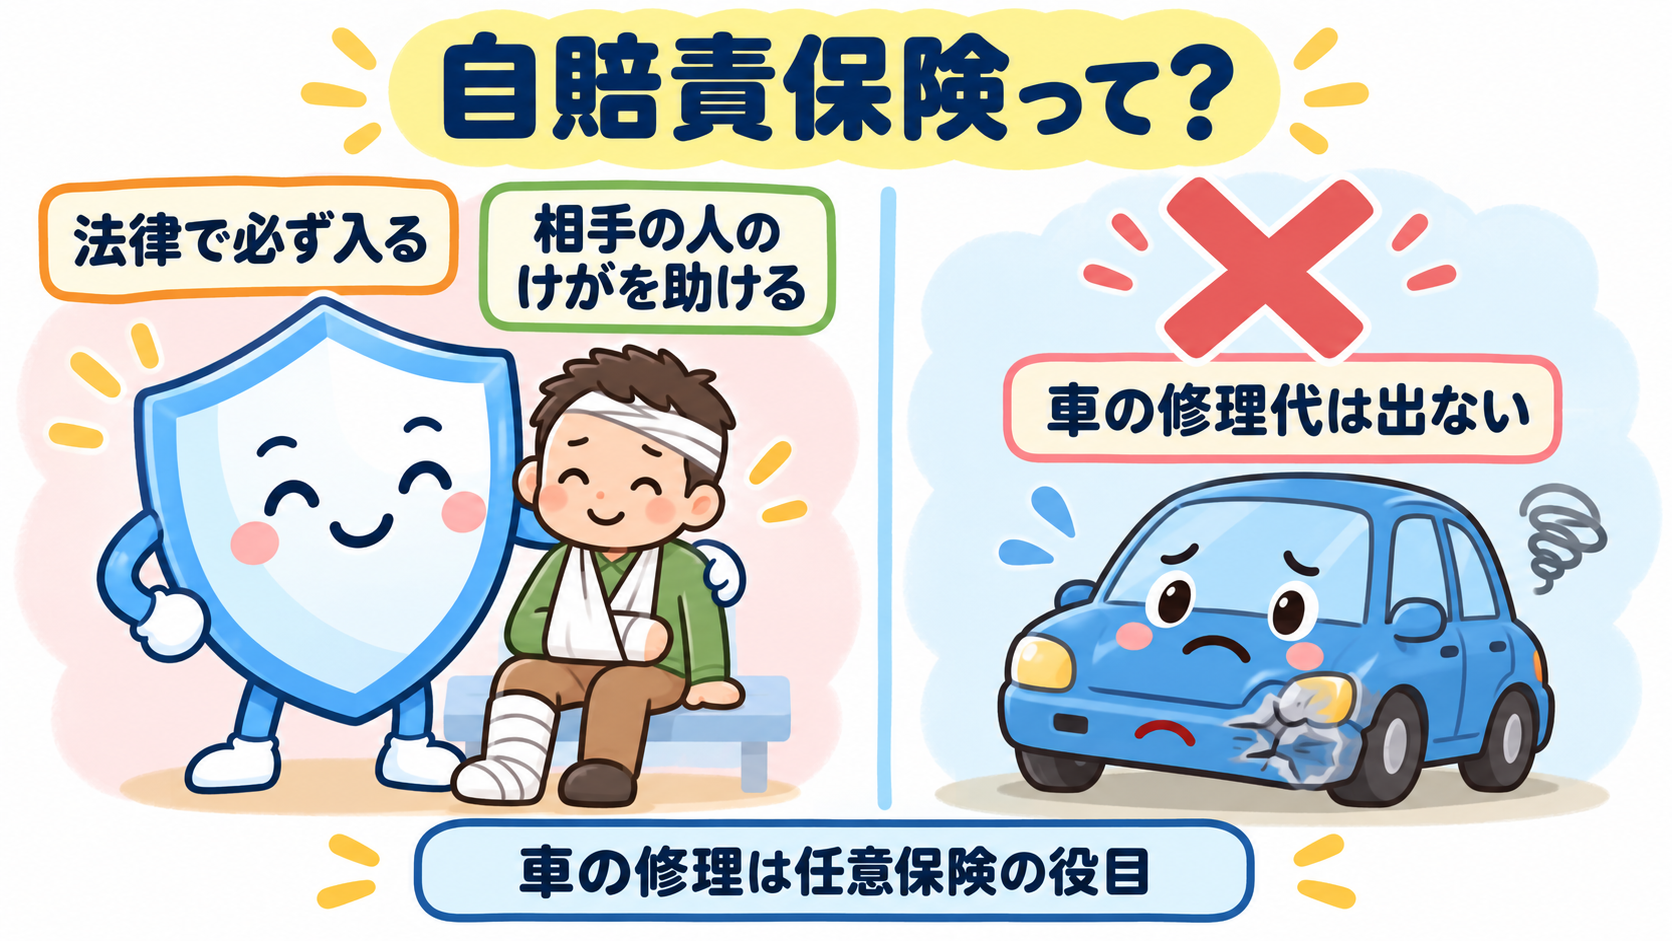
自賠責保険は、自動車損害賠償保障法という法律で入ることが決まっています。自分で選んで入る任意保険に入っていても、自賠責保険にも入らなければなりません。入らずに運転すると、1年以下の拘禁刑か50万円以下の罰金になり、違反点数も6点で免許停止になります。
被害を受けた人1人あたりに出るお金には、上限があります。
- 死亡したとき:3,000万円まで
- けがをしたとき:120万円まで
- 後遺障害(けがのあとに体に残る障害):等級によって75万円〜4,000万円まで
自賠責保険が助けるのは、人のけがです。相手の車や物の損害、自分のけが、車の修理代は、原則として出ません。そこは任意保険の役目です。
なぜ事故は減ったのに上がるのか ― 保険料の貯金が減った
事故が減ったぶんだけを見ると、保険料は6%ほど下げられるはずでした。ところが、保険料の足りない分を埋めてきた貯金が減ったぶんで、9%ほど上げる必要が出ました。差し引きで、自賠責保険の保険料は上がることになりました。
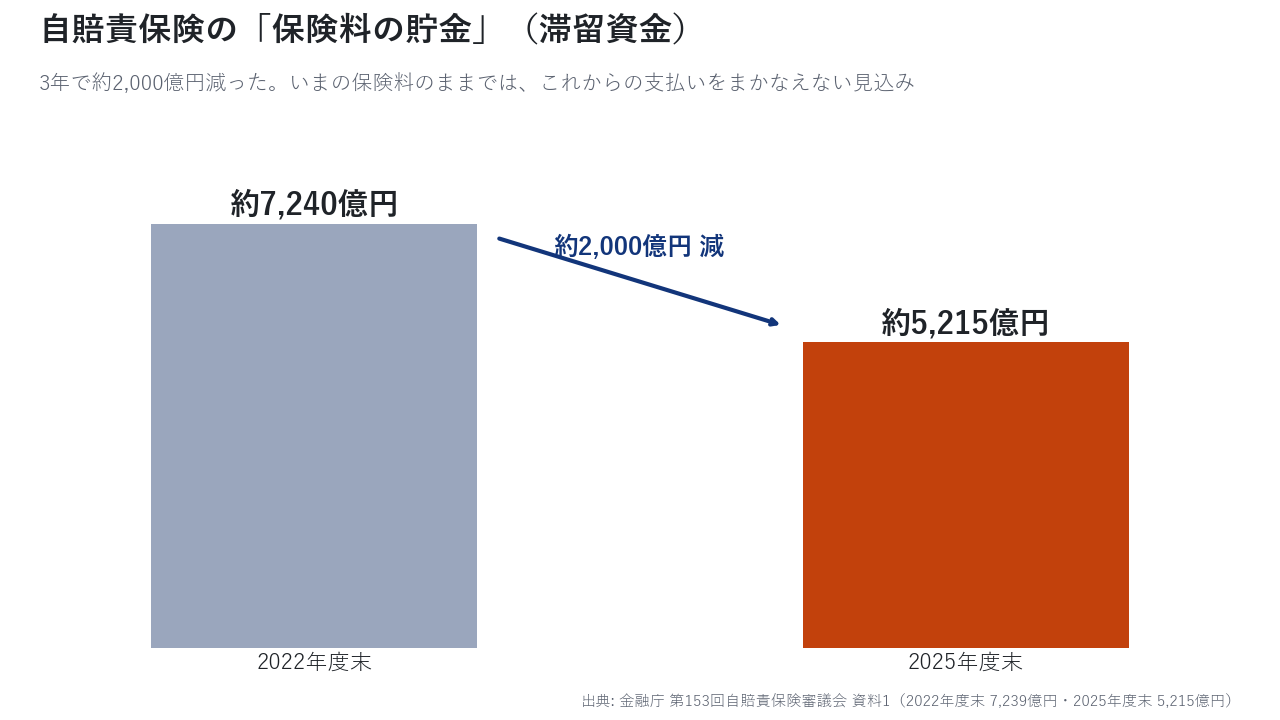
金融庁の資料には、値上げの理由が3つ書いてあります。
- 事故の割合は減ってきたが、下げ止まりつつある。医療費が増えるなどして、1件あたりに払うお金が上がっている
- 足りない分を埋めてきた貯金(滞留資金)が、2022年度末の約7,240億円から、2025年度末の約5,215億円に減った。いまの保険料のままでは、これからの支払いをまかなえない見込み
- 保険会社が手続きにかける費用と、代理店(保険の窓口のお店)の手数料も、給料と物価が上がって足りなくなっている
6.2%の中身も分かれています。被害を受けた人に払うお金にあてる部分が3.3%、保険会社の事務の費用が12.9%、代理店の手数料が4.4%の引き上げです。この3つを、保険料の中で占める割合に合わせて混ぜると、平均6.2%になります。
前回、なぜ下がっていたのか
前回の改定は、2023年4月でした。このときは全車種の平均で11.4%下がり、普通の乗用車の2年分は20,010円から17,650円になりました。事故が減って、貯金が想定よりも多くたまったからです。
報道では、このときの料金は、たまった貯金を契約した人に返すために、もともと赤字になる高さで決めていたと伝えられています。金融庁の資料でも、払うお金が保険料を上回る前提になっていました。
つまり、2023年からの安い料金は、貯金を少しずつ使って支えていた、ということです。
町内会の助け合い箱で考えると
このしくみ(事故は減ったのに、貯金が減ったせいで保険料が上がる)を、町内会の「助け合い箱」にたとえます。
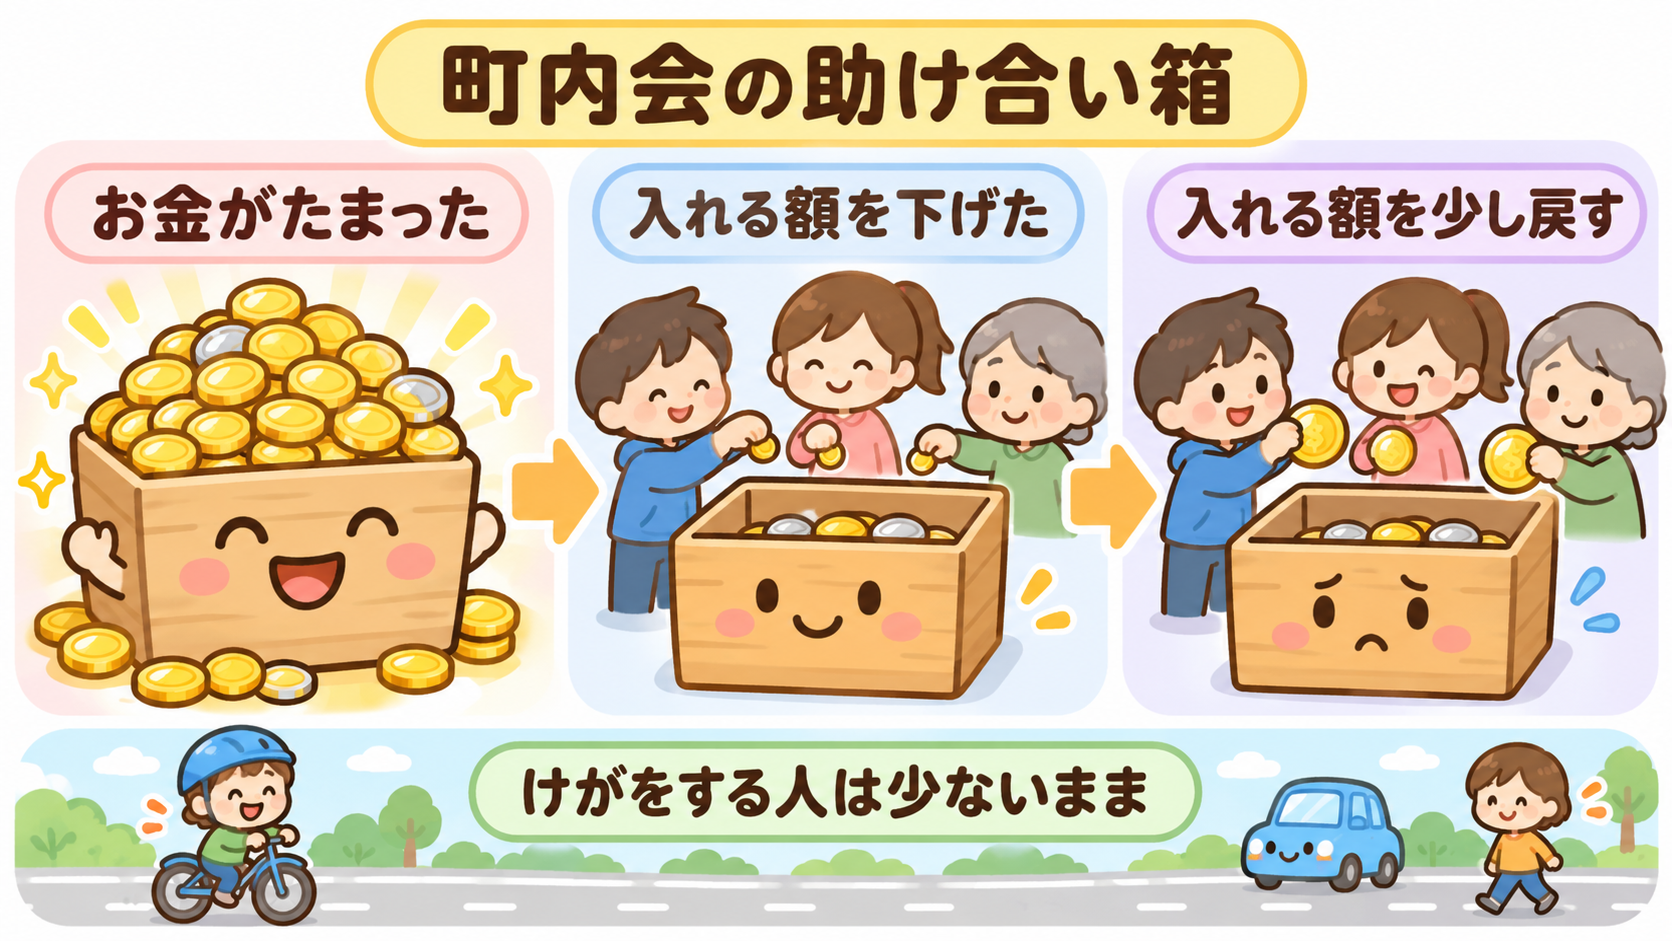
ある町内会では、みんなが毎月少しずつお金を入れる助け合い箱があります。町でけがをした人がいたら、この箱からお金を出して助けます。何年か、けがをする人が少なかったので、箱にお金がたくさんたまりました。
そこで町内会は、毎月入れる額を下げて、足りない分は箱の中のお金から足すことにしました。何年か続けるうちに、箱の中のお金はだんだん減ってきます。けがをする人は少ないままでも、箱が空になる前に、毎月入れる額を少し戻す必要が出てきます。
- 毎月入れるお金が、自賠責保険の保険料にあたります
- 助け合い箱にたまったお金が、滞留資金(保険料の貯金)にあたります
- けがをする人が少なかったことが、事故が減ったことにあたります
- 入れる額を下げて箱から足していたことが、2023年に保険料を下げたことにあたります
- 入れる額を少し戻すことが、11月からの値上げにあたります
日本の私たちには ― 車検で払う額は、いくら変わるのか
自賠責保険は、普通の乗用車なら2年分で910円の値上げ。1か月にならすと約38円です。軽自動車は2年分で1,120円、原付は上げ幅が12.5%と、車種のなかでも大きい側です。
自賠責保険は、車検のときに一緒に払うことが多い保険です。2年ごとに車検がある車なら、この差が出るのは、次の車検のときです。
- 普通の乗用車:2年で910円。910÷24で、1か月あたり約38円です
- 軽自動車:2年で1,120円。上げ率は6.4%で、普通の乗用車の5.2%より大きくなっています
- 原付:2年で1,070円。上げ率は12.5%です
- 普通の乗用車と軽自動車を1台ずつ持つ家:2年で910+1,120=2,030円です
ただ、今回の値上げのあとでも、普通の乗用車の2年分は18,560円です。2023年に下がる前の20,010円よりは安いままです。2023年に下がった分(2,360円)のうち、4割ほどが戻る、と考えるとイメージしやすくなります。
いつの料金になるかは、手続きをした日ではなく、保険が始まる日で決まる、とJAF(日本自動車連盟)は伝えています。保険が10月31日までに始まれば、いまの料金です。
払った保険料は、どこへ行くのか ― 保険会社のもうけにはならない
自賠責保険の保険料は、損失も利益も出さないように決める決まりがあります。私たちが払う保険料は、保険会社のもうけではなく、事故で被害を受けた人への支払いと、必要な費用にあてられます。
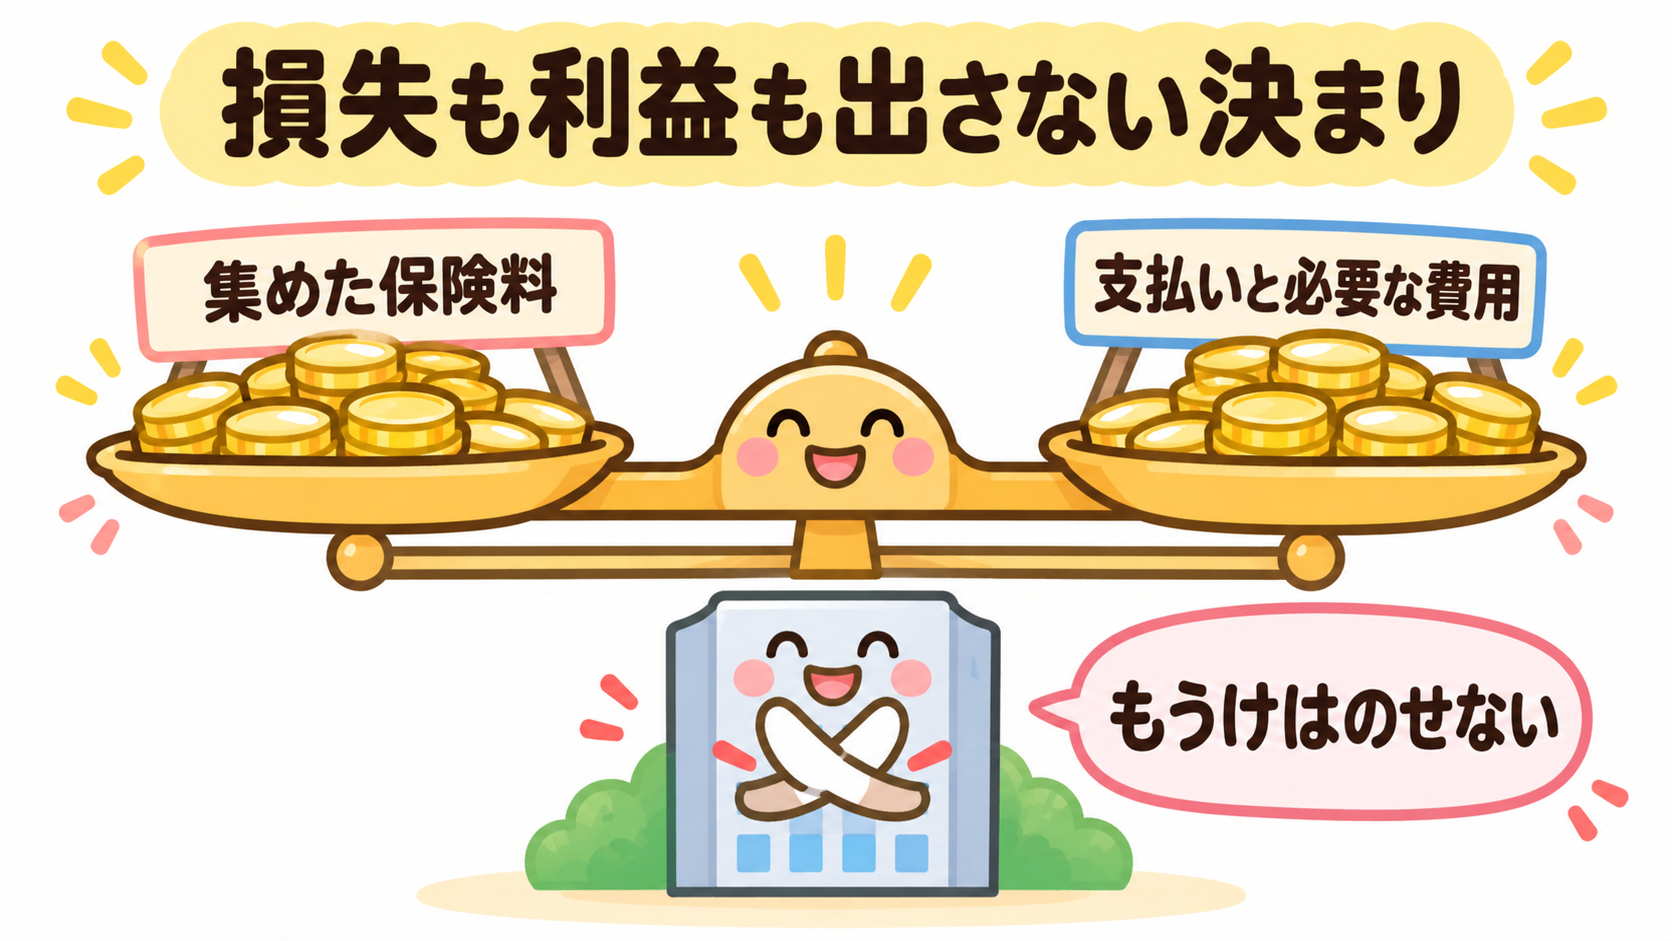
国土交通省によると、自賠責保険の保険料は「ノーロス・ノープロフィットの原則」に従って、毎年確かめられています。ノーロス・ノープロフィットとは、損失(ロス)も利益(プロフィット)も出さない、という意味です。
集めた保険料は、被害を受けた人への支払いと、必要な費用にあてるためのものです。
だから、今回の値上げは「保険会社がもうけたいから」ではありません。
- 事故で被害を受けた人への支払いにあてる貯金(滞留資金)が減ったので、積み直す
- 保険会社の事務の費用や、代理店の手数料が、給料や物価の上がりで足りなくなったので、埋め合わせる
次の車検で払う910円(普通の乗用車の2年分)は、事故にあった人を支えるしくみを続けるためのお金、と考えるとわかりやすくなります。
こうした「お金の守り方」の考え方をまとめた資料は、記事の最後に置いておきました。
今日の言葉 ― 「滞留資金」
滞留資金は、自賠責保険の保険料のうち、使われずに残ってたまったお金のことです。わかりやすく言えば、保険料の貯金です。今回の値上げは、この貯金が減ったことがいちばん大きな理由でした。
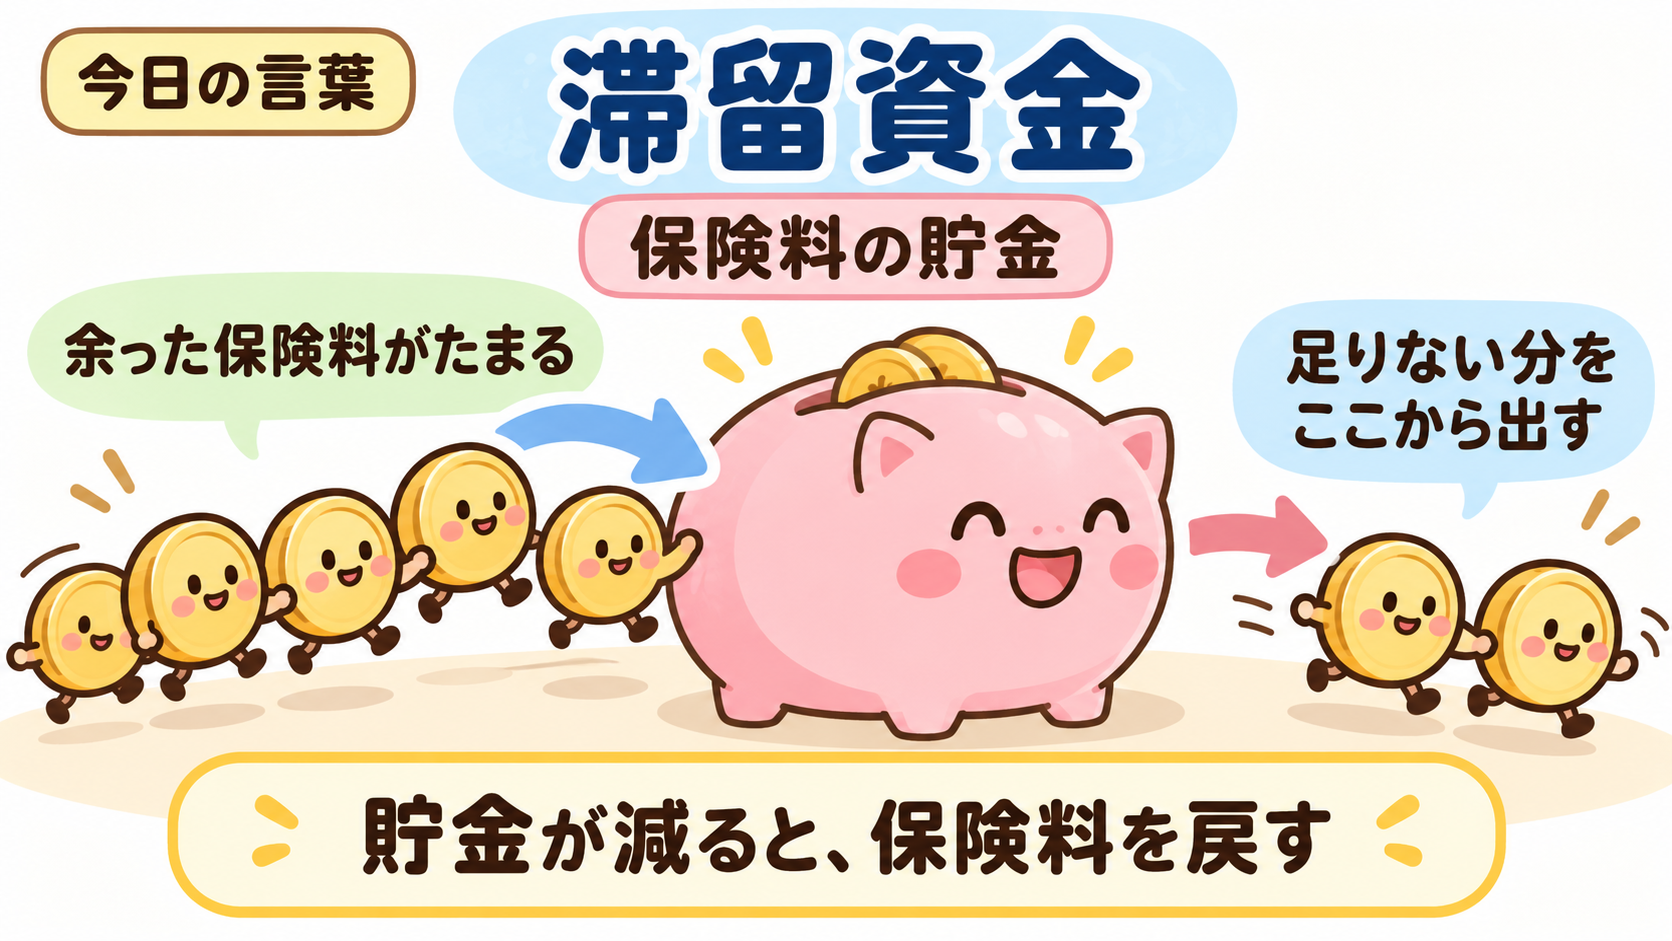
- 事故が少ない年が続くと、集めた保険料が余り、滞留資金がたまります
- たまりすぎたときは、保険料を下げて契約した人に返します(2023年がそうでした)
- 保険料を下げているあいだは、足りない分を滞留資金から出すので、少しずつ減っていきます
- 減ってきたら、保険料を戻します(今回の11月がそうです)
自賠責保険の保険料は、事故の数だけでなく、滞留資金がどれだけ残っているかでも上がり下がりします。次に自賠責保険のニュースを見たときは、事故の数と、貯金の残りの両方を見ると、理由が読みやすくなります。
よくある質問
自賠責保険は、いつから上がりますか
2026年11月1日からです。11月1日以降に保険が始まる契約から、新しい料金になります。
普通の乗用車だと、いくら上がりますか
2年分(24か月)で、17,650円から18,560円になります。910円の値上げで、1か月にならすと約38円です。
事故は減っているのに、なぜ上がるのですか
保険料の足りない分を埋めてきた貯金(滞留資金)が、約7,240億円から約5,215億円に減ったからです。事故が減ったぶんの下げよりも、貯金が減ったぶんの上げのほうが大きくなりました。
保険会社によって、保険料はちがいますか
ちがいません。自賠責保険の保険料は、どの保険会社で入っても同じです。
自賠責保険で、車の修理代は出ますか
原則として出ません。自賠責保険が助けるのは、事故で相手の人がけがをしたときなどです。車の修理代は、任意保険の役目です。
前に上がったのは、いつですか
上がるのは約13年ぶりです。前回の改定は2023年4月で、そのときは平均11.4%下がりました。
値上げで、保険会社はもうかりますか
自賠責保険では、もうかりにくいしくみです。自賠責保険の保険料は、損失も利益も出さない決まり(ノーロス・ノープロフィットの原則)で決められています。
おわりに ― 事故が減っても、保険料の貯金が減れば保険料は上がる
自賠責保険の保険料が、11月から上がる理由を見てきました。事故は減ってきました。けれど、2023年からの安い料金は、たまった貯金を使って支えていたものでした。その貯金が減ってきたので、料金を少し戻す。それが、約13年ぶりの値上げの中身です。
普通の乗用車なら、2年で910円、1か月にならすと約38円です。次の車検のときに、領収書の自賠責保険の欄を見てみると、今日の話がそのまま数字で見えるはずです。
このシリーズでは、ニュースを1つずつ取り上げて、小学生でもわかる言葉で読み解いています。
身のまわりのお金の動きに振り回されないための、お金の守り方は、こちらにまとめています。PDFマニュアル・動画セミナー・無料相談の優先案内の3つを、公式LINEで受け取れます。