

2026年のノーベル経済学賞は、景気の波をならすために「金利」をどう動かすかの土台をつくった、アメリカの2人に決まりました。金利とは、お金を借りたときに払う「お金のレンタル料」のことです。
世界の中央銀行(国のお金の元締めの銀行)は、いまこの2人の考え方をもとにした模型を使って、金利を上げるか下げるかを考えています。日本の中央銀行は日銀(日本銀行)で、お札を出し、金利を決めている銀行です。
その日銀は9月に金利を1.25%に上げ、銀行は11月から住宅ローンのもとになる金利を上げます。つまり、今回のノーベル賞は、遠い国のえらい学者の話ではなく、あなたの家のローンと預金の話です。
この記事は「こういうことがありました → 今日はこれを学びましょう」の順で進みます。
こういうことがありました ― ノーベル経済学賞は「景気の波をならす研究」に
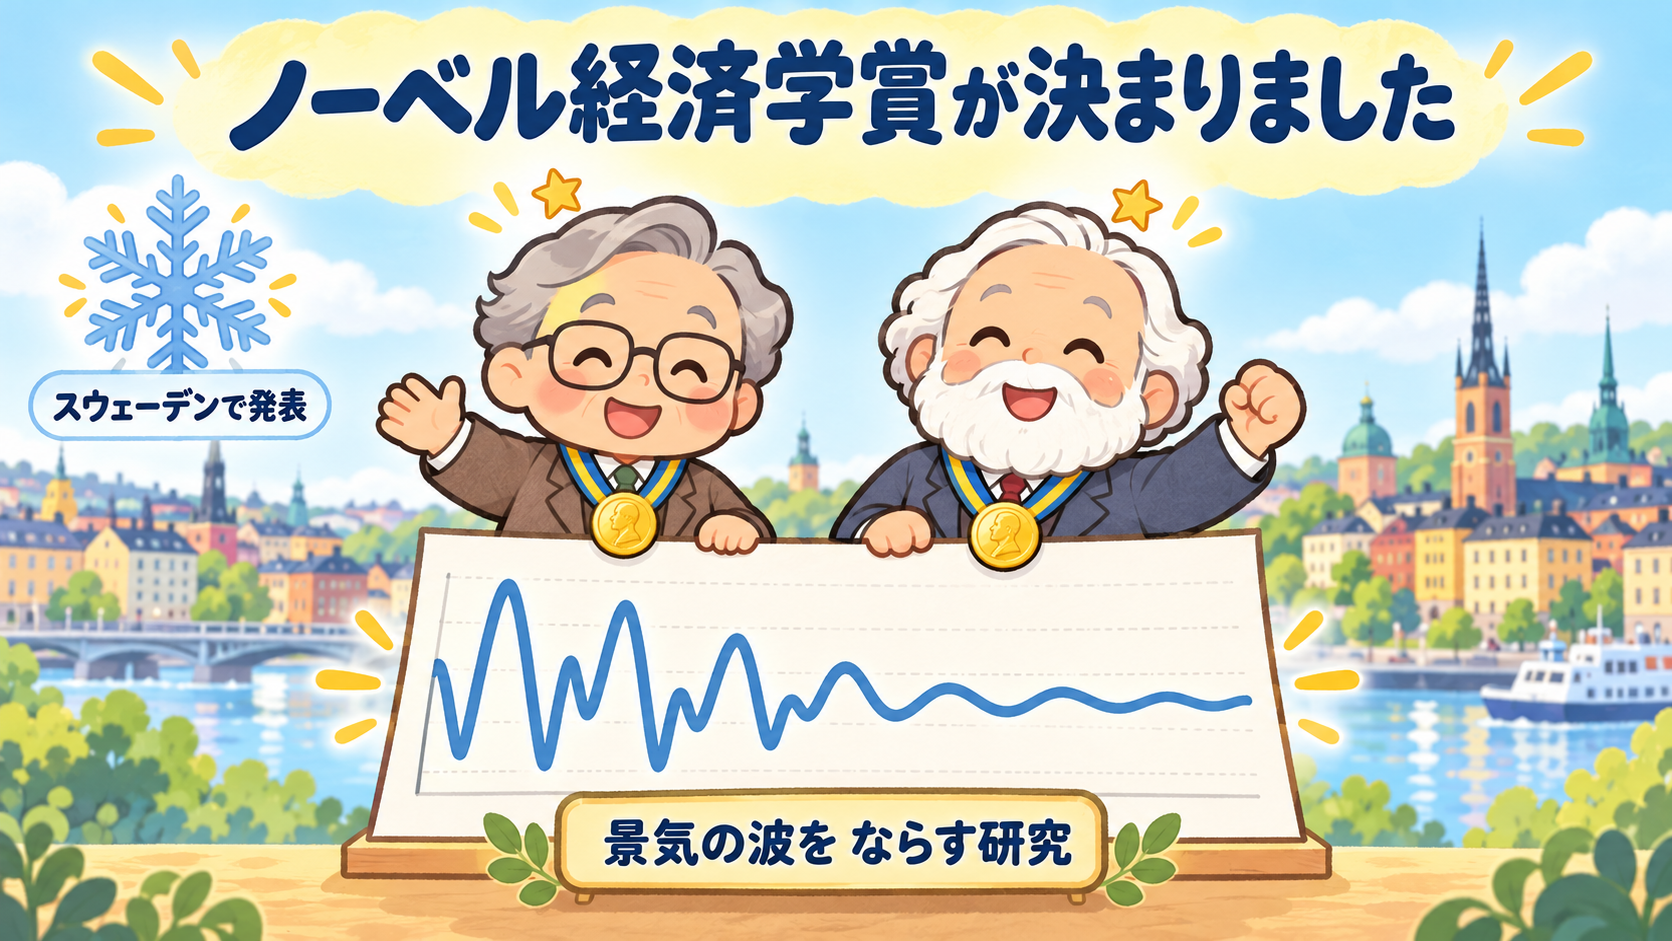
10月12日、2026年のノーベル経済学賞が、景気の波をならす研究をしたロバート・ホールさんとマイケル・ウッドフォードさんに贈られると発表されました。
発表したのは、スウェーデンの王立科学アカデミーです。ホールさんは1943年生まれで、アメリカのスタンフォード大学の先生です。ウッドフォードさんは1955年生まれで、アメリカのコロンビア大学の先生です。
賞金は1200万スウェーデン・クローナで、2人で半分ずつ分けます。
賞の理由を、アカデミーはむずかしい言葉で「マクロ経済の安定化のミクロ経済学的な基礎」と書いています。やさしく言うと、「景気の波をならすしくみを、一人ひとりの家計と会社の動きから組み立て直した」ということです。
日本でも、Yahoo!ニュースの経済のランキングに「ノーベル経済学賞 米大教授2人に」と並びました。
アカデミーの解説には、こんな一文があります。「次にあなたの国の中央銀行が金利を決めるとき、その判断の材料の1つは、この2人の考え方から生まれた模型の計算です」。ここが、今日いちばん大事なところです。
そもそもどこの話? ― スウェーデンで発表、アメリカの2人、そして日本
今回の話には、賞を発表したスウェーデン、受賞した2人のアメリカ、そして金利が動いている日本が出てきます。
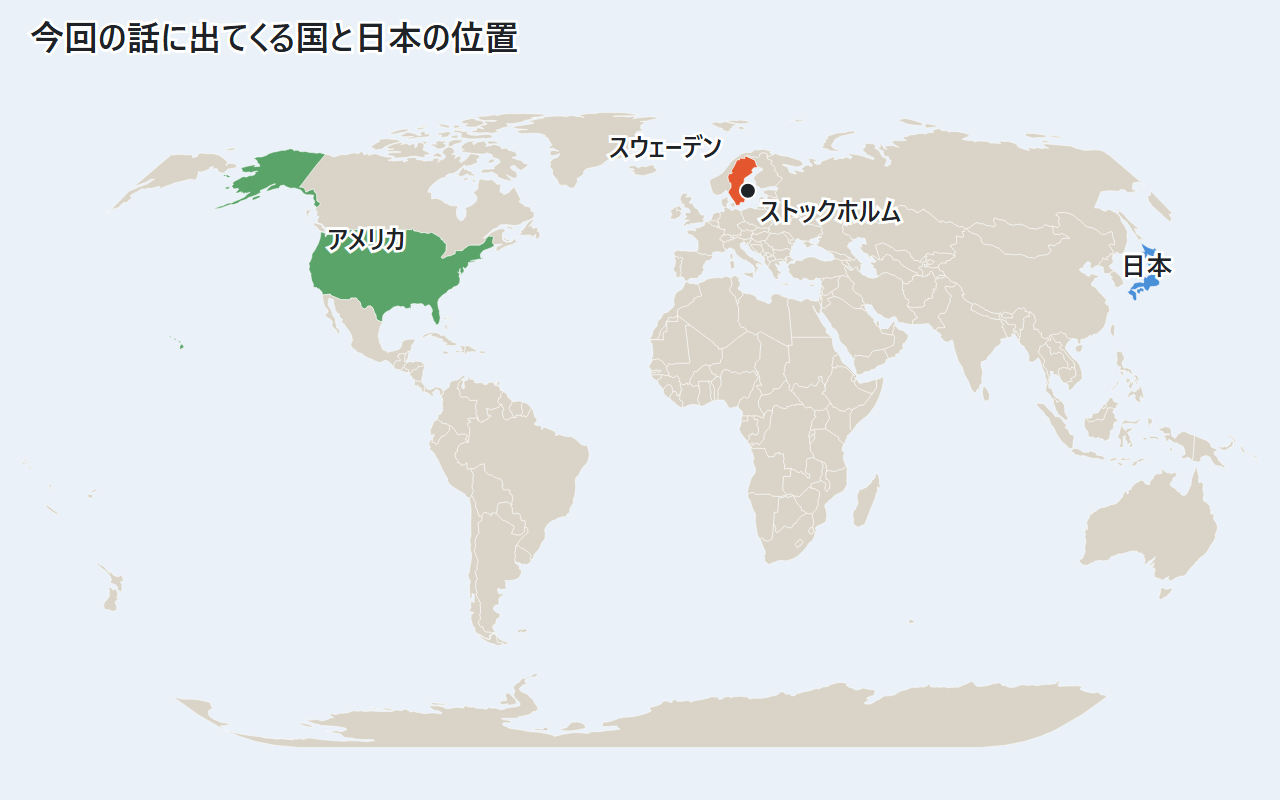
地図の色の意味はこうです。
- スウェーデン(赤):ヨーロッパの北にある国です。首都はストックホルムで、ノーベル賞の多くはここで発表されます
- アメリカ(緑):受賞した2人の先生が生まれ、研究している国です
- 日本(青):私たちの国です。日銀が金利を決めています
ノーベル経済学賞は、じつは「中央銀行がつくった賞」
ノーベル経済学賞は、正式には「アルフレッド・ノーベル記念 スウェーデン国立銀行 経済学賞」といいます。スウェーデン国立銀行は、スウェーデンの中央銀行です。日本でいえば、日銀にあたる銀行の名前がついている、ということになります。
その賞が今年、中央銀行が金利を決めるときの土台をつくった2人に贈られました。
景気の波と、金利の「アクセル」と「ブレーキ」
中央銀行は、景気が冷えたら金利を下げる「アクセル」、熱くなりすぎたら金利を上げる「ブレーキ」で、景気の波をならします。
そもそも景気と金利ってなに
景気とは、世の中のお金の回り方のことです。みんながたくさん買い物をして、会社がもうかり、給料が上がっている状態を「景気がいい」といいます。
金利は、お金を借りたときに払うレンタル料です。100万円を金利1%で1年借りたら、1万円のレンタル料を払います。お金を預けた人は、反対にレンタル料を受け取ります。これが預金の利息(預けたお金につくレンタル料)です。
アクセルとブレーキ
景気には波があります。よくなったり悪くなったりをくり返します。アカデミーの解説は、これを車の運転にたとえています。
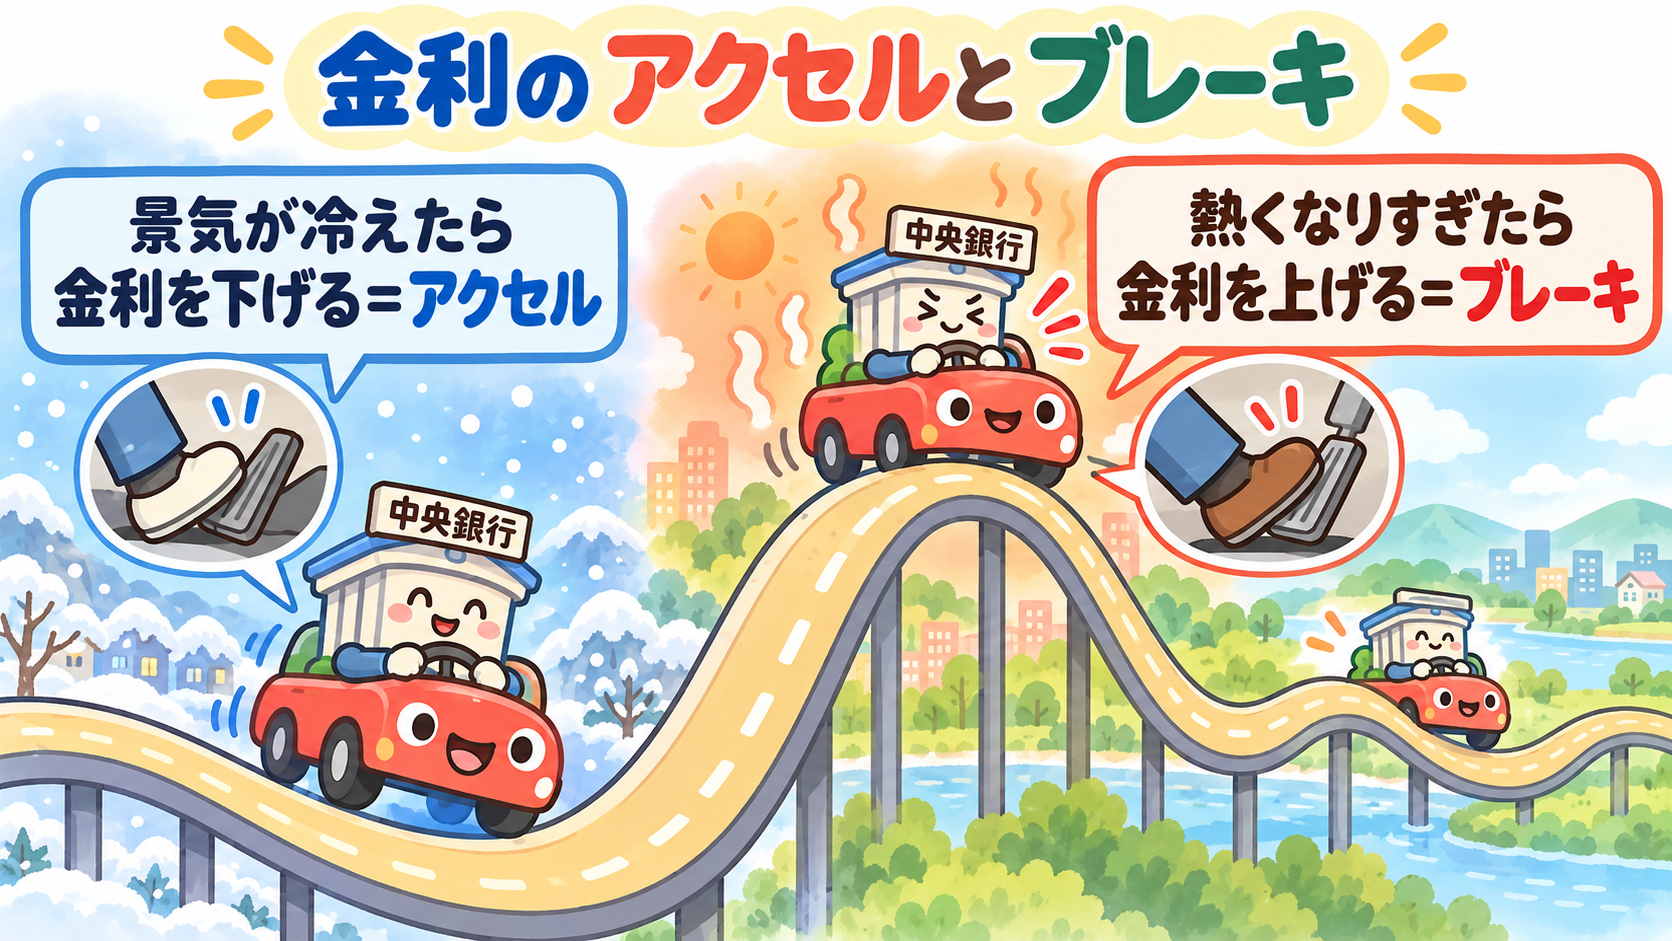
- アクセル(金利を下げる):景気が冷えて、ものが売れないとき。お金を借りやすくして、買い物や会社の設備にお金が回るようにします
- ブレーキ(金利を上げる):景気が熱くなりすぎて、物価(ものの値段)がどんどん上がりそうなとき。お金を借りにくくして、熱を冷まします
物価が上がり続けることをインフレといいます。インフレが進みすぎると、同じ1万円で買えるものがどんどん減ってしまいます。だから、ブレーキがいるのです。
1970年代、アクセルとブレーキが効かなくなった
このアクセルとブレーキの考え方は、100年近く前からありました。ところが1970年代、原油の値段が急に上がる石油危機が起きたとき、それまでの計算のしかたがうまく働かなくなりました。仕事がない人が多いのに、物価も上がり続ける。
そんな苦しい時期が、欧米で10年ほど続きました。
原油の値段が急に上がる。このシリーズの第1回・第2回で見た、中東のニュースと同じ種類の出来事です。
2人がしたこと ― 「この先どうなるか」で、人は今を決める
ノーベル経済学賞の2人は、人も会社も「この先どうなるか」を考えて今を決めている、というところから、金利の効き方の計算を組み立て直しました。
ホールさん:人は「これからの見込み」で、今使うお金を決める
ホールさんは1978年の論文で、こう考えました。人は、今月の給料だけでなく、「これからもらえるお金の見込み」で、今使うお金を決めている。だから、使うお金の量が変わるのは、先の見込みを変える新しい知らせが来たときだけだ、と。
ウッドフォードさん:中央銀行は「先の予定」を話すだけで効く
ウッドフォードさんは2003年の本で、ホールさんの考えを取り入れた模型を、3つの式にまとめました。この模型が、いま世界の中央銀行が使う模型のひな形になりました。
この模型の大事な点は2つです。
- 中央銀行は、金利を上げ下げすることで景気を動かせる
- 会社も家計も先のことを考えて決めるので、中央銀行が金利の先の予定をはっきり話すことが、とても大きな効き目をもつ
家族のおこづかいで考えると
2人の考え方は、家族のおこづかいにたとえると1つの話になります。
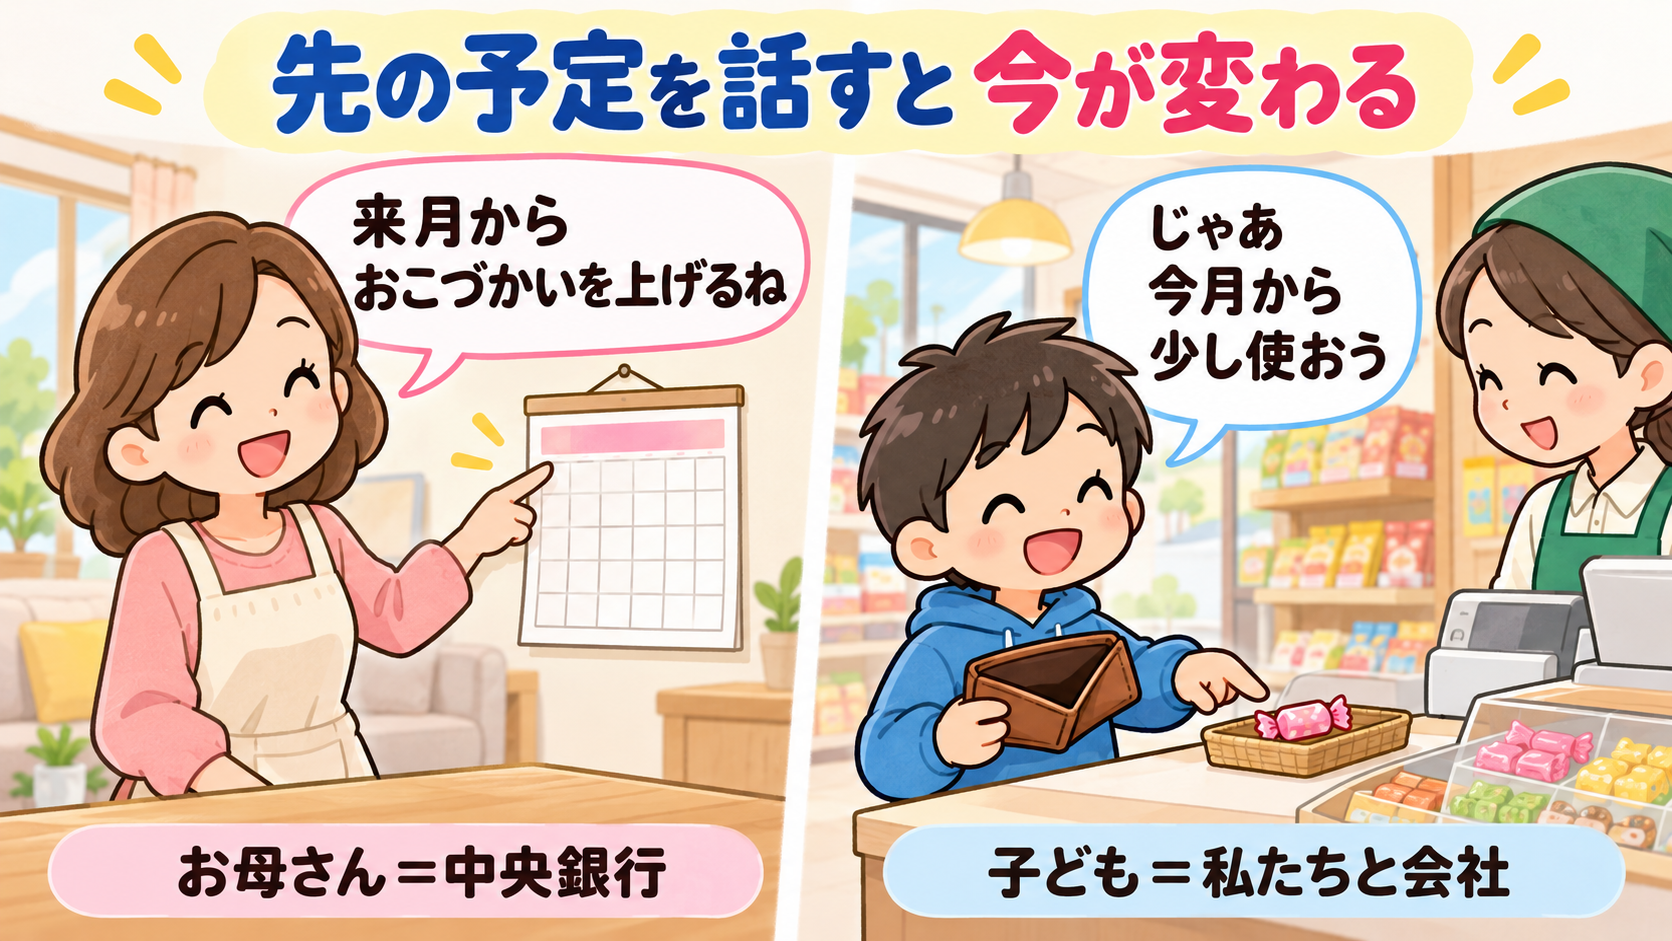
ある家で、お母さんが「来月から、おこづかいを上げるね」と前もって言いました。まだ1円も増えていないのに、子どもは「来月増えるなら」と、今月から少しお金を使い始めます。反対に「来月から減らすよ」と言われたら、今月から節約を始めます。
- 子どもが「これからの見込み」で今月の使い方を決めるのが、ホールさんの考え方です
- お母さんが「先の予定を話すだけで、今が変わる」のが、ウッドフォードさんの考え方です
中央銀行がお母さん、私たちと会社が子どもです。だから中央銀行は、金利を決めるたびに「この先どうするか」を、ていねいに話すようになりました。
日本の私たちには ― 日銀の1.25%が、住宅ローンと預金に届く道
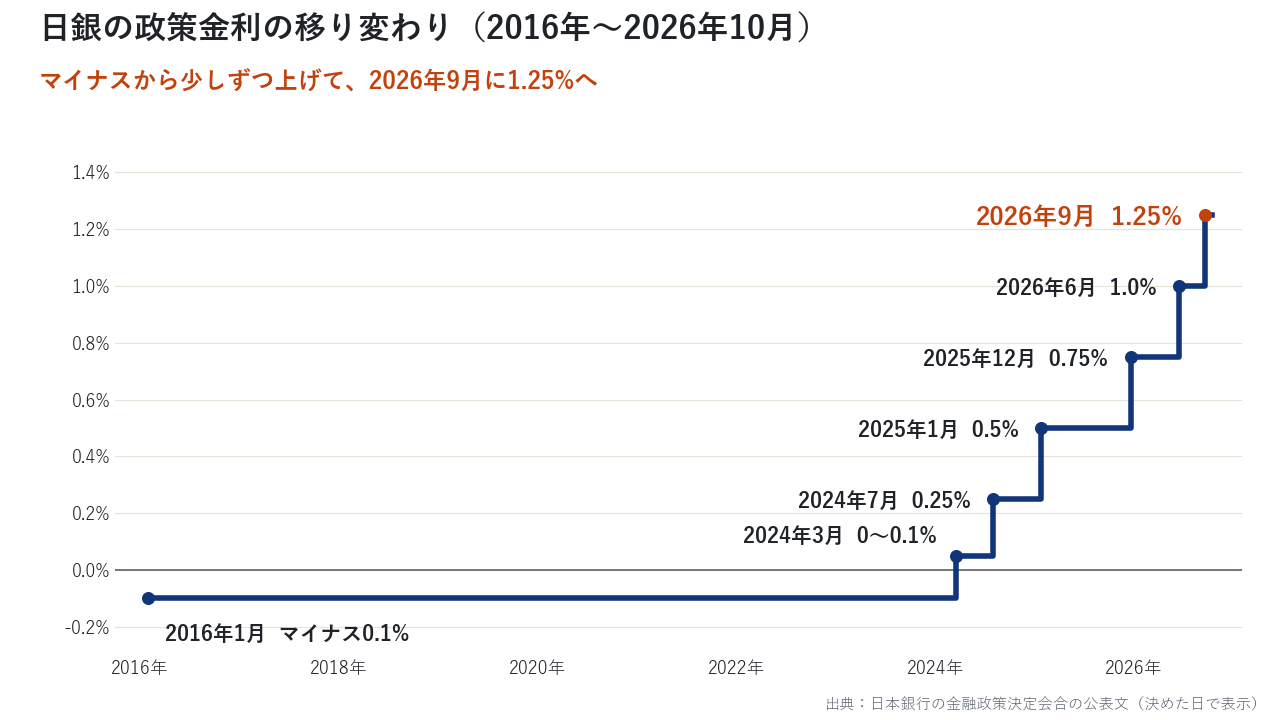
日銀は9月18日に金利を1.25%に上げ、「これからも上げていく」と先の予定も話しました。その金利は、銀行を通って住宅ローンと預金に届きます。
日銀は、少しずつブレーキを踏んでいる
日銀は2016年から、金利をマイナスにして強くアクセルを踏んでいました。そこから2024年に少しずつ上げ始め、2026年9月18日に1.25%にしました。
日銀が9月に出した文書には、景気について「中東情勢の影響もあって一部に弱めの動き」がありつつ、ゆるやかに回復していると書かれています。
物価については「原油高や為替円安に加え、AI関連需要拡大の影響」で、会社どうしで売り買いするものの値段が高く伸びている、と書いています。
為替(円とドルなど、国のお金どうしを取りかえること)で円安(円の値打ちが下がること)になると、外国のものを買うのにたくさんの円が要るようになります。中東の原油、円安、AI。このシリーズでこれまで見てきたニュースが、全部ここに出てきます。
そして日銀は、こうも書きました。「引き続き政策金利を引き上げ…ていくことになると考えている」。これが、ウッドフォードさんの言う「先の予定を話す」です。お母さんの「来月から〜するね」にあたります。
日銀の物価の目標は2%で、8月の物価(生鮮食品をのぞく)は前の年より1.7%上がっています。
住宅ローンと預金に届く道
日銀の金利が最初に届く先は、銀行です。
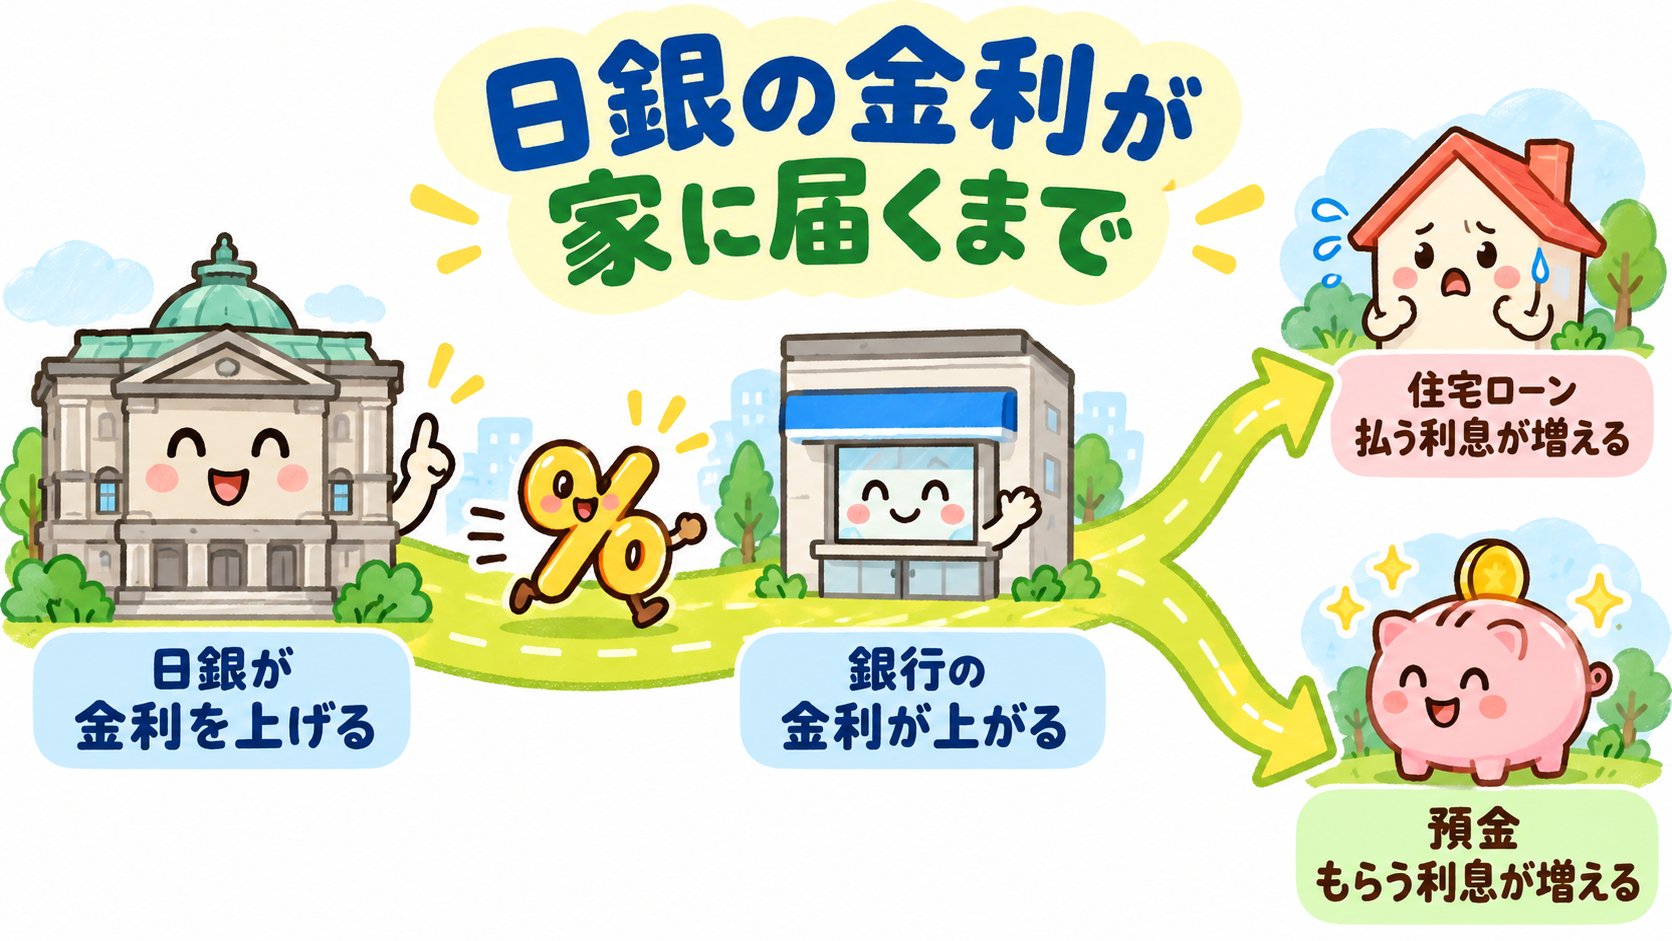
たとえば三菱UFJ銀行は、日銀の決定と同じ9月18日に、11月2日から次の2つを上げると発表しました。
- 短期プライムレート(銀行が、信用の高い会社に短い期間お金を貸すときのいちばん低い金利):2.375%→2.625%
- 普通預金の金利:0.40%→0.50%
変動金利の住宅ローンは、多くの場合、この短期プライムレートをもとに金利が決まります。だから、日銀がブレーキを踏むと、少しあとから住宅ローンの金利も上がりやすくなります。
いっぽう預金には、うれしい話です。普通預金に100万円を1年置いたときの利息(税金を引く前)は、0.40%なら4,000円、0.50%なら5,000円になります。
金利が上がると、借りている人は払うレンタル料が増え、預けている人は受け取るレンタル料が増えます。同じ1つのニュースが、家によって向かい風にも追い風にもなるのです。
次の日銀の会合は、10月29日・30日です。
投資の目線で見ると ― 金利が上がるときの追い風・向かい風
金利が上がるとき、お金を貸す側の業種には追い風、お金をたくさん借りている業種には向かい風が吹きやすくなります。
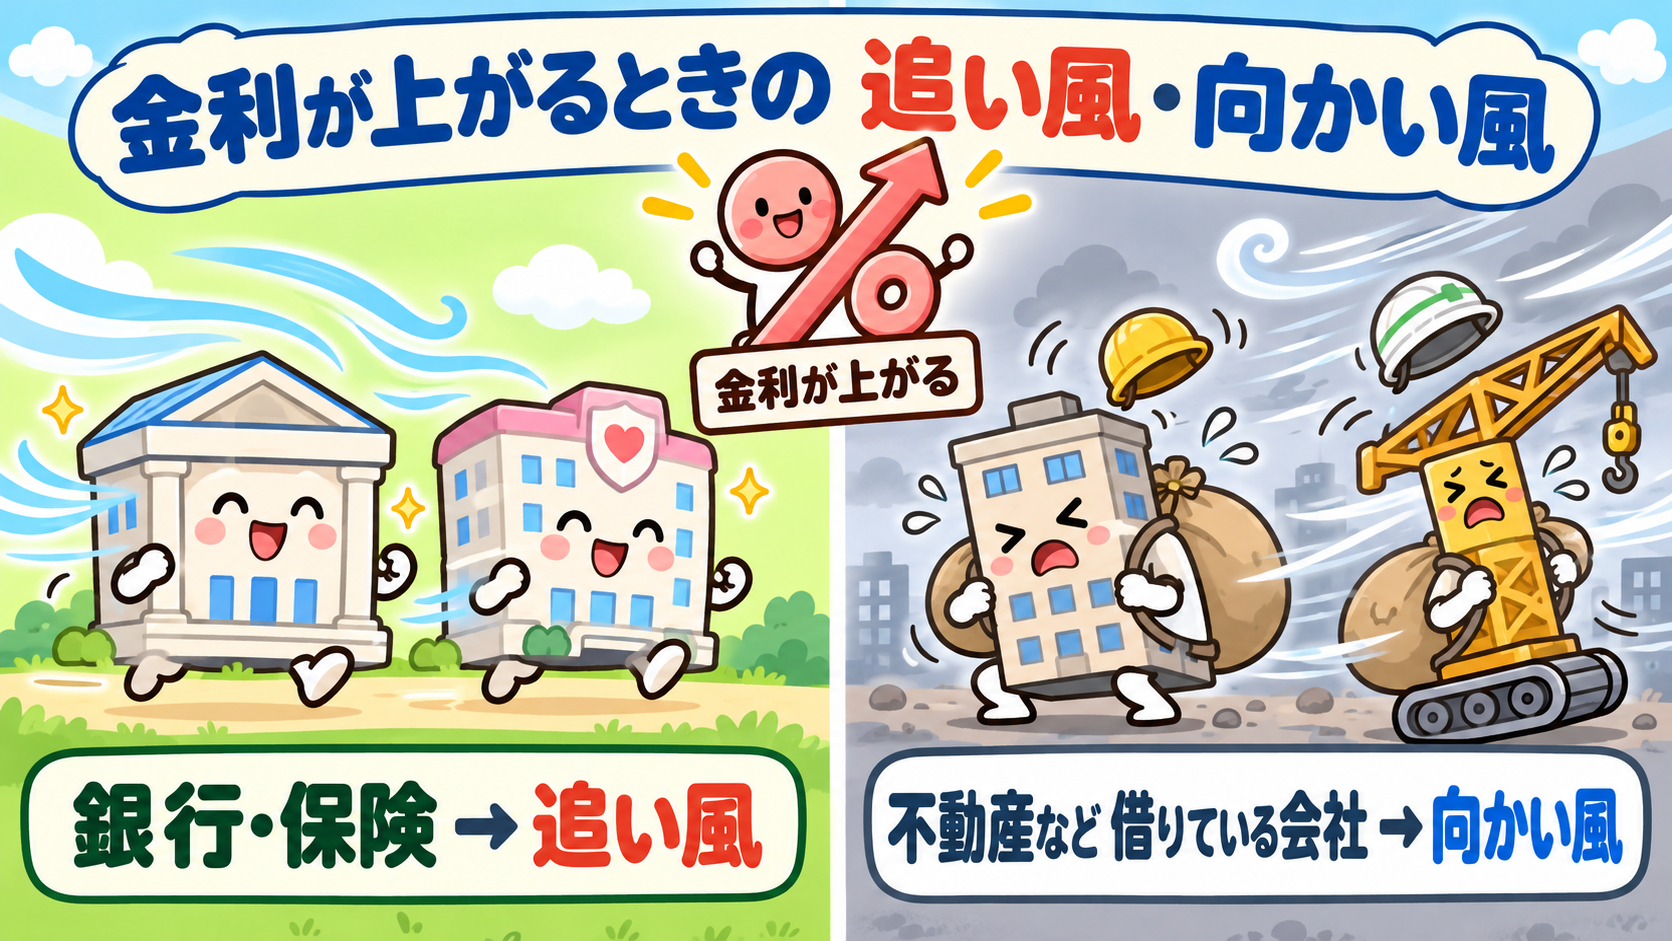
- 追い風:銀行や保険の会社など、お金を貸したり預かったりして利息を受け取る側の会社。貸すときの利息を上げやすくなります
- 向かい風:不動産の会社など、建物を建てるためにお金をたくさん借りている会社。払う利息が増えます。家を買う人がローンの金利を気にして買うのをためらうと、売れ行きにも響きます
ただし、金利が上がる理由が「景気がいいから」なら、多くの会社のもうけも増えているはずです。だから金利のニュースは、「なぜ金利を上げたのか」とセットで見ると、読みまちがえにくくなります。
※特定の銘柄(株を売り買いできる1つ1つの会社)をすすめるものではありません。
こうした「お金の守り方」の考え方をまとめた資料は、記事の最後に置いておきました。
今日の言葉 ― 「政策金利」
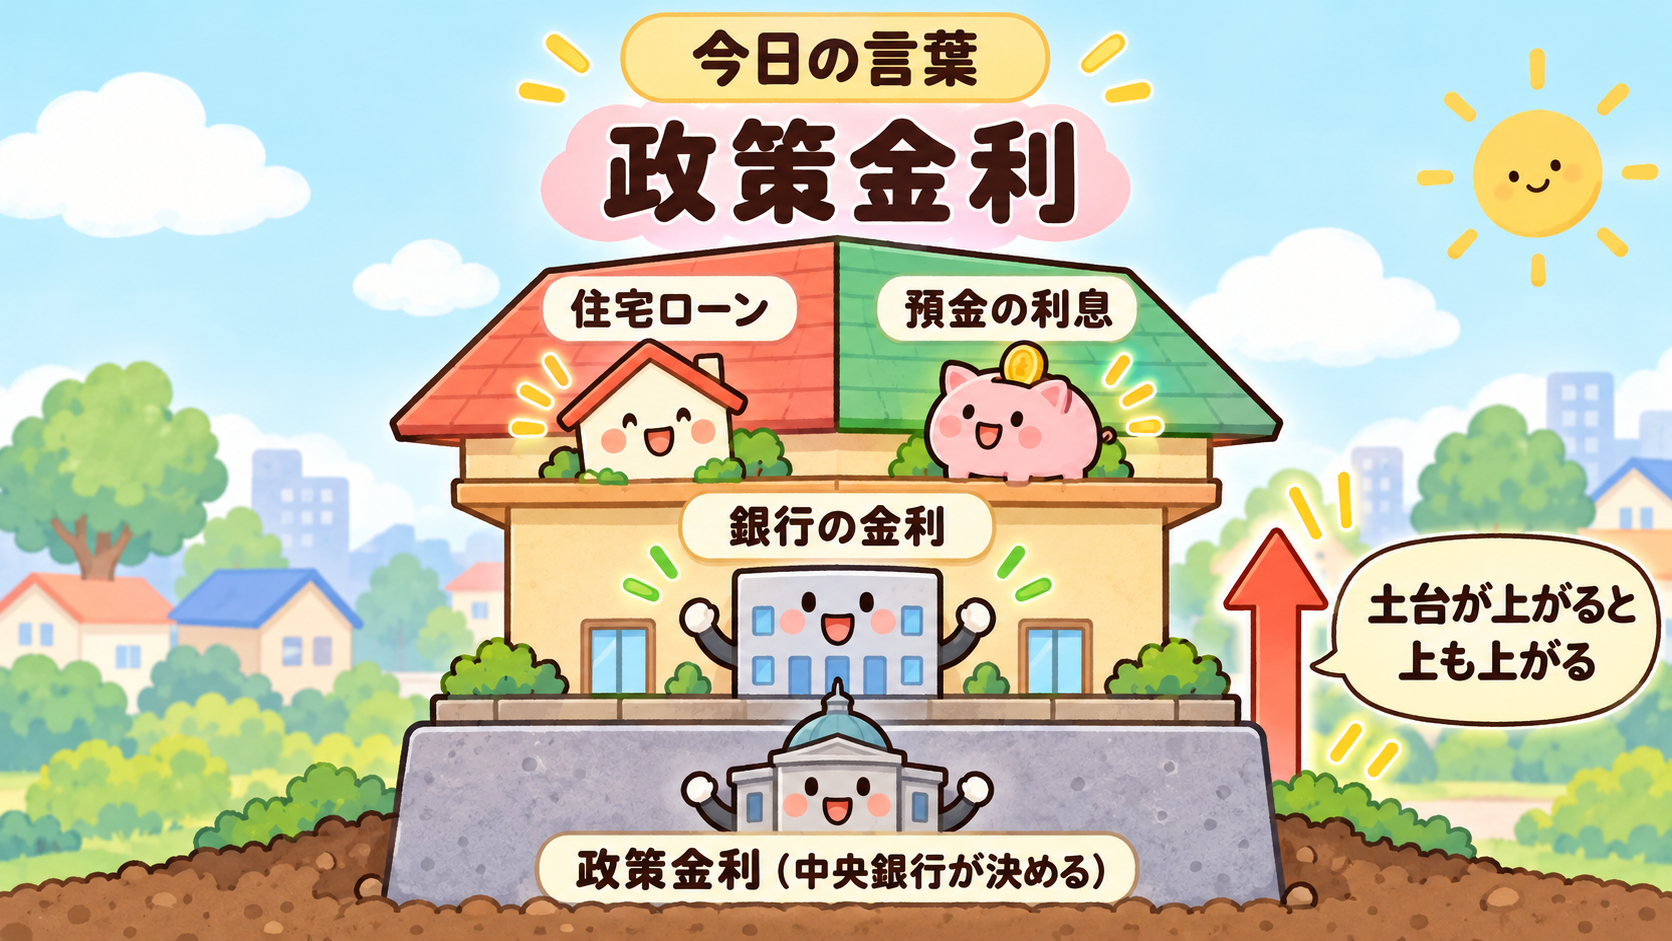
政策金利は、中央銀行が「この高さにしたい」と決める金利で、住宅ローンや預金など、ほかのいろいろな金利の土台になります。
- だれが決める:中央銀行。日本では日銀が、年8回の会合で決めます
- 何の金利か:銀行どうしが、とても短い期間(ひと晩など)お金を貸し借りするときの金利です
- なぜ大事か:ここが動くと、銀行が会社や家に貸す金利、預金の利息が、あとから動きます
家にたとえると、政策金利は家の土台です。土台が上がれば、その上に建つ柱や屋根(住宅ローン・預金の金利)も、少しずつ上がっていきます。
よくある質問
2026年のノーベル経済学賞は、だれが何で受賞したのですか
アメリカのスタンフォード大学のロバート・ホールさんと、コロンビア大学のマイケル・ウッドフォードさんです。景気の波をならすしくみを、一人ひとりの家計と会社の動きから組み立て直した研究が評価されました。
なぜノーベル経済学賞が、住宅ローンと関係あるのですか
2人の考え方から生まれた模型は、いま世界の中央銀行が金利を決めるときに使われています。中央銀行の金利は銀行の金利の土台になり、変動金利の住宅ローンは多くの場合、銀行の短期プライムレートをもとに決まるからです。
日銀の金利は今いくつですか
2026年9月18日の会合で1.25%に上げると決め、9月24日から使われています。日銀は「引き続き政策金利を引き上げ…ていくことになると考えている」とも書いています。次の会合は10月29日・30日です。
金利が上がると、私の預金はどうなりますか
多くの銀行で、預金の利息が少しずつ上がります。たとえば三菱UFJ銀行は、11月2日から普通預金の金利を0.40%から0.50%に上げます。100万円を1年置くと、利息(税金を引く前)は4,000円から5,000円になります。
「先の予定を話すだけで効く」とは、どういうことですか
人も会社も、これからどうなるかを考えて今を決めているからです。中央銀行が「これから金利を上げていく」と言うと、まだ上げていなくても、みんなが先回りしてお金の使い方を変えます。
ホールさんとミシュキンさんの1982年の研究では、約8割の家計が「これからの見込み」でお金の使い方を決めていました。
1970年代の石油危機と、今の中東のニュースは関係ありますか
どちらも「原油の値段が急に上がる」という同じ種類の出来事です。1970年代は計算のしかたがうまく働かず、物価も失業も高い時期が続きました。今回の2人の考え方では、こうしたときは金利を上げて物価を冷ますことをすすめます。
日銀の9月の文書にも、原油高が物価を押し上げていると書かれています。
変動金利で住宅ローンを借りています。どう考えればいいですか
まず、自分のローンの金利が、いつ、何をもとに見直されるのかを、借りている銀行の書類で確かめることです。そのうえで、日銀の会合(次は10月29日・30日)で何が話されたかを見ます。
日銀が「この先どうするか」を話した内容は、自分のローンの先の見込みを考える材料になります。借り換えや繰り上げ返済が合うかどうかは、一人ひとりの残りの額や年数によって変わります。
おわりに ― ニュースは、自分のお金の話です
スウェーデンで発表されたノーベル経済学賞も、たどっていけば日銀の金利を通って、あなたの家の住宅ローンと預金に届きます。第1回・第2回は中東の原油が、第3回はAIのお金が、自分のお金に届く道を見ました。
今回は、その全部をまとめて受け止めている「金利」という土台を見ました。
このシリーズのテーマは、世界で起きたことを1つずつ取り上げて、小学生でもわかる言葉で「今日はこれを学びましょう」と読み解くことです。
世界の動きに振り回されないための、お金の守り方は、こちらにまとめています。PDFマニュアル・動画セミナー・無料相談の優先案内の3つを、公式LINEで受け取れます。