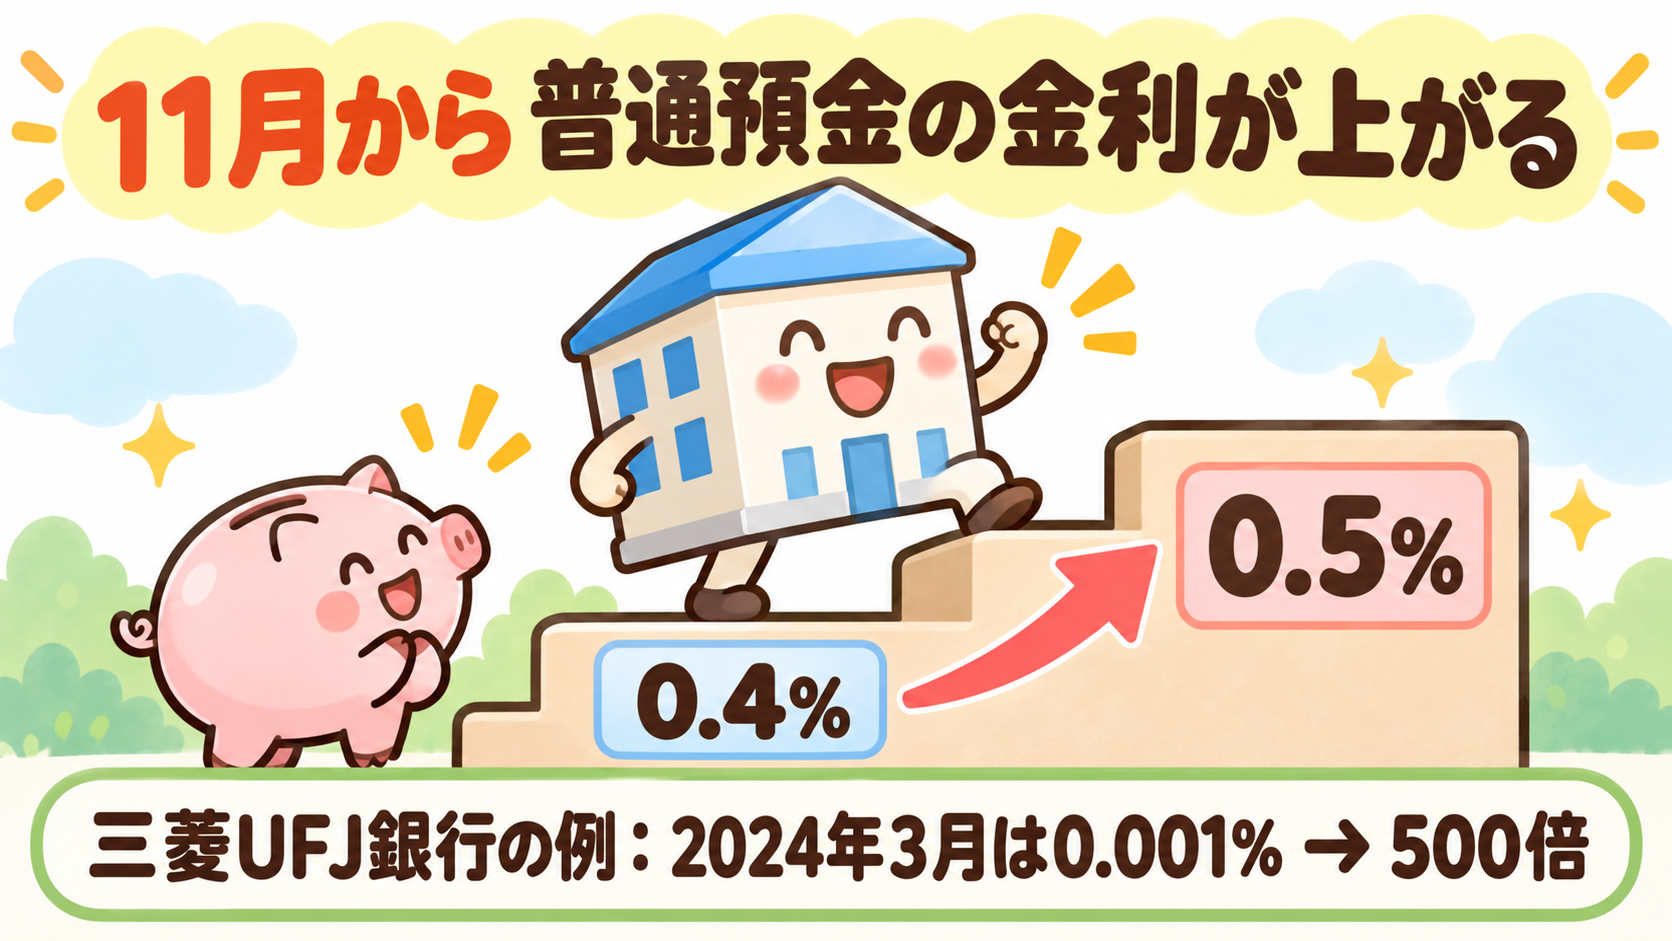
三菱UFJ銀行と三井住友銀行は11月2日から、ゆうちょ銀行は11月9日から、普通預金の金利(預けたお金につく利息の割合)を年0.4%から年0.5%に上げます。三菱UFJ銀行の普通預金は、2024年3月には年0.001%でした。そこから数えると500倍です。
0.5%と聞いても、ぴんとこないかもしれません。1,000万円を1年預けたとき、税金を引いて受け取る利息は、0.001%なら約80円、0.5%なら約3万9,800円です。なぜ今、普通預金の金利が上がるのか。
その後ろには、日銀(日本の中央銀行)の決定と、海の向こうの米国の金利がありました。今日は、この流れを順番に見ていきます。
こういうことがありました ― 11月、普通預金の金利が0.5%になる
大きな銀行とゆうちょ銀行が、そろって普通預金の金利を0.5%に上げます。発表は、どれも9月18日でした。日銀が金利を上げると決めた日と同じ日です。
金利とは、お金を貸し借りするときの「お礼の割合」のことです。銀行にお金を預けるのは、銀行にお金を貸しているのと同じです。だから銀行は、預けた人に利息(お礼のお金)を払います。
普通預金は、いつでも出し入れできる預金です。いつでも引き出せる代わりに、金利は低めに決まっています。決まった期間は引き出さない約束で預ける定期預金は、そのぶん金利が高めです。
- 三菱UFJ銀行:普通預金を11月2日から年0.40%→年0.50%
- 三井住友銀行:普通預金を11月2日から年0.400%→年0.500%
- ゆうちょ銀行:通常貯金(普通預金にあたるもの)を11月9日から年0.400%→年0.500%
三菱UFJ銀行の普通預金は、2024年3月21日に年0.001%から年0.02%に上がりました。そこから少しずつ上がって、11月に0.5%です。0.5÷0.001=500なので、三菱UFJ銀行の例で、2年半あまりで500倍になります。
定期預金も上がっています。三菱UFJ銀行と三井住友銀行の1年の定期預金は、8月3日に年0.4%から年0.5%になりました。三井住友銀行とゆうちょ銀行は、定期預金も「引き上げを予定」と書いています。
そもそも、日銀の金利とは何か
日銀(日本銀行)は、日本の中央銀行です。中央銀行とは、国のお金の量や金利を調整する銀行のことです。日銀が決める「政策金利」(銀行どうしがお金を貸し借りするときの金利の目安)が、銀行の預金の金利の土台になります。
政策金利は、日銀が「この高さにしたい」と決める、銀行どうしがごく短い期間お金を貸し借りするときの金利です。銀行どうしの貸し借りの金利が上がると、銀行がお金を集めるときの金利も上がっていきます。預金の金利も、そのひとつです。
復習:金利のアクセルとブレーキ
第4回では、中央銀行は、景気が冷えたら金利を下げる「アクセル」、物価が上がりすぎたら金利を上げる「ブレーキ」で、景気の波をならす、という話を見ました。
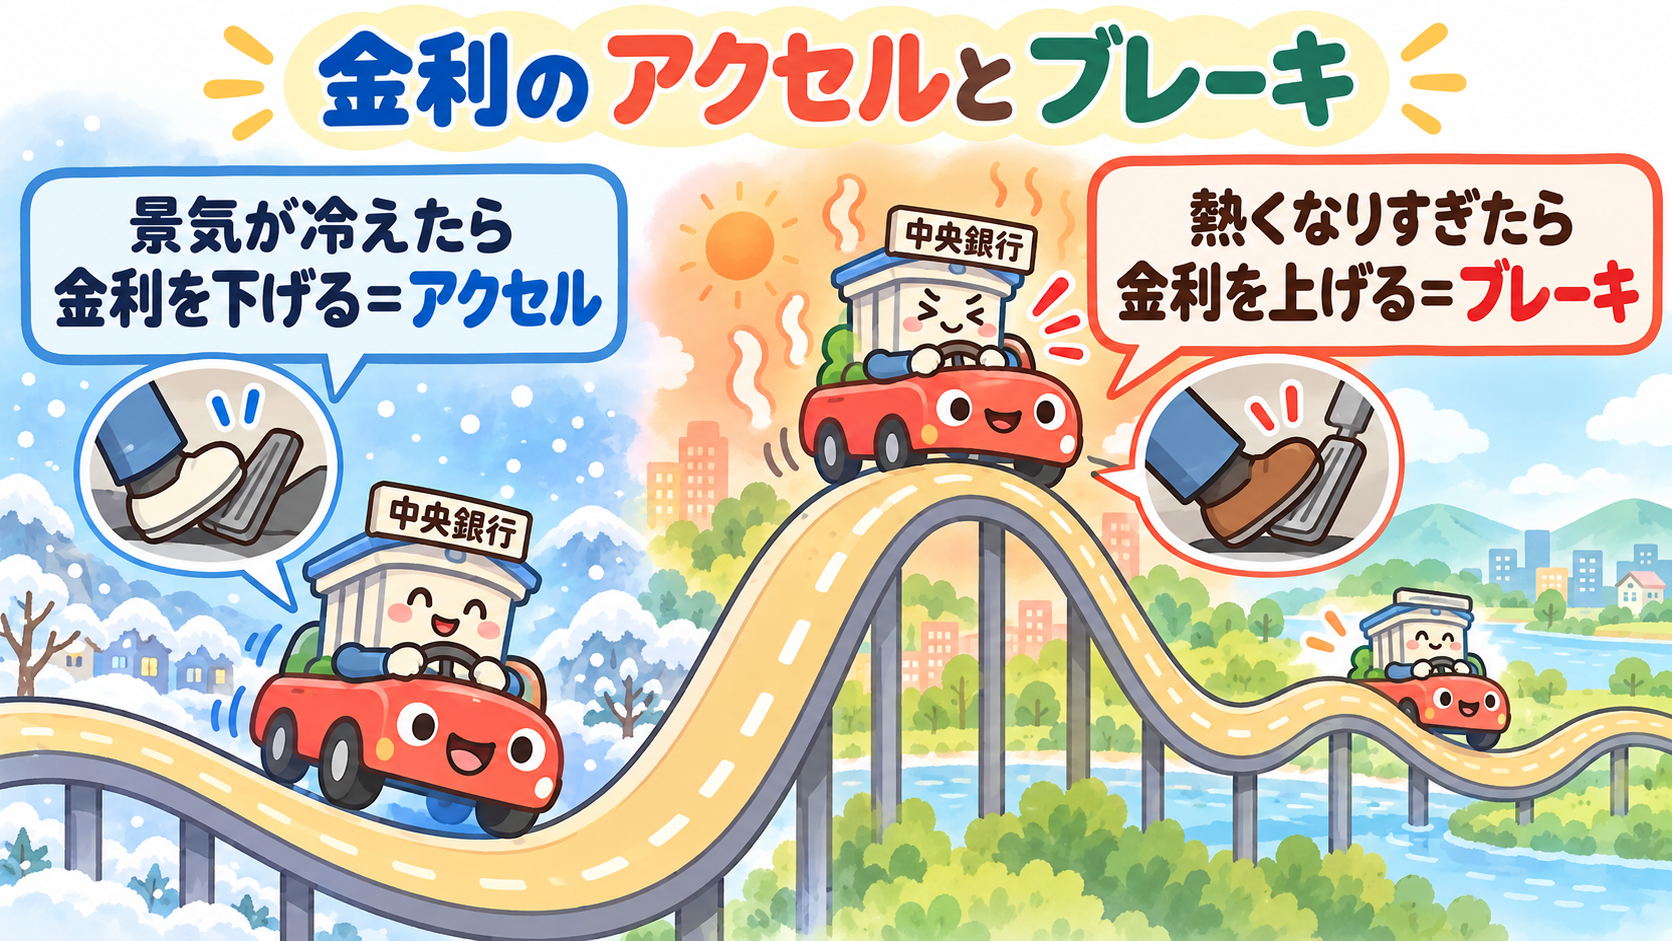
日銀は長いあいだ、金利をマイナスにまでして、強くアクセルを踏んでいました。いまは、そのアクセルを少しずつゆるめている途中です。金利を上げるのは、ブレーキの側に足を少し移す動きにあたります。くわしく知りたい方は、こちらからどうぞ。
なぜ今、普通預金の金利が上がるのか ― 日銀が去年12月から3回、金利を上げた
日銀は2025年12月に0.75%、2026年6月に1.0%、9月18日に1.25%と、1年たらずのあいだに3回、政策金利を上げました。1.25%は、約31年ぶりの高さです。この上げが、普通預金の金利に届いたのです。
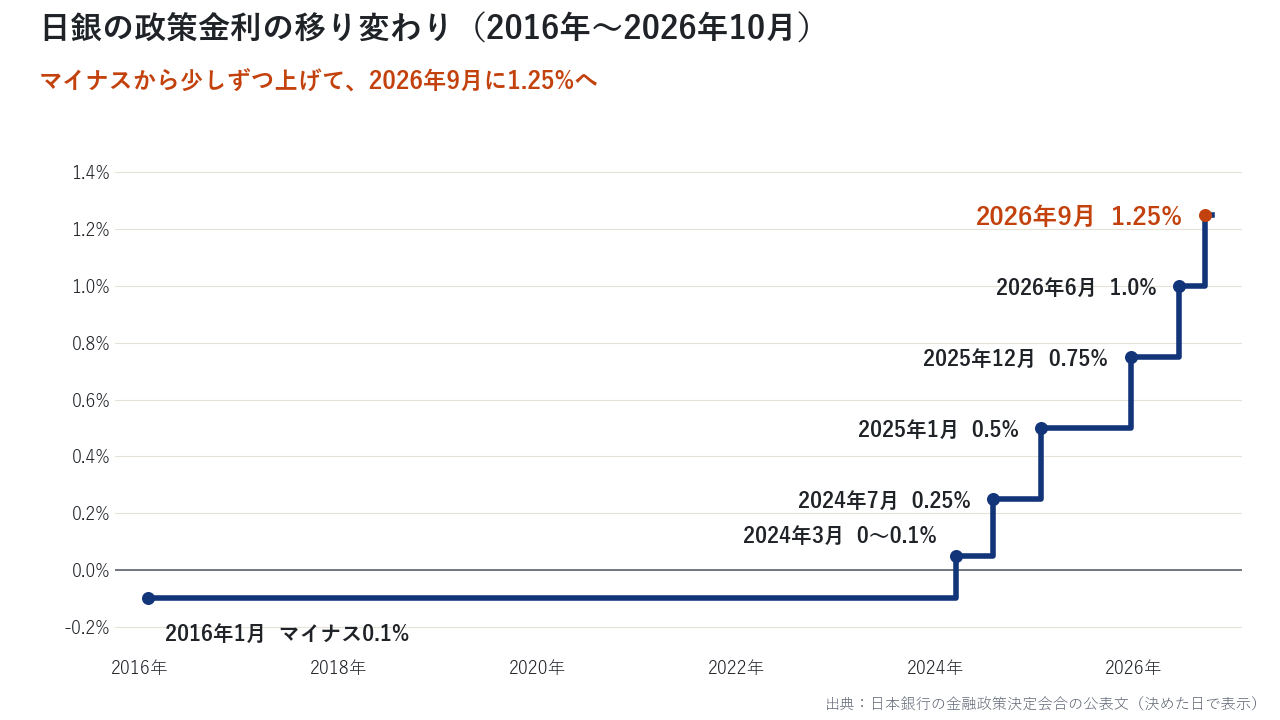
9月18日の日銀の会合では、9人のうち7人が賛成して、政策金利を1.0%程度から1.25%程度に上げると決めました。6月から3か月での上げで、いまの植田総裁になってからいちばん短い間隔です。
同じ9月18日に、三菱UFJ銀行は普通預金の金利を上げると発表しました。理由として、こう書いています。「日本銀行の金融政策決定会合の結果、ならびに市場金利上昇を受けて」。
つまり、日銀が金利を上げたことと、世の中の金利が上がってきたことの2つを受けて、普通預金の金利を上げた、ということです。
日銀が決めてから、普通預金に届くまでには少し時間があります。9月18日に決めて、普通預金が上がるのは11月2日。その間は約1か月半でした。
水道で考えると
このしくみ(日銀が政策金利を上げると、少したってから普通預金の金利も上がる)を、町の水道にたとえます。
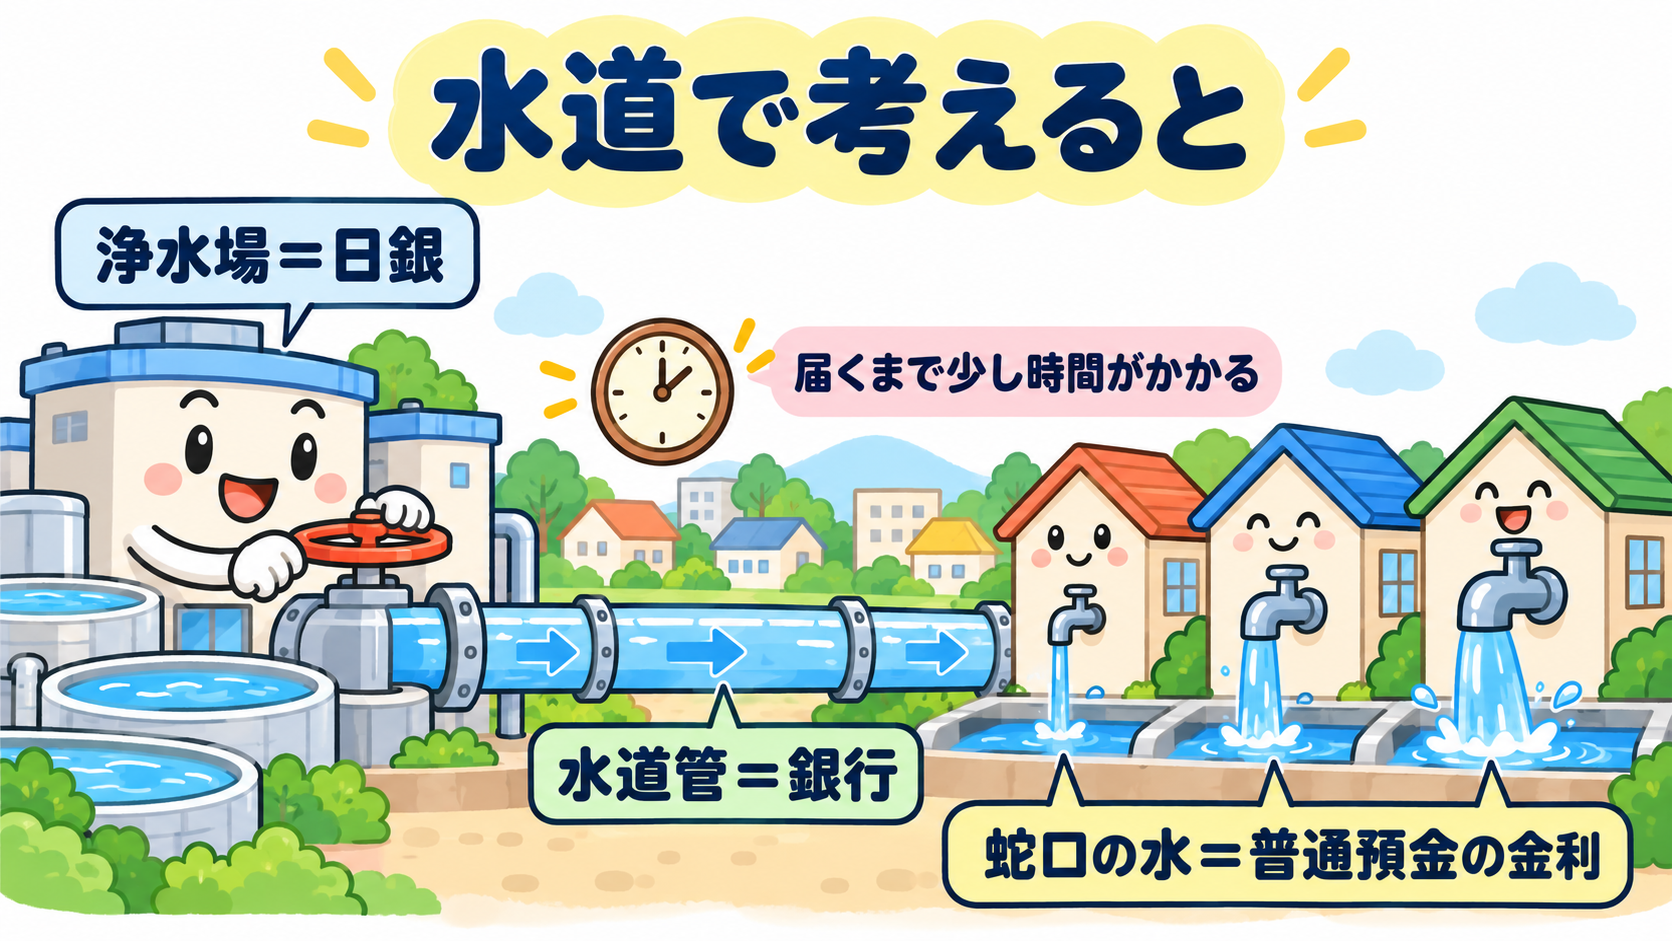
町には、水の勢いを決める大きな浄水場があります。浄水場が勢いを強めると、水は水道管を通って町じゅうに広がり、やがて各家の蛇口から出る水も増えます。ただし、蛇口から出る水が増えるのは、勢いを強めてから少したってからです。
蛇口によって太さもちがうので、同じ町でも、出る水の量は家ごとにちがいます。
- 浄水場が、日銀にあたります。水の勢いが政策金利です
- 水道管が、銀行にあたります
- 蛇口から出る水が、普通預金の金利にあたります。蛇口の太さのちがいが、預け先による金利のちがいです
- 勢いを強めてから蛇口の水が増えるまでの時間が、9月18日の決定から11月2日の引き上げまでの約1か月半にあたります
日本の後ろに、世界の金利 ― 米国の長期金利は約5%
日本の金利が上がっている後ろには、米国の金利の高さもあります。米国の長期金利(国が10年お金を借りるときの金利)は、10月23日の終値で約4.99%。約5%の高さが続いています。
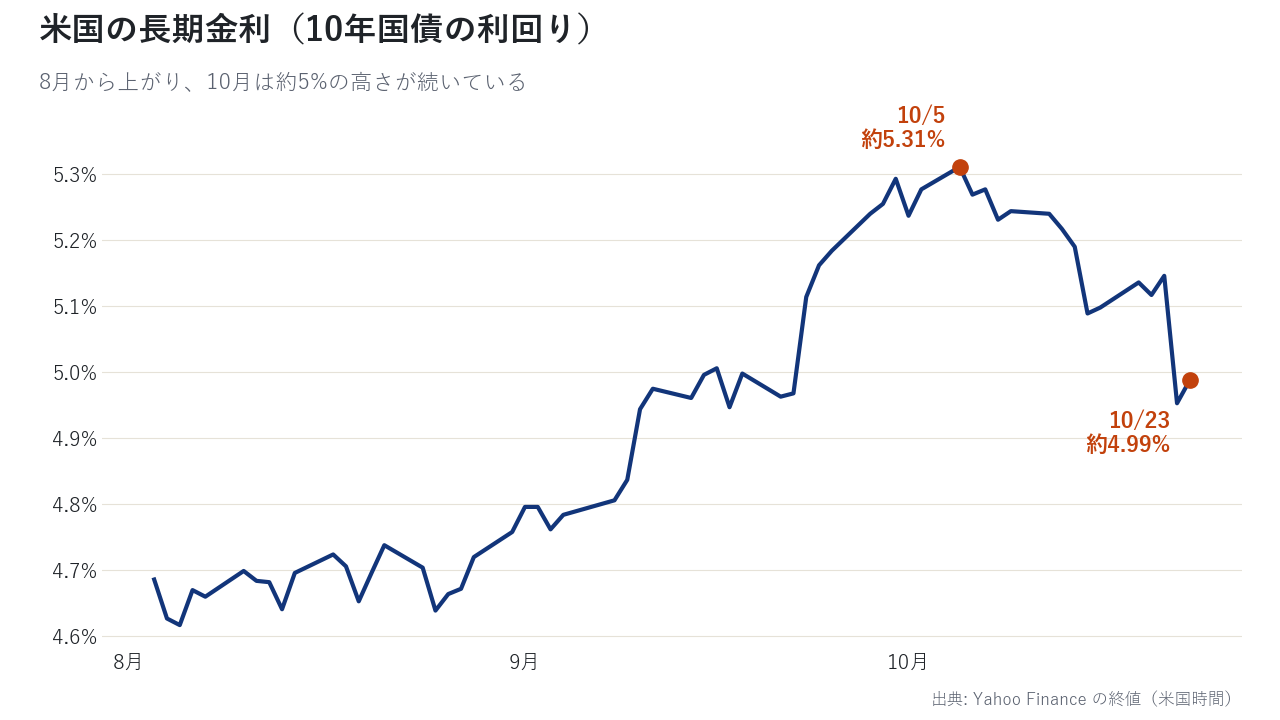
長期金利とは、10年などの長い期間でお金を貸し借りするときの金利のこと。ふつうは、国が10年お金を借りるときに出す借用書(10年国債)の利回り(もらえる利息の割合)で表すのがふつうです。
日本でも、国が10年お金を借りるときの金利が上がっています。財務省は10月6日、10年国債の利率(決まった利息の割合)を3.1%にしました。約30年ぶりの高さです。共同通信は、その理由をこう伝えています。
「原油高によるインフレ懸念や米長期金利の上昇圧力が波及し」。インフレとは、物価が上がり続けることです。つまり、物価がもっと上がるかもしれないという心配と、米国の高い金利に引っぱられる力の2つが、日本の長期金利も押し上げている、ということです。
米国の中央銀行(FRB)の政策金利は、3.75〜4.00%です。10月27〜28日に会合があり、据え置き(いまのまま)が見込まれています。米国の金利が高いままだと、日本の金利にも上げの力がかかりやすくなります。
日本の私たちには ― 預け先で、利息は大きくちがう
普通預金の金利が上がっても、預け先によって受け取る利息は大きくちがいます。1,000万円を1年預けたとき、税金を引いた利息は、大きな銀行の普通預金で約3万9,800円、個人向け国債なら約16万〜19万円です。
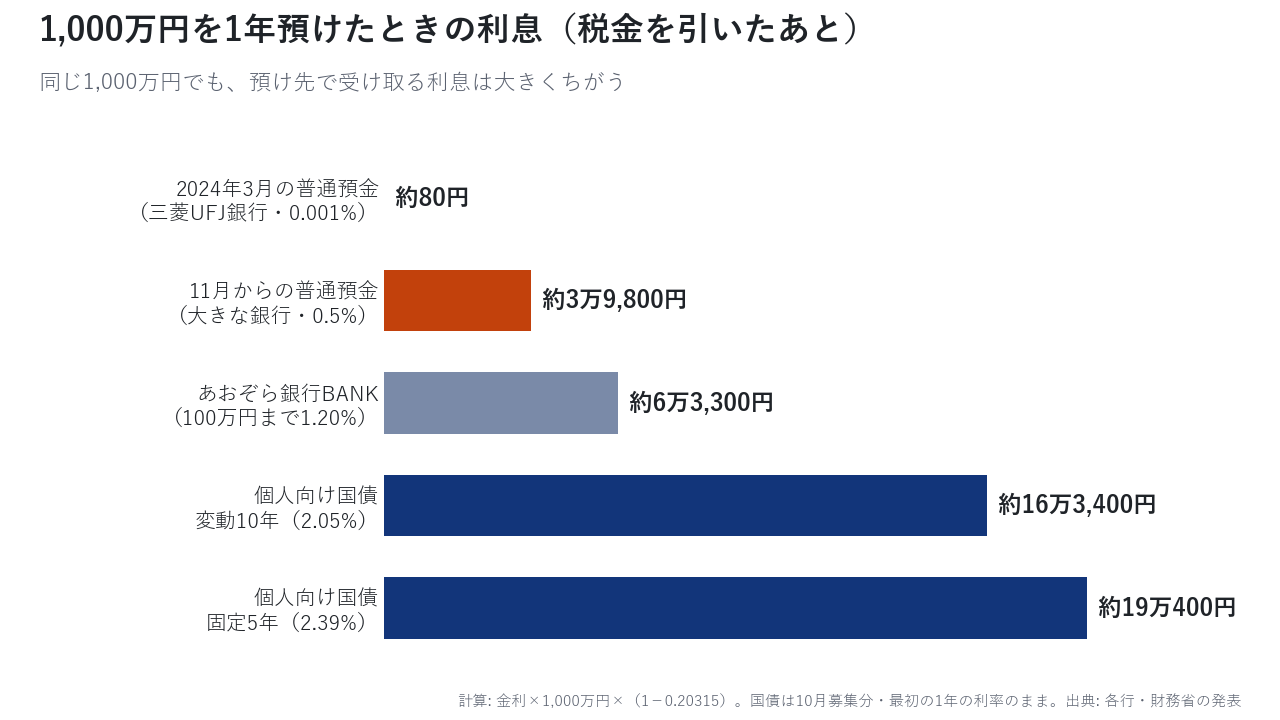
預金の利息には、20.315%の税金がかかります(所得税と復興特別所得税で15.315%、地方税が5%)。1,000万円を0.5%で1年預けると、利息は5万円。そこから税金を引いて、約3万9,800円を受け取ります。
では、ほかの預け先とくらべると、どうでしょうか。
- あおぞら銀行BANK:10月1日から、100万円までの残高に年1.20%、100万円を超える部分に年0.75%。1,000万円なら、税金を引いて約6万3,300円です
- 個人向け国債(個人が買える国の借用書):10月に募集しているものは、変動10年が年2.05%、固定5年が年2.39%、固定3年が年2.07%です。1,000万円なら、最初の1年の利率のままで、税金を引いて約16万3,400円〜約19万400円です
個人向け国債は、普通預金のようにいつでも引き出せるわけではありません。発行から1年たつまでは、途中でお金に換えられません。いつでも使うお金は普通預金に、しばらく使わないお金はほかの預け先に、と分けて考えると、ちがいが見えやすくなります。
投資の目線で見ると ― 金利が上がると、追い風・向かい風になりやすい業種
金利が上がると、お金を貸す側には追い風、お金を借りる側には向かい風になりやすい。ただし、金利が上がる話が出ても、銀行の株が上がるとは限りません。
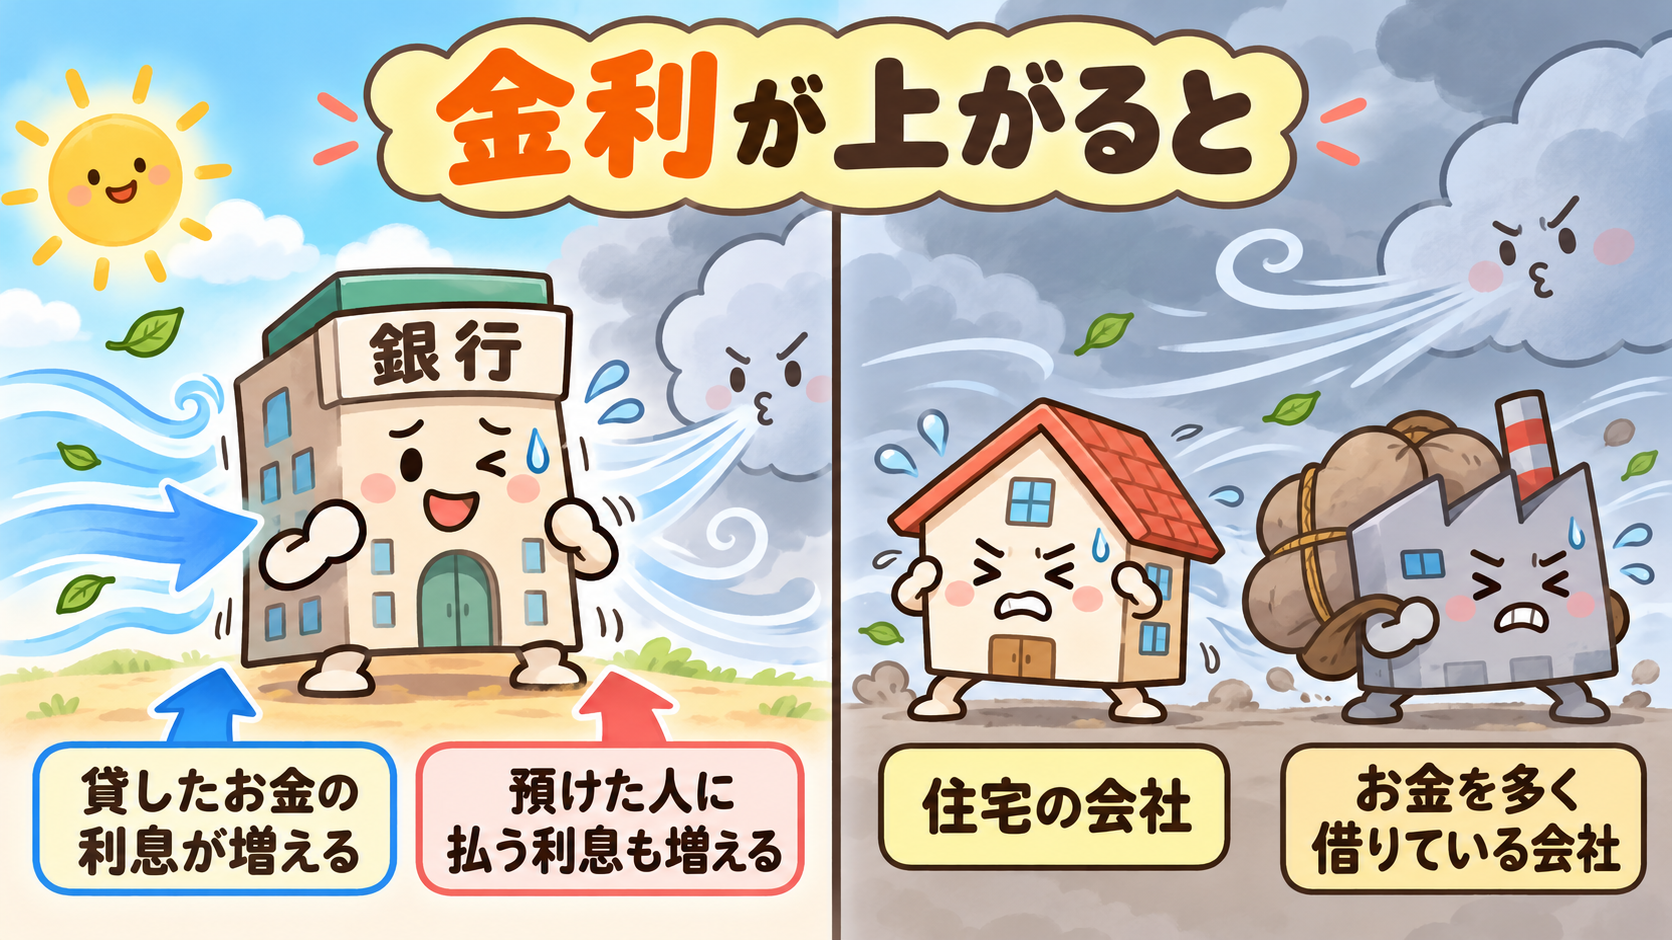
- 追い風になりやすい:銀行。貸したお金から受け取る利息が増えやすくなります
- 向かい風になりやすい:同じ銀行。預けた人に払う利息も増えるからです
- 向かい風になりやすい:住宅の会社。住宅ローンの金利が上がると、家を買う人がお金を借りにくくなります
- 向かい風になりやすい:お金を多く借りている会社。借りたお金の利息が重くなりやすいからです
実際の株の動きも見てみます。9月18日に日銀が金利を上げたあと、10月23日までに、大手の銀行4社(三菱UFJ・三井住友・みずほ・ゆうちょ)の株は約9〜12%下がりました。同じ間に、日経平均は約3.6%の下げです。
金利が上がる流れの中でも、銀行の株は下がっていました。ニュースの見出しだけで、株の動きは決めつけられません。
見どころは今週です。10月27〜28日に米国のFRBの会合があり、結果は日本時間の29日午前3時に出ます。10月29〜30日には日銀の会合があります。日銀は今回、金利を上げるのを見送る見通しと報じられています。日銀が、次にいつ金利を上げそうだと話すかに、銀行の預金の金利の先行きもかかっています。
※特定の銘柄(株を売り買いできる1つ1つの会社)をすすめるものではありません。
こうした「お金の守り方」の考え方をまとめた資料は、記事の最後に置いておきました。
今日の言葉 ― 「個人向け国債」
個人向け国債は、個人が買える国の借用書(債券)です。国にお金を貸して、決まった割合の利息を受け取ります。利息は半年ごとに受け取り、発行から1年たてば、途中でお金に換えることもできます。
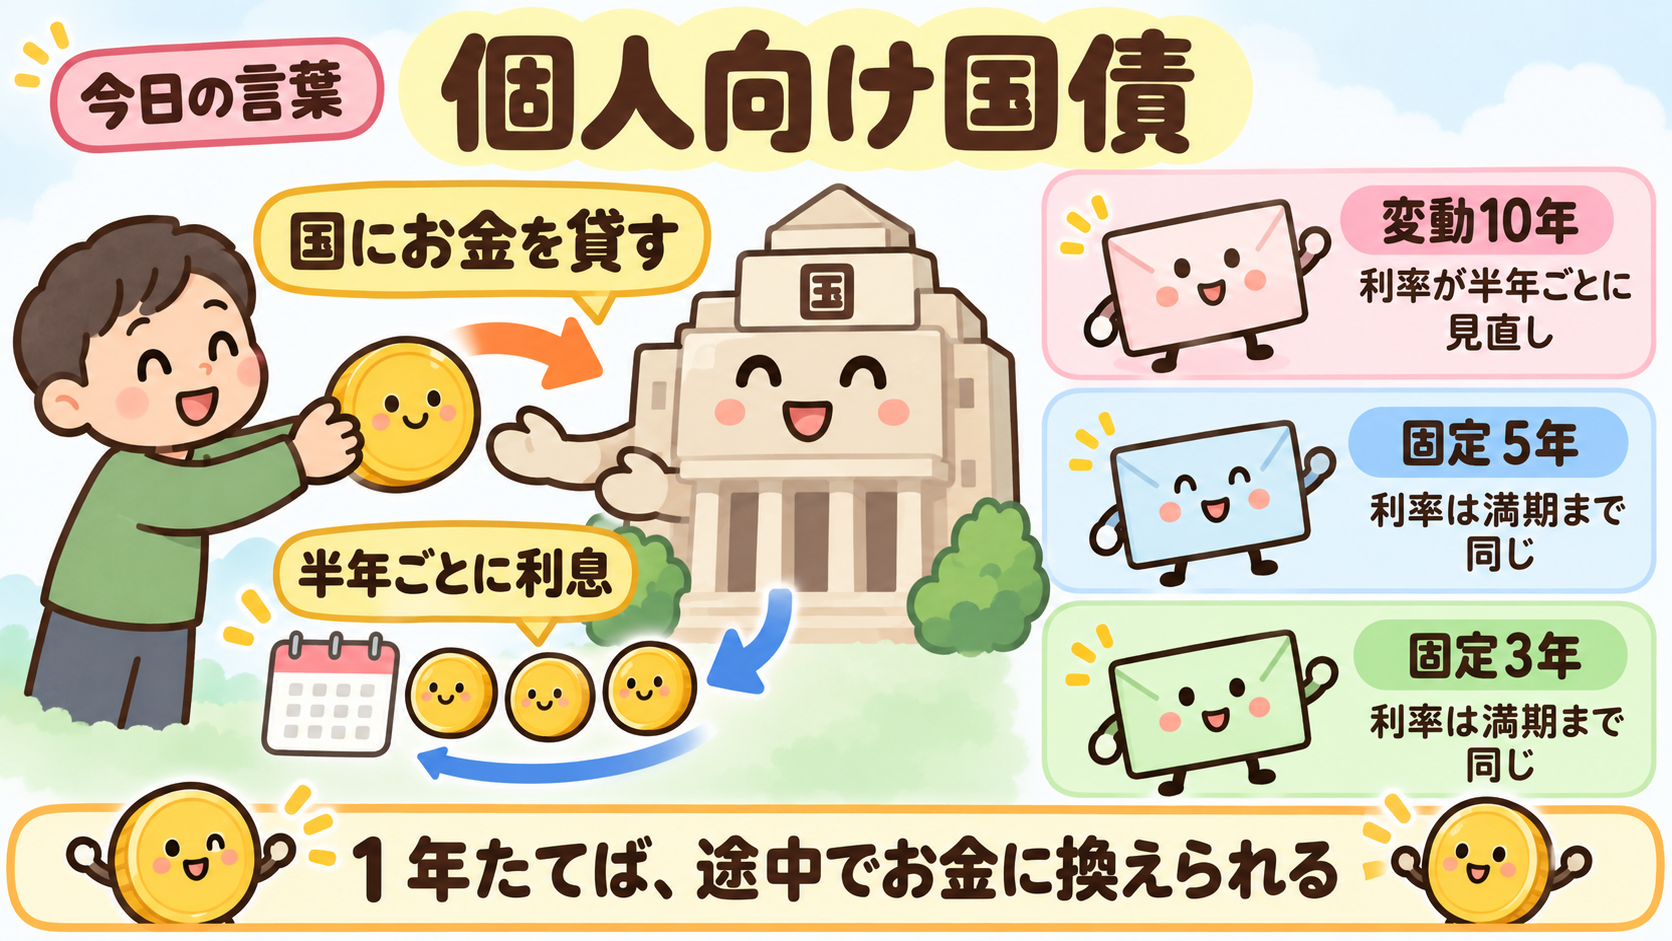
- 変動10年:10年間。利率が半年ごとに見直されます。世の中の金利が上がれば、受け取る利息も増えます。いまの利率は年2.05%です
- 固定5年:5年間。利率は満期まで変わりません。いまの利率は年2.39%です
- 固定3年:3年間。利率は満期まで変わりません。いまの利率は年2.07%です
10月に募集しているものの募集期間は、10月30日までです。変動10年は、世の中の金利が上がると利息も増え、固定はいまの利率がずっと続きます。金利がこれから上がると考えるか、いまの高さで決めておきたいかで、選び方が変わります。
よくある質問
なぜ今、普通預金の金利が上がるのですか
日銀が9月18日に、政策金利を1.0%程度から1.25%程度に上げたからです。三菱UFJ銀行は、日銀の決定と、世の中の金利が上がってきたことを理由にあげています。
「500倍」は本当ですか
三菱UFJ銀行の例では本当です。2024年3月に年0.001%だった普通預金の金利が、11月2日から年0.5%になります。0.5÷0.001=500です。
普通預金と定期預金は、何がちがいますか
普通預金はいつでも出し入れできる預金で、金利は低めです。定期預金は、決まった期間は引き出さない約束で預けるぶん、金利が高めです。
個人向け国債とは何ですか
個人が買える国の借用書(債券)です。国にお金を貸して、半年ごとに利息を受け取ります。変動10年・固定5年・固定3年の3種類があり、発行から1年たてば途中でお金に換えられます。
利息には税金がかかりますか
かかります。預金の利息には20.315%の税金がかかり、受け取るのは税金を引いたあとの金額です。
日銀は10月にも金利を上げますか
10月29〜30日の会合では、金利を上げるのを見送る見通しと報じられています。結果は10月30日に出ます。
米国の金利は、日本の預金とどう関係しますか
米国の長期金利が約5%と高いままだと、日本の長期金利にも上げの力がかかりやすくなります。日本の金利が上がる流れが続くと、銀行がお金を集めるときの金利、つまり預金の金利にもつながっていきます。
おわりに ― 9月の日銀の決定が、11月の普通預金に届く
普通預金の金利が0.5%に上がる流れを見てきました。日銀が9月18日に金利を上げ、同じ日に銀行が普通預金の金利を上げると発表しました。それが11月、私たちの口座に届く、という流れです。その日銀の後ろには、約5%という米国の長期金利の高さもありました。
世界の金利の動きは、日本の銀行の金利ともつながっているのです。
今週は、米国のFRBと日銀の会合が続く週です。日銀が次にいつ金利を上げそうだと話すかを見ると、普通預金の金利の先行きも読みやすくなります。
このシリーズのテーマは、世界で起きたことを1つずつ取り上げて、小学生でもわかる言葉で読み解くことです。
世界の動きに振り回されないための、お金の守り方は、こちらにまとめています。PDFマニュアル・動画セミナー・無料相談の優先案内の3つを、公式LINEで受け取れます。