住宅ローンの「フラット35」の11月の金利(お金を借りるときに払うレンタル料の割合)が、年3.81%になりました。1年前の1.90%から、ほぼ2倍です。
3,000万円を35年で借りる人なら、1年前より毎月の返済が約3万円、35年の合計では約1,327万円ふえる計算になります。
なぜ、ここまで上がったのでしょうか。そして、同じ金利の動きの中で、株の世界では銀行と住宅の会社がどう動いたのでしょうか。今日は、フラット35の金利が何に引っぱられて動くのかを、順番に見ていきます。
11月のフラット35は3.81%。1年前の約2倍です
フラット35の11月の金利は3.81%で、いまの制度になってから2番目の高さです。
住宅金融支援機構(家を買う人にお金を貸すしくみを支える、国の機関)は、11月2日に、フラット35の11月の金利を発表しました。借りる期間が21年から35年の金利は、年3.81%です。
「2番目の高さ」というのは、2017年10月に今の制度になってから数えた順番です。いちばん高かったのは、前の月、10月の3.83%でした。11月は、その10月より0.02ポイントだけ下がりました。
下がったのは4か月ぶりですが、3%を超える高さは6か月続いています。
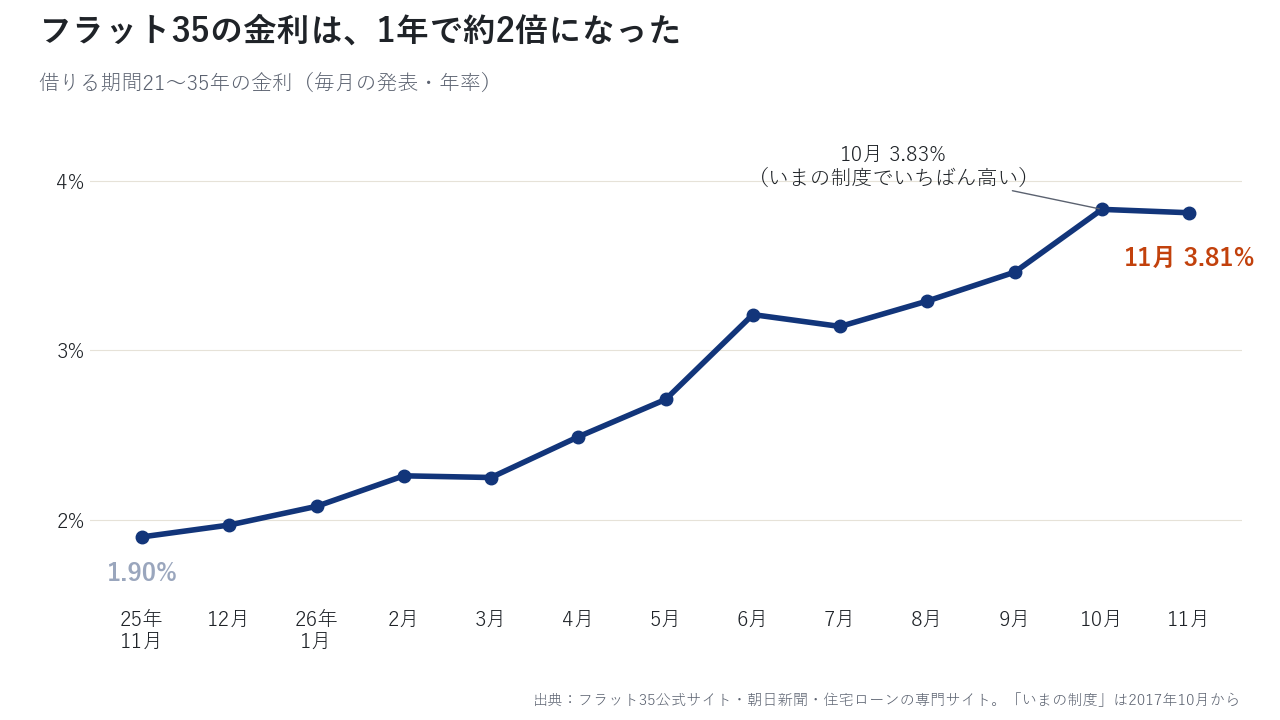
1年前、2025年11月の金利は1.90%でした。そこから毎月のように上がり、6月に3%を超え、10月に3.83%まで来ました。
フラット35は「ずっと同じ金利」の住宅ローン
フラット35は、借りたときの金利が、返し終わるまでずっと変わらない住宅ローンです。
住宅ローンには、大きく2つの種類があります。
- 固定金利:借りたときに、返し終わるまでの金利と毎月の返済額が決まる。フラット35はこちらで、最長35年
- 変動金利:銀行が決める基準の金利に合わせて、途中で金利が変わる
つまり、フラット35の金利が上がっても、すでに借りている人の返済は変わりません。影響を受けるのは、これから家を買って、フラット35で借りる人です。
なぜ上がったのか ― 住宅ローンの金利は「長期金利」に引っぱられる
フラット35の金利は、長期金利(10年のような長い約束でお金を貸し借りするときの金利)に引っぱられて動きます。
朝日新聞は、フラット35の金利は、前の月の長期金利と連動して決まると伝えています。つまり、長期金利が上がった次の月に、フラット35の金利が上がるということです。
長期金利は、ふつうは「新しく出た10年満期の国債の利回り」を指します。国債とは、国がお金を借りるときに出す借用書のこと。利回りは、その借用書を持っていると1年でどれだけ利子が入るかの割合を表します。
日銀が決める金利と、長期金利のちがい
ここが少しむずかしいところなので、日銀(日本銀行。日本の中央銀行で、お金の量や金利の土台を決めるところ)が決める金利と長期金利のちがいを、車を借りる料金にたとえてみます。
日銀が決めるのは、銀行どうしが「1日だけ」お金を貸し借りするときの金利です。これは、車を1日だけ借りる料金のようなものです。
一方の長期金利は、10年先までの約束でお金を貸すときの金利です。こちらは、車を10年借りる契約の料金のようなものです。10年の料金は、お店が「この先、1日の料金はどうなりそうか」を読んで決めます。
1日の料金がこの先上がりそうなら、10年の料金も先に高めにしておくのです。
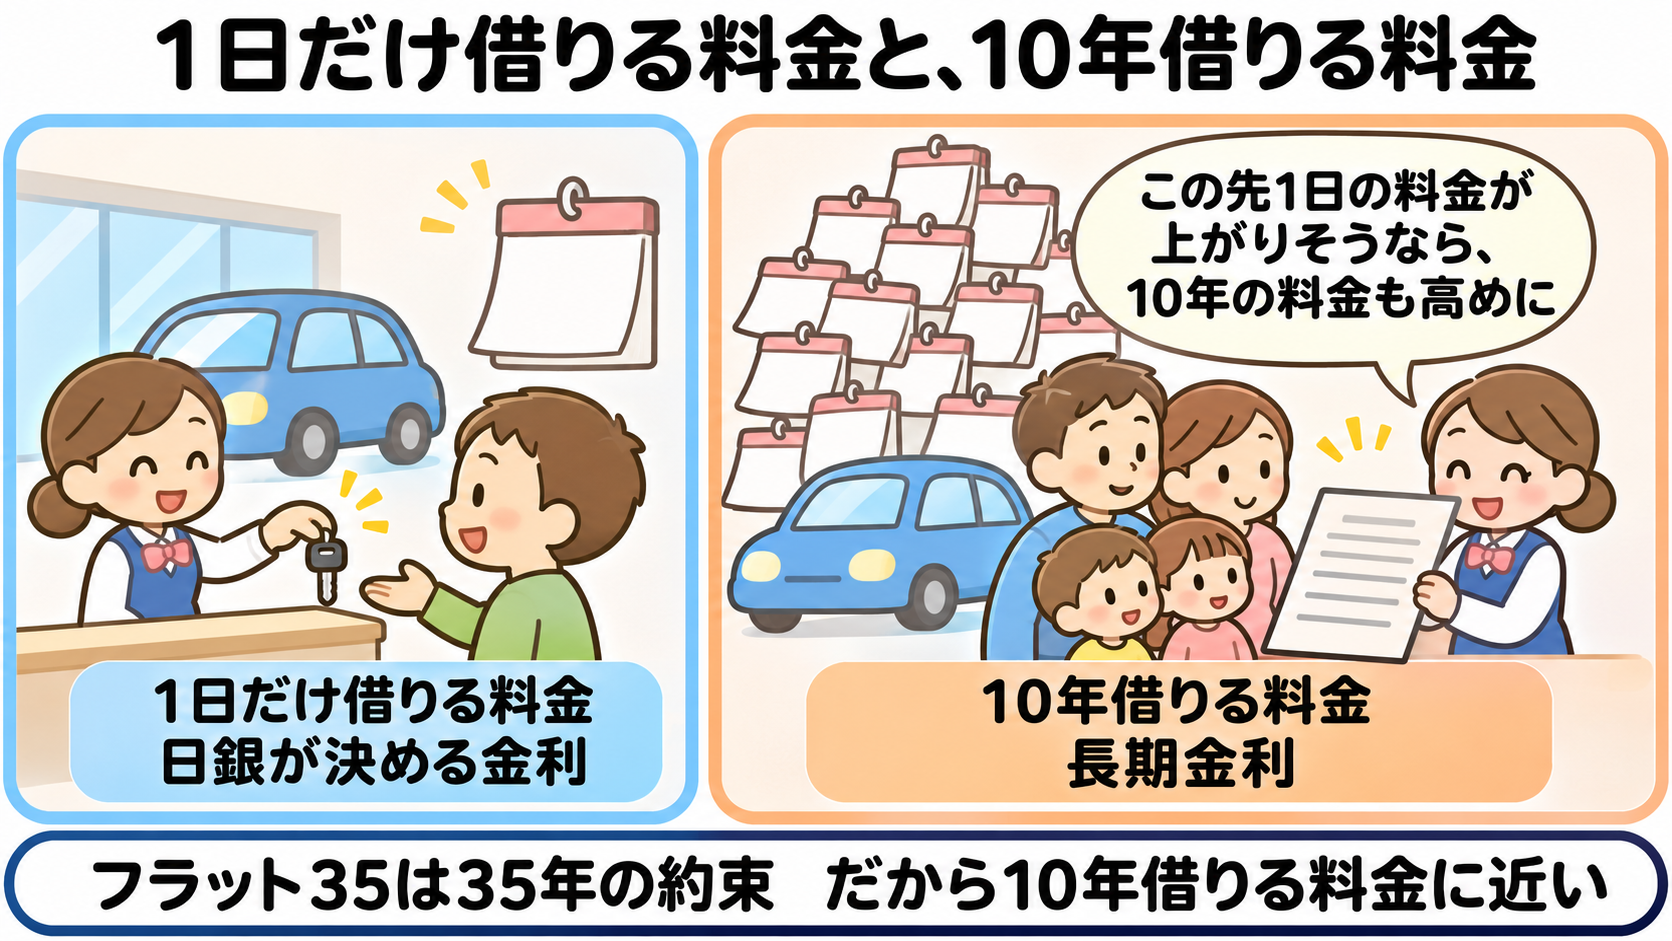
- 1日だけ借りる料金 = 日銀が決める金利
- 10年借りる料金 = 長期金利
- 35年の約束のフラット35 = 10年借りる料金に近い動き方をする
つまり、フラット35の金利は、日銀が今決めた金利より、「この先の金利がどうなりそうか」の読みで動くということになります。
長期金利は、この1年で大きく上がった
長期金利は、9月に一時3%をつけ、約30年ぶりの高さになりました。
共同通信は9月1日に、新しく出た10年の国債の利回りが一時3%になり、1996年10月以来、約30年ぶりの高さになったと伝えました。
報道が理由にあげたのは、国がお金を多く使う方針への心配から国債を売る人が増えたこと、9月に日銀が金利を上げるという見方、中東の情勢で欧米の長期金利も上がっていたことなどです。
そして日銀は、9月18日に、政策金利(日銀が決める「1日だけ借りる料金」)を1.00%から1.25%ほどへ上げました。10月30日の会合では、1.25%ほどのまま据え置いています。
復習:日銀が金利を上げるのはなぜか
日銀が金利を上げるのは、物価が上がりすぎないようにブレーキを踏むためです。これは、このシリーズの第4回で見た「アクセル」と「ブレーキ」の話です。
中央銀行は、景気が冷えたら金利を下げる「アクセル」を踏み、景気が熱くなりすぎて物価がどんどん上がりそうなときは、金利を上げる「ブレーキ」を踏みます。
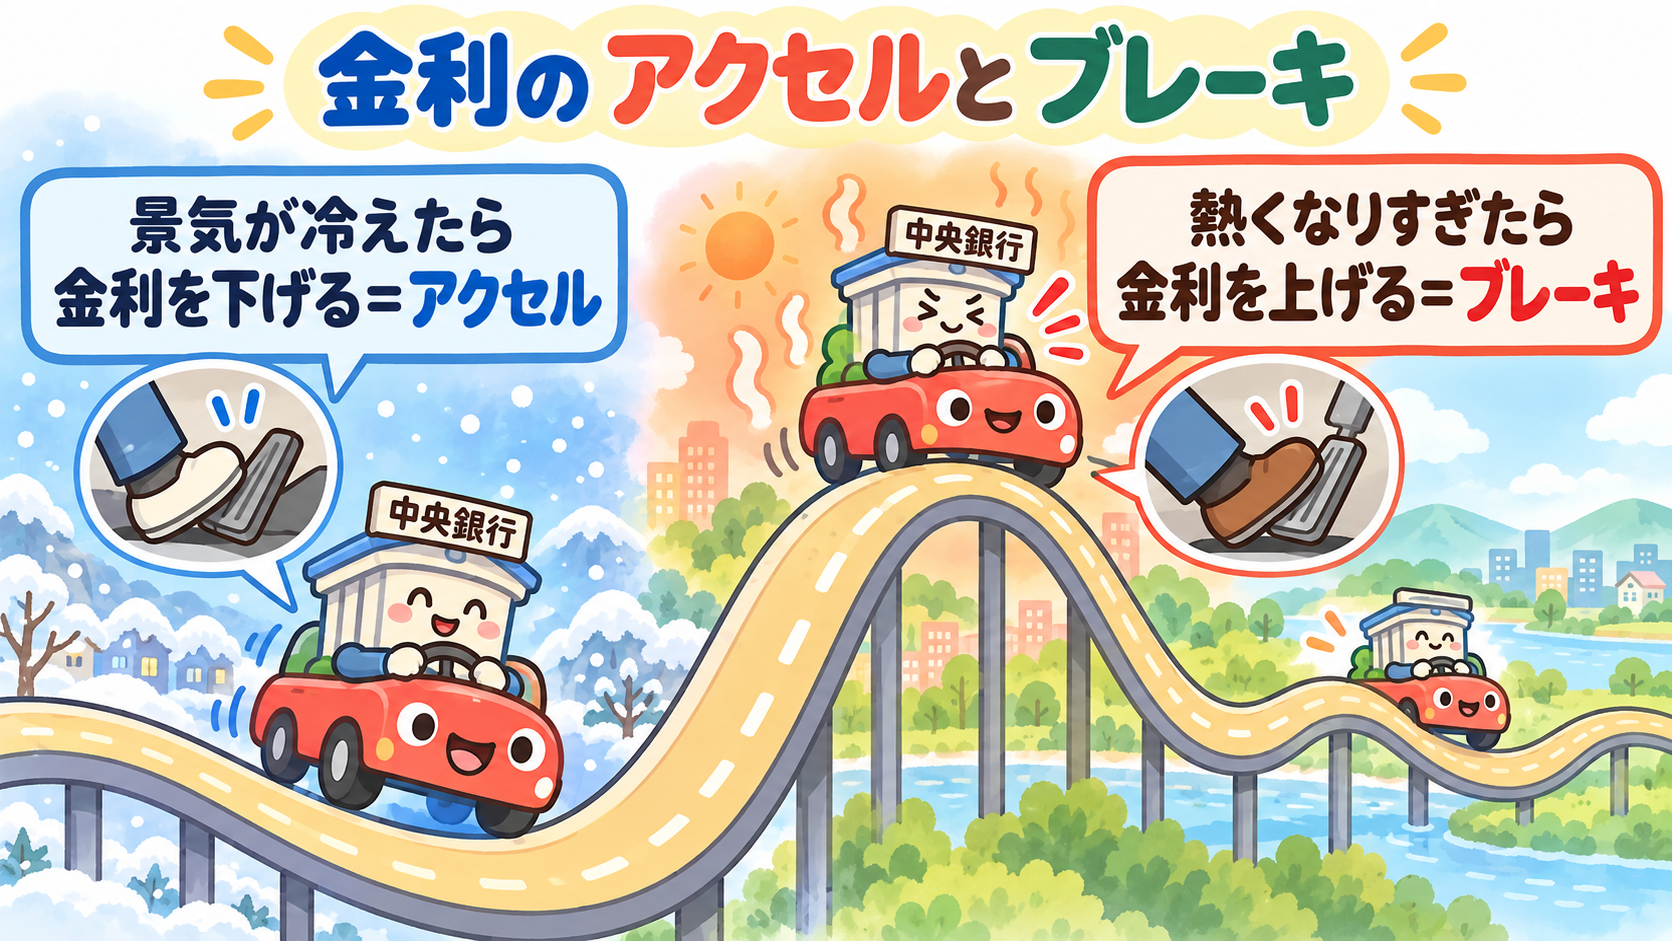
金利が上がると、お金を借りにくくなり、買い物や家・設備に回るお金が減ります。そうして物価の上がり方を落ち着かせるのです。住宅ローンの金利が上がるのは、このブレーキが家を買う人にも届いている、ということでもあるわけです。
第4回では、このしくみを、ノーベル経済学賞の話と、住宅ローン・預金の話で見ました。くわしく知りたい方は、こちらからどうぞ。
11月が少しだけ下がった理由
11月が少し下がったのは、10月に長期金利の上がり方がひと休みしたからです。
財務省の数字では、10年の国債の利回りは、10月1日の3.092%から、10月30日の2.817%まで下がりました。
朝日新聞によると、10月は日本とアメリカでAIに関係する会社の株が下がり、投資家が株から国債へお金を移しました。そのため長期金利の上がり方がひと休みした、と伝えています。
つまり、国債を買う人が増えて、国がお金を借りるときの金利が少し下がり、それが11月のフラット35にも届いたということです。
1人あたり、いくら変わるのか ― 3,000万円で毎月約3万円
3,000万円を35年で借りる人なら、1年前の金利と比べて、毎月の返済は約3万円、35年の合計では約1,327万円ふえます。
ここからは、金利がずっと同じまま、毎月同じ額を返していく形(元利均等返済)で、ボーナス払いなしとして計算します。保証料や手数料は入れていません。
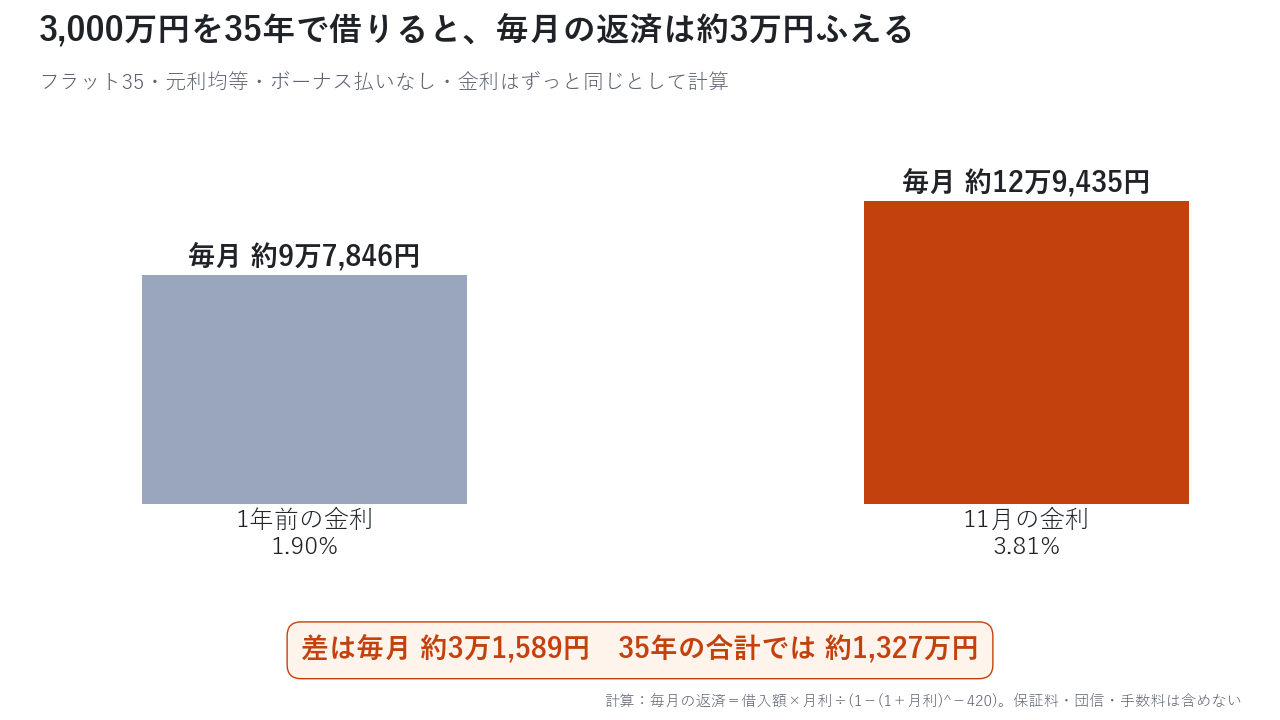
- 3,000万円を借りる場合:毎月の返済は、1年前の金利なら約9万7,846円、11月の金利なら約12万9,435円。35年で返す合計は、約4,110万円から約5,436万円になります
- 4,000万円を借りる場合:毎月の返済は約13万462円から約17万2,580円へ、毎月約4万2,000円ふえます。35年の合計の差は約1,769万円です
一方で、10月の3.83%と比べると、3,000万円の人の毎月の差は約355円です。「過去2番目」という見出しの大きさに比べて、前の月からの変化は小さいのです。大きく変わったのは、この1年の上がり方のほうだということです。
変動金利と比べると
同じ3,000万円でも、変動金利の人とフラット35の人では、今の毎月の返済に約4万円の差があります。
三菱UFJ銀行の変動金利のいちばん低い金利は、10月は1.195%でした。この金利がずっと続くとすると、3,000万円・35年で毎月約8万7,439円です。フラット35の3.81%との差は、毎月約4万2,000円になります。
ただし、2つは同じ条件ではありません。変動金利は、この先上がれば返済もふえます。三菱UFJ銀行は、9月の発表を受けて、12月1日から住宅ローンの変動金利の基準を見直すと案内しています。フラット35は、今の高い金利で35年分の安心を買う形です。
どちらが得かは、この先の金利しだいで変わります。
投資の目線で見ると ― 銀行の株と住宅の株は、逆に動いた
長期金利が動くと、お金を貸す銀行と、家を売る住宅の会社では、受け止め方が逆になりやすいです。
銀行は、預金などで集めたお金を、もっと高い金利で貸し出して、その差でもうけています。この差を利ざや(貸すときの金利と、集めるときの金利の差によるもうけ)と呼びます。住宅の会社にとっては、家を買う人がローンを借りやすいほど、家が売れやすくなるのです。
では、10月の株はどう動いたのでしょうか。
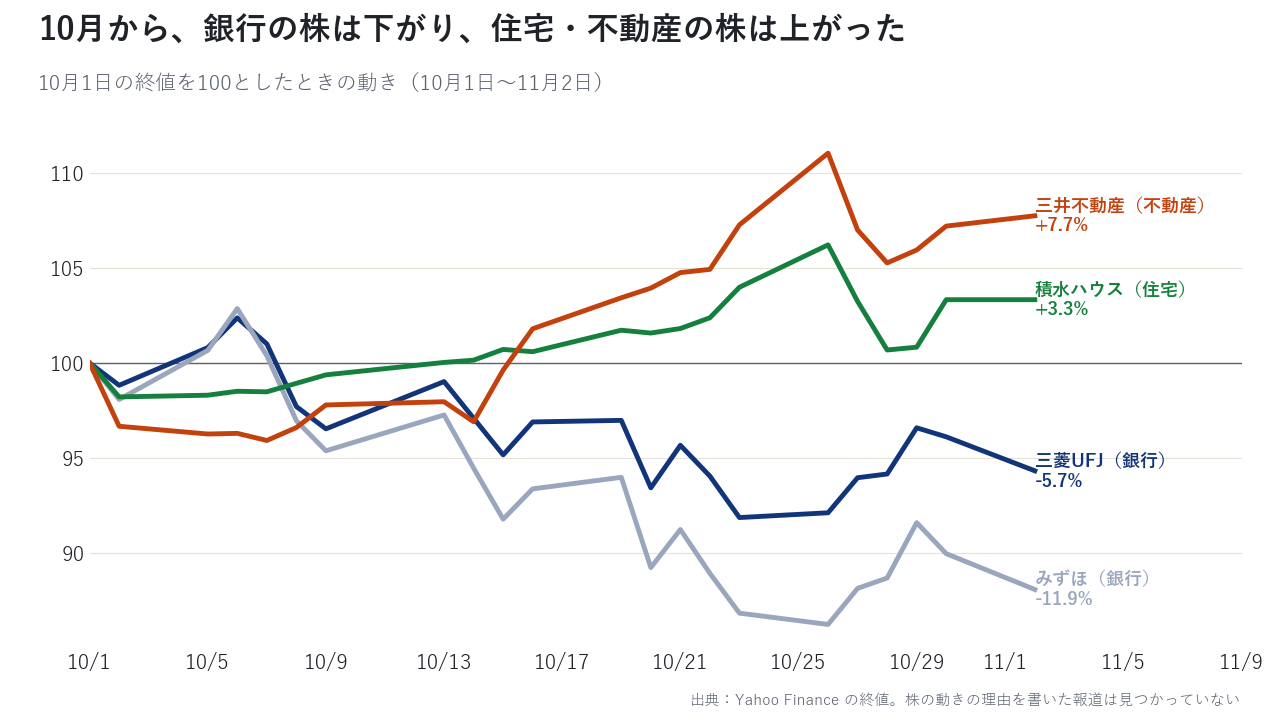
10月の1か月で、長期金利の上がり方がひと休みする中、銀行の株は下がり、住宅・不動産の会社の株は上がりました。10月1日から11月2日までで、三菱UFJは約5.7%下がり、みずほは約11.9%下がりました。
一方、積水ハウスは約3.3%、三井不動産は約7.7%上がりました。
10月30日だけを見ても同じです。日経平均(日本を代表する会社の株価の平均)が2.12%下がった日に、銀行3社の株は0.46%から1.77%下がり、住宅・不動産の4社の株は1.18%から2.47%上がりました。
この日は、10年の国債の利回りが前の日の2.876%から2.817%に下がった日でもあります。
ただし、株がこう動いた理由を書いた報道は見つかっていません。また、フラット35の金利の発表は11月2日なので、10月30日の株の動きは、その発表の前です。ここでは「同じ時期に、逆の向きに動いた」という事実までにしておきます。
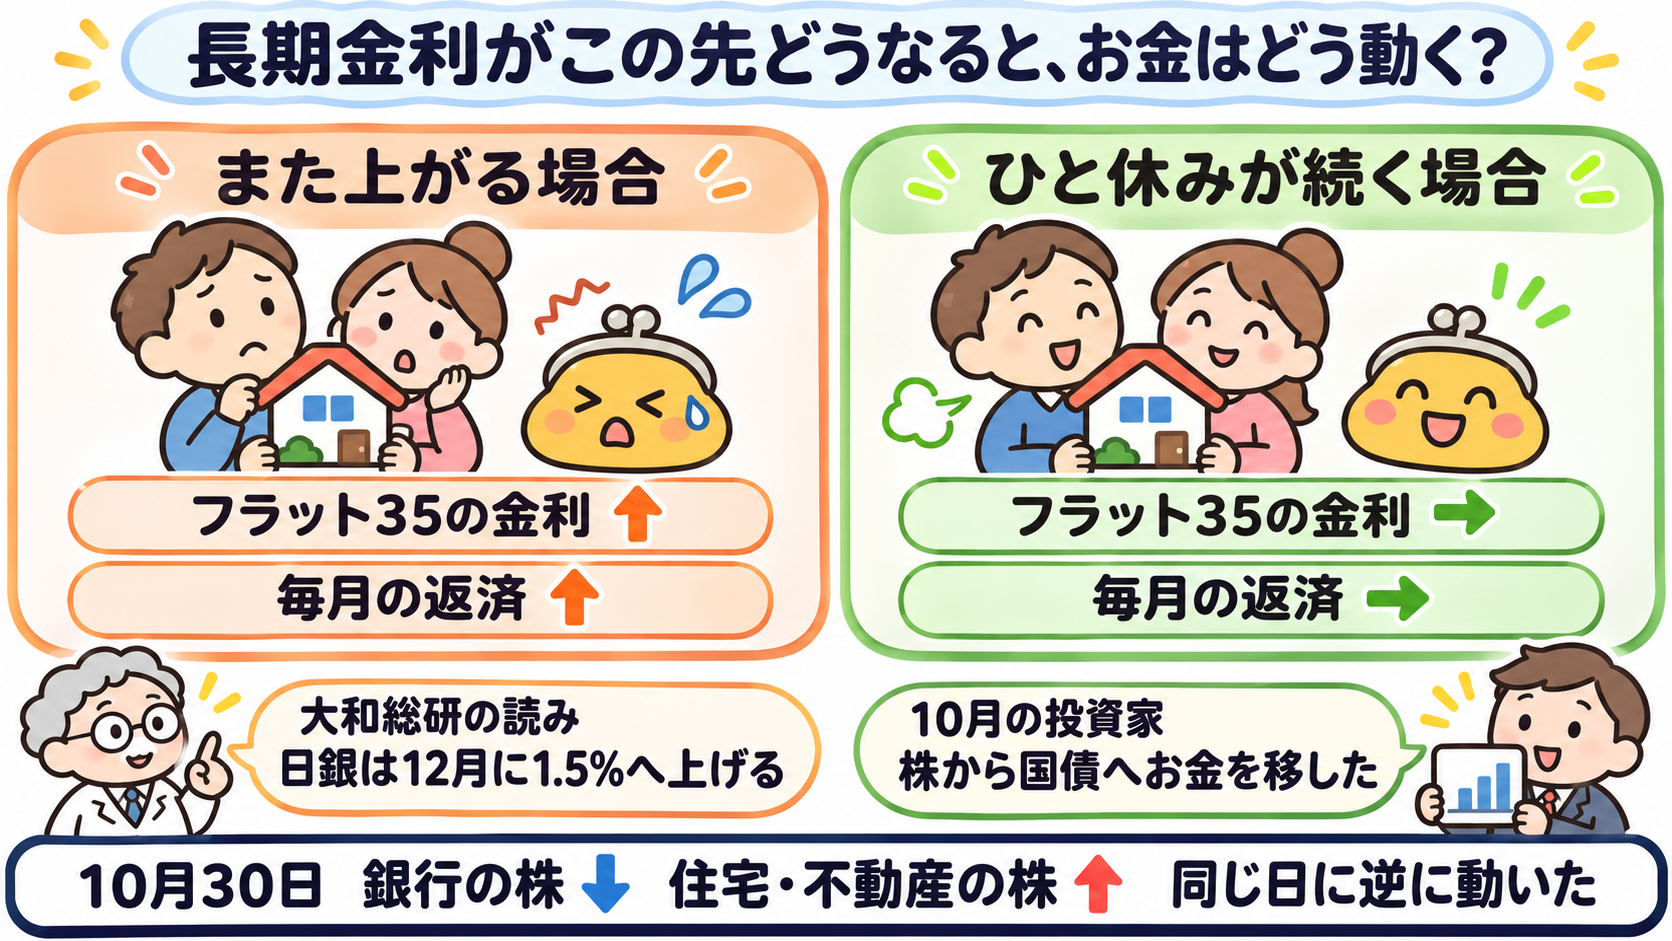
この先を考えるうえでは、長期金利が「また上がるのか」「ひと休みが続くのか」が分かれ道になります。大和総研は、日銀が12月の会合で金利を1.5%へ、2027年3月に1.75%へ上げると見ています。
この見方どおりに進めば、長期金利も上がりやすくなり、フラット35の金利もまた上がる方向です。
同じ金利のニュースでも、借りる人と貸す人、家を売る会社とでは、立場によって受け止め方がちがう。株を見るときは、その会社がお金を「借りる側」か「貸す側」かを考えると、ニュースとのつながりが見えやすくなります。
今日の言葉 ― 「長期金利」
長期金利とは、10年のような長い約束でお金を貸し借りするときの金利です。ふつうは、新しく出た10年満期の国債の利回りを指します。
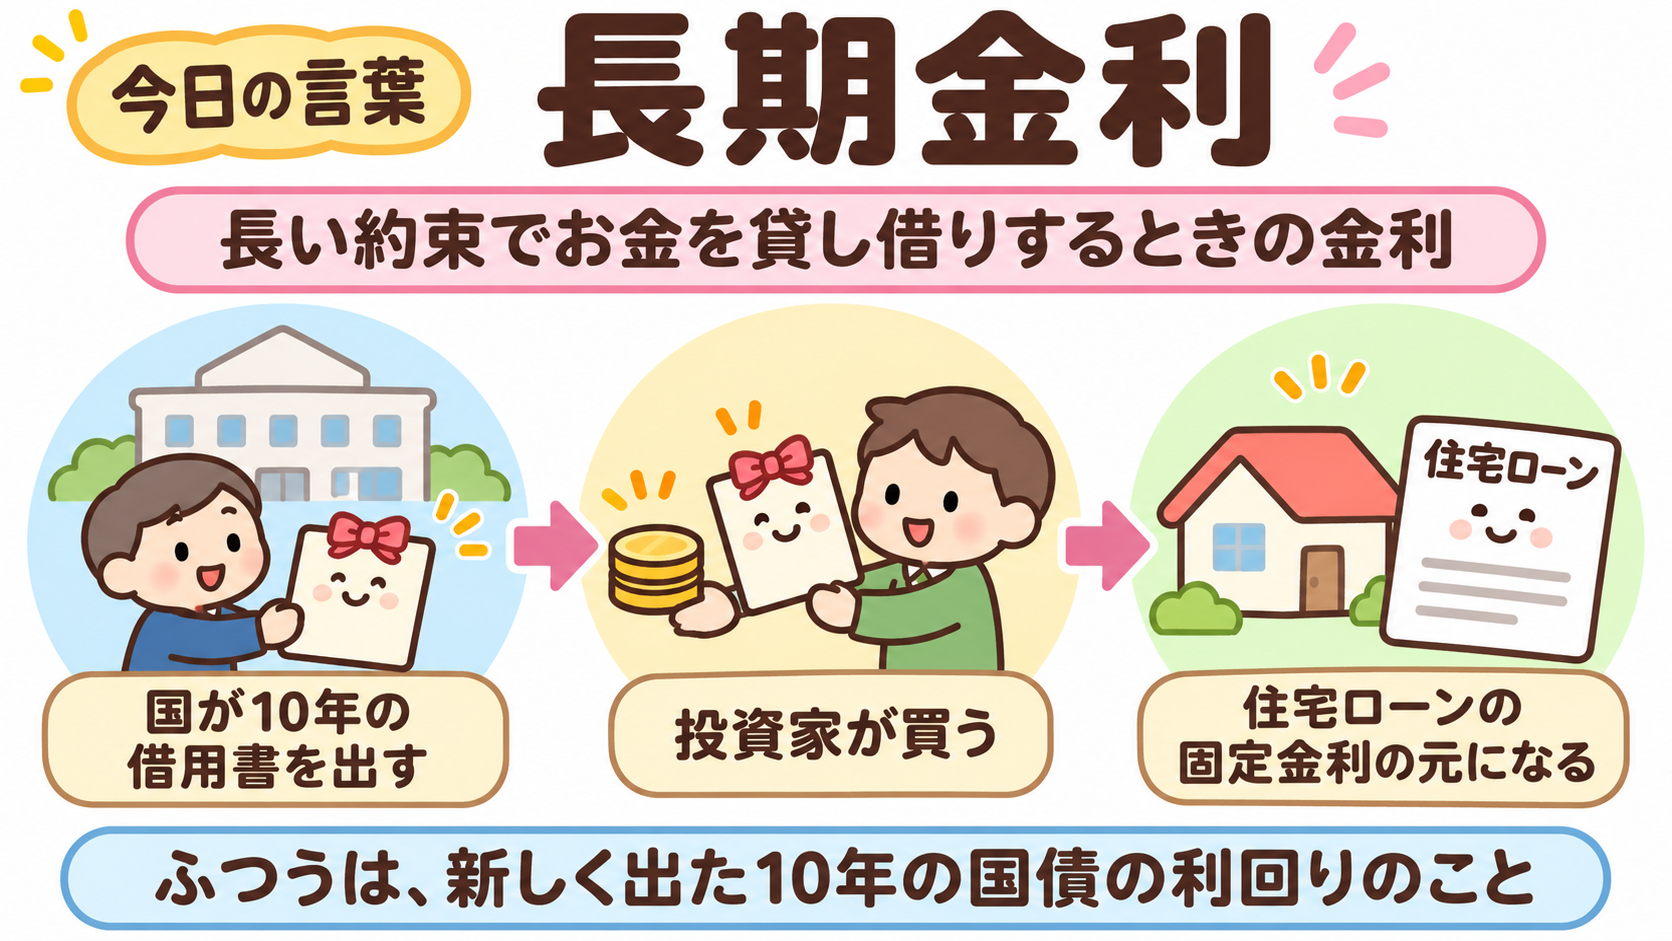
国が10年の借用書を出し、投資家がそれを買う。そのときの利回りが、フラット35のような固定の住宅ローンの金利の元になります。日銀が決める1日だけの金利とちがい、長期金利は「この先の金利がどうなりそうか」という、投資家の読みで毎日動いているのです。
よくある質問
すでにフラット35で借りている人の返済も上がりますか
上がりません。フラット35は、借りたときの金利が返し終わるまで変わらない住宅ローンです。今回の3.81%は、11月に新しく借りる人の金利です。
「過去2番目の高さ」は、いつから数えた順番ですか
2017年10月に今の制度になってから数えた順番です。いちばん高かったのは、10月の3.83%です。それより前の制度とは比べていません。
なぜ1年で2倍になったのですか
フラット35の金利は、長期金利に引っぱられて決まるからです。長期金利は、国がお金を多く使う方針への心配や、日銀が金利を上げるという見方などから上がり、9月には一時3%をつけました。
11月は少し下がったのに、なぜ「過去2番目」と言われるのですか
下がったのは前の月から0.02ポイントだけで、高さはほとんど変わっていないからです。1年前の1.90%と比べると、まだ約2倍の高さです。
3,000万円を借りる人の返済は、どれくらい変わりましたか
35年・毎月同じ額で返す形で計算すると、1年前の金利より毎月約3万1,589円、35年の合計で約1,327万円ふえます。前の月の金利と比べると、毎月の差は約355円です。
変動金利のほうが得なのですか
今の毎月の返済だけを見ると、変動金利のほうが少なくてすみます。ただし変動金利は、この先金利が上がれば返済もふえるしくみ。大手銀行では、12月から変動金利の基準を見直す動きも出てきました。どちらが得かは、この先の金利しだいで変わります。
金利が上がると、どんな会社の株が動きやすいのですか
お金を貸す銀行と、家を売る住宅の会社は、金利の受け止め方が逆になりやすいです。10月は、銀行の株が下がり、住宅・不動産の会社の株が上がりました。ただし、その理由を書いた報道は見つかっていません。
おわりに ― 固定の住宅ローンの金利は、長期金利についていく
フラット35の11月の金利は3.81%で、1年前の約2倍になりました。3,000万円を借りる人なら、毎月の返済は約3万円ふえます。
フラット35の金利を動かしているのは、日銀が決める1日だけの金利より、10年先までの約束でお金を貸す「長期金利」です。そして長期金利は、この先の金利についての、投資家の読みで動きます。
同じ長期金利の動きを、家を買う人は返済の重さとして、銀行や住宅の会社は株の動きとして受け止めています。住宅ローンのニュースを見たら、まず長期金利がどちらへ動いているかを確かめてみてください。